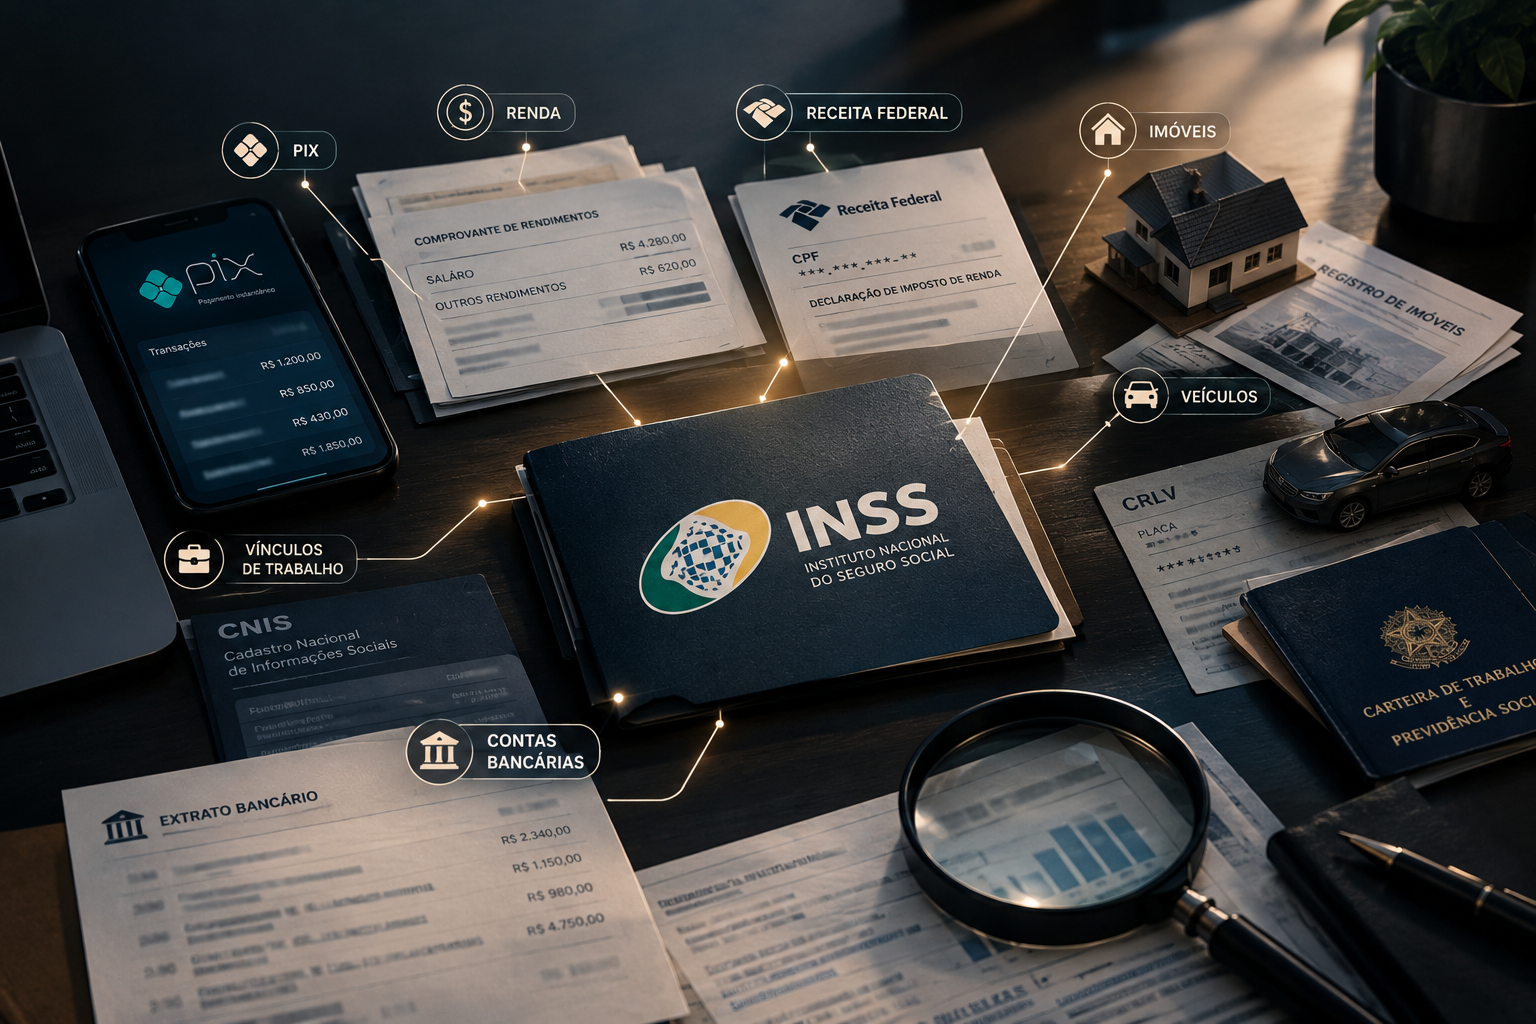
O INSS não acompanha cada Pix que você faz ou recebe. Mas cruza, o tempo todo, informações de emprego, do CadÚnico, de cartórios, de registros públicos e até o endereço cadastrado na conta de luz, e usa esse cruzamento para rever benefícios que já estão sendo pagos. Entenda o que o governo realmente enxerga da sua renda, do seu Pix e do seu patrimônio, o que diz a lei em vigor em setembro de 2026, o que os tribunais têm decidido e o que fazer para não ter o benefício cortado.
Muitos clientes me procuram com a mesma dúvida. Querem saber se o governo fica sabendo quando a filha manda um Pix, quando o neto começa a trabalhar ou quando a família compra um carro, e se isso pode cortar a aposentadoria ou o BPC. A resposta tem mais detalhes do que as mensagens que circulam no WhatsApp, e é isso que este artigo explica, com base no texto oficial das leis e decretos, conferido até setembro de 2026.
O INSS pode rever um benefício que já foi concedido?
Pode, e a lei manda que ele faça isso. Muita gente acredita que, depois de aprovado, o benefício fica garantido para sempre, mas a Lei nº 8.212/1991 obriga o INSS a manter um programa permanente de revisão, que alcança tanto os pedidos novos quanto os benefícios pagos há anos.
Art. 69. O INSS manterá programa permanente de revisão da concessão e da manutenção dos benefícios por ele administrados, a fim de apurar irregularidades ou erros materiais.
É esse programa que ficou conhecido como pente-fino. Em 2026 ele ficou mais intenso e mais automatizado, porque boa parte da conferência passou a ser feita por computador, comparando informações de vários cadastros do governo. Quando os sistemas encontram uma informação que não bate com o benefício, o beneficiário é chamado para se explicar.
Guarde desde já esta ideia, que vai aparecer ao longo de todo o texto. O cruzamento de dados gera um alerta, e o alerta abre um procedimento com prazo de defesa. O corte só vem depois, se a explicação não for apresentada ou não convencer.
De onde vêm as informações que o governo cruza
Não existe um sistema único que vigia a vida de cada pessoa. O que existe são vários cadastros, cada um alimentado por uma fonte diferente, que podem ser comparados entre si pelo número do CPF.
O mais importante deles é o CNIS, o Cadastro Nacional de Informações Sociais, onde ficam registrados os empregos, os salários e as contribuições de cada trabalhador. Ele é alimentado pelas próprias empresas, por meio do eSocial, e a lei autoriza o INSS a usá-lo diretamente.
Art. 29-A. O INSS utilizará as informações constantes no Cadastro Nacional de Informações Sociais – CNIS sobre os vínculos e as remunerações dos segurados, para fins de cálculo do salário-de-benefício, comprovação de filiação ao Regime Geral de Previdência Social, tempo de contribuição e relação de emprego.
No BPC, o cadastro que mais pesa é o CadÚnico, onde a família informa quem mora na casa e quanto cada um ganha. Desde a Lei nº 15.077/2024, a própria LOAS diz que essas informações serão conferidas em outras bases.
Art. 6º-F. (…)
§ 6º O Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) coletará informações que caracterizem a condição socioeconômica e territorial das famílias, as quais serão objeto de checagem em outras bases de dados, nos termos estabelecidos em ato do Poder Executivo federal.
E o regulamento do BPC, o Decreto nº 6.214/2007, diz o que acontece quando as informações não coincidem.
Art. 13. (…)
§ 3º Na análise do requerimento do benefício, o INSS confrontará as informações do CadÚnico, referentes à renda, com outros cadastros ou bases de dados de órgãos da administração pública disponíveis, prevalecendo as informações que indiquem maior renda se comparadas àquelas declaradas no CadÚnico.
Veja o peso disso na prática. Se o CadÚnico diz uma coisa e outro cadastro do governo diz outra, vale a informação que mostra mais renda, e cabe à família provar o contrário. O cadastro também precisa estar atualizado há no máximo 24 meses, como explicamos no nosso guia sobre o BPC para idoso.
Os cartórios também avisam o INSS, e com uma rapidez que surpreende muita gente.
Art. 68. O Titular do Cartório de Registro Civil de Pessoas Naturais remeterá ao INSS, em até 1 (um) dia útil, pelo Sistema Nacional de Informações de Registro Civil (Sirc) ou por outro meio que venha a substituí-lo, a relação dos nascimentos, dos natimortos, dos casamentos, dos óbitos, das averbações, das anotações e das retificações registradas na serventia.
Veja que o casamento está na lista. Para quem recebe BPC isso importa, porque o casamento muda quem faz parte da família e, com isso, a renda que entra na conta.
Uma novidade de 2024 pouco conhecida envolve as contas de luz e de telefone. A Lei nº 15.077/2024 obrigou as concessionárias de serviços públicos a fornecer dados para a verificação dos benefícios da seguridade social, e o Decreto nº 12.428/2025, na redação dada pelo Decreto nº 12.455/2025, definiu o alcance dessa regra.
Art. 3º As prestadoras de serviços públicos deverão compartilhar com o Ministério da Gestão e da Inovação em Serviços Públicos, na forma prevista neste Decreto, os dados de endereço físico dos cidadãos cadastrados nas bases de dados de que sejam detentoras, com a finalidade de aperfeiçoar o processo de verificação de requisitos para a concessão, a manutenção e a ampliação de benefícios da seguridade social, nos termos do disposto no art. 3º da Lei nº 15.077, de 27 de dezembro de 2024.
O decreto limita essas prestadoras às de distribuição de energia e de telecomunicações, e diz que os dados servirão para qualificar os endereços e, quando necessário, confirmar a composição familiar. Em linguagem simples, o endereço que aparece na conta de luz ou do celular de um filho com renda pode ajudar a mostrar que ele mora na mesma casa do beneficiário.
Há ainda os registros públicos, como os veículos no Detran, os imóveis no cartório e na prefeitura e as empresas no CNPJ, que podem ser consultados numa revisão. E há a Receita Federal, que recebe informações dos bancos, mas as guarda sob sigilo, como veremos a seguir.
Como usar. Toque em cada cadastro para ver o que ele registra e se o INSS consegue consultá-lo. A cor da bolinha indica o acesso do INSS, e a legenda está logo abaixo dos botões.
- Usado na verificação dos benefícios
- Registro público, pode ser consultado
- Protegido por sigilo
Toque em um cadastro acima.
Empregos com carteira, salários, contribuições ao INSS e benefícios recebidos. É alimentado pelas empresas, pelo eSocial, e pelos próprios recolhimentos do segurado. O INSS usa diretamente, por força do art. 29-A da Lei nº 8.213/1991.
Quem mora na casa, endereço e renda declarada pela família. Precisa estar atualizado há no máximo 24 meses, é conferido com outras bases (art. 6º-F, § 6º, da LOAS) e, se houver divergência, prevalece a informação de maior renda (art. 13, § 3º, do Decreto nº 6.214/2007).
Nascimentos, casamentos, óbitos, averbações e retificações, enviados ao INSS pelo Sirc em até um dia útil (art. 68 da Lei nº 8.212/1991).
Aposentadorias, pensões e auxílios pagos pelo próprio INSS, inclusive aos membros da família. Serve para identificar acumulações proibidas e para calcular a renda familiar no BPC.
As distribuidoras de energia e as empresas de telecomunicações compartilham o endereço cadastrado dos clientes, com o CPF protegido, para confirmar endereços e, quando necessário, a composição familiar (Lei nº 15.077/2024, art. 3º, e Decreto nº 12.428/2025).
Veículos em nome da pessoa (e se há financiamento anotado no documento), imóveis registrados e empresas ou cadastro de MEI. São registros públicos e podem ser consultados numa revisão.
Declaração de Imposto de Renda e a e-Financeira, que traz o total que entrou e saiu da conta em cada mês. Tudo isso fica sob sigilo fiscal e não é repassado automaticamente ao INSS.
A lista de cada Pix, depósito e pagamento. É protegida por sigilo bancário e, em regra, só chega a um processo quando o próprio beneficiário apresenta ou quando um juiz determina.
O que é a e-Financeira
A e-Financeira é uma declaração que bancos e outras instituições enviam à Receita Federal, regulada pela Instrução Normativa RFB nº 1.571/2015. Ela existe por autorização da Lei Complementar nº 105/2001, que também estabelece um limite para o que pode ser informado.
Art. 5º (…)
§ 2º As informações transferidas na forma do caput deste artigo restringir-se-ão a informes relacionados com a identificação dos titulares das operações e os montantes globais mensalmente movimentados, vedada a inserção de qualquer elemento que permita identificar a sua origem ou a natureza dos gastos a partir deles efetuados.
Em linguagem simples, a Receita recebe o nome e o CPF do dono da conta, o total que entrou e o total que saiu em cada mês. Ela não recebe a lista das transações, não sabe quem mandou o dinheiro e não sabe com o que ele foi gasto.
Nem toda conta é informada, porque o banco só precisa enviar os dados quando o total do mês passa de determinado valor.
Art. 7º As entidades de que trata o art. 4º estão obrigadas à apresentação das informações relativas às operações financeiras mencionadas nos incisos I, II e VIII a XI do caput do art. 5º, quando o montante global movimentado ou o saldo, em cada mês, por tipo de operação financeira, for superior a:
I – R$ 2.000,00 (dois mil reais), no caso de pessoas físicas; e
II – R$ 6.000,00 (seis mil reais), no caso de pessoas jurídicas.
Esse limite é baixo. Quem recebe um BPC de R$ 1.621 e mais algum valor no mês pode passar dos R$ 2.000 sem que haja nada de errado nisso, de modo que aparecer na e-Financeira é a situação de milhões de brasileiros comuns.
Como usar. O exemplo mostra o mês de uma beneficiária do BPC. Toque nos dois botões para comparar o extrato completo, que só ela e o banco veem, com o que chega à Receita pela e-Financeira.
Extrato de março, conta de Dona Maria
- Pagamento do BPC+ R$ 1.621,00
- Pix recebido do irmão, devolução de empréstimo+ R$ 500,00
- Pix recebido pela venda da geladeira velha+ R$ 300,00
- Supermercado– R$ 650,00
- Conta de luz– R$ 180,00
- Farmácia– R$ 210,00
- Pix enviado ao neto– R$ 100,00
- Saque– R$ 800,00
e-Financeira, março
- Titular
- Maria, CPF 000.000.000-00
- Instituição
- Banco em que a conta está aberta
- Total de entradas
- R$ 2.421,00
- Total de saídas
- R$ 1.940,00
Não aparecem os nomes de quem mandou ou recebeu, nem o motivo de cada valor. Como as entradas passaram de R$ 2.000, o banco informa os totais, e isso, por si só, não indica irregularidade.
O Pix entra nessa conta?
Entra, mas misturado com todo o resto. Um Pix recebido é um crédito na conta, como um depósito ou uma TED, e vai parar no total do mês, já que a e-Financeira não tem um campo separado para ele.
A confusão começou em janeiro de 2025. Uma instrução normativa de 2024 havia estendido a obrigação de informar às instituições de pagamento, como bancos digitais e carteiras eletrônicas, e passou a valer em 1º de janeiro. Circularam então mensagens falsas sobre uma suposta taxação do Pix, e a Receita revogou a norma poucos dias depois. Em agosto de 2025, após operações policiais contra lavagem de dinheiro envolvendo fintechs, a obrigação voltou por meio de outra instrução normativa.
Como usar. A linha do tempo aparece sozinha, de cima para baixo, na ordem em que os fatos aconteceram. O último ponto, em amarelo, é a regra que vale hoje. Para rever, toque em Ver a animação de novo.
- Janeiro de 2001A Lei Complementar nº 105 autoriza os bancos a informar à Receita apenas o titular e os totais mensais movimentados.
- Julho de 2015A Instrução Normativa RFB nº 1.571 cria a e-Financeira para bancos tradicionais, com limite de R$ 2.000 por mês para pessoas físicas.
- Setembro de 2024A Instrução Normativa RFB nº 2.219 inclui bancos digitais, carteiras eletrônicas e operadoras de cartão, com início em 1º de janeiro de 2025.
- 15 de janeiro de 2025Depois da onda de boatos sobre a taxação do Pix, a Instrução Normativa RFB nº 2.247 revoga a norma de 2024 e restabelece as regras anteriores.
- 28 de agosto de 2025A Instrução Normativa RFB nº 2.278 volta a obrigar instituições de pagamento e fintechs a entregar a e-Financeira, nas mesmas regras dos bancos.
Resumindo a situação atual, bancos tradicionais, bancos digitais e fintechs informam à Receita os totais mensais das contas que passam do limite, sem identificar cada transação. Não existe imposto sobre o Pix, e a movimentação, por si só, não é renda.
A Receita repassa esses dados ao INSS?
Não de forma automática. A própria Lei Complementar nº 105/2001 determina que as informações da e-Financeira fiquem protegidas.
Art. 5º (…)
§ 5º As informações a que refere este artigo serão conservadas sob sigilo fiscal, na forma da legislação em vigor.
O Código Tributário Nacional proíbe a Receita de divulgar esses dados e prevê poucas exceções. A que poderia alcançar o INSS exige um processo aberto para investigar uma pessoa determinada.
Art. 198. Sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades.
§ 1º Excetuam-se do disposto neste artigo, além dos casos previstos no art. 199, os seguintes:
(…)
II – solicitações de autoridade administrativa no interesse da Administração Pública, desde que seja comprovada a instauração regular de processo administrativo, no órgão ou na entidade respectiva, com o objetivo de investigar o sujeito passivo a que se refere a informação, por prática de infração administrativa.
A LOAS, desde 2024, determina que os órgãos federais disponibilizem as informações de suas bases necessárias à verificação do BPC (art. 35, § 2º). O decreto que regulamentava essa regra, porém, ressalvava expressamente as hipóteses de sigilo, e essa parte foi revogada em 2025. Hoje, o Decreto nº 12.428/2025 trata apenas do compartilhamento de endereços pelas empresas de energia e telefonia.
Na prática, a legislação em vigor não prevê o repasse automático da e-Financeira ao INSS, e não existe um sistema que compare o Pix de todos os brasileiros com a lista de beneficiários. O próprio INSS nega que benefícios sejam encerrados diretamente por movimentação bancária e informa que os cancelamentos ocorrem após a conferência do CadÚnico e a identificação de renda registrada no CNIS.
O extrato detalhado, esse sim com cada Pix, em regra só chega a um processo quando o próprio beneficiário o apresenta, por exemplo para se defender, ou quando um juiz determina.
O que conta como renda no BPC, pelas regras de 2025
O BPC é o benefício de um salário mínimo pago ao idoso a partir de 65 anos e à pessoa com deficiência de família de baixa renda. A regra de renda está na Lei nº 8.742/1993, a LOAS.
Art. 20. (…)
§ 3º Observados os demais critérios de elegibilidade definidos nesta Lei, terão direito ao benefício financeiro de que trata o caput deste artigo a pessoa com deficiência ou a pessoa idosa com renda familiar mensal per capita igual ou inferior a 1/4 (um quarto) do salário-mínimo.
§ 3º-A. O cálculo da renda familiar considerará a soma dos rendimentos auferidos mensalmente pelos membros da família que vivam sob o mesmo teto, ressalvadas as hipóteses previstas no § 14 deste artigo, nos termos estabelecidos em ato do Poder Executivo federal, vedadas deduções não previstas em lei.
Em 2026, com o salário mínimo de R$ 1.621, um quarto corresponde a R$ 405,25 por pessoa da casa. O § 3º-A, incluído pela Lei nº 15.077/2024, mudou o tom da regra, porque a conta passou a somar todos os rendimentos de quem mora sob o mesmo teto, e só pode descontar o que a própria lei autoriza.
O Decreto nº 12.534/2025 acompanhou essa mudança e reescreveu o regulamento. A antiga lista de rendimentos foi substituída por uma definição geral.
Art. 4º (…)
VI – renda mensal bruta familiar: a soma dos rendimentos auferidos mensalmente pelos membros da família, vedadas as deduções não previstas em Lei.
O mesmo decreto também mudou a lista do que fica fora da conta. Pelo art. 4º, § 2º, do Decreto nº 6.214/2007, na redação atual, não são computados como renda:
- as bolsas de estágio supervisionado e os rendimentos de contrato de aprendizagem;
- os valores de auxílio financeiro temporário ou de indenização por rompimento de barragens;
- o BPC pago a outra pessoa idosa ou com deficiência da família;
- o benefício previdenciário de até um salário mínimo pago a pessoa idosa acima de 65 anos ou com deficiência;
- o auxílio-inclusão e a remuneração de quem o recebe, para manter o BPC já concedido a outra pessoa da família.
O ponto que mais importa para este artigo é o que saiu da lista. Até 2025, o decreto excluía da conta as rendas de natureza eventual ou sazonal, os benefícios assistenciais eventuais e os valores de programas de transferência de renda. Essas exclusões foram revogadas pelo Decreto nº 12.534/2025. É daí que vem a discussão sobre o Bolsa Família no cálculo do BPC, explicada no artigo O INSS negou o BPC por causa do Bolsa Família. E agora?, e é também por isso que uma ajuda de dinheiro que chega todo mês merece cuidado.
Isso não quer dizer que todo Pix recebido vire renda. Um empréstimo devolvido ou a venda de um móvel usado não são rendimentos, porque a família não ficou mais rica, apenas trocou um bem por dinheiro ou recebeu de volta o que era seu. Já uma ajuda regular, que chega todo mês, pode ser tratada como renda pelo INSS, e a discussão passa a depender das provas de cada caso.
Há uma exclusão que protege muitas famílias e que está na própria lei, não só no decreto.
§ 14. O benefício de prestação continuada ou o benefício previdenciário no valor de até 1 (um) salário-mínimo concedido a idoso acima de 65 (sessenta e cinco) anos de idade ou pessoa com deficiência não será computado, para fins de concessão do benefício de prestação continuada a outro idoso ou pessoa com deficiência da mesma família, no cálculo da renda a que se refere o § 3º deste artigo.
Assim, o casal de idosos em que o marido recebe aposentadoria de um salário mínimo pode, em regra, ter o BPC concedido à esposa, porque a aposentadoria dele é desconsiderada no cálculo.
Quando a movimentação no banco vira problema no BPC
A movimentação vira problema quando revela renda que não foi declarada. Na prática, isso costuma acontecer em três situações.
- Renda que não está no CadÚnico. Um trabalho informal constante, um aluguel recebido, vendas pelo celular ou uma ajuda que chega todo mês aparecem como entradas regulares e mostram uma renda que o cadastro não informa.
- A conta emprestada. É muito comum o filho ou o neto usar a conta do idoso ou da pessoa com deficiência para receber os pagamentos do próprio trabalho. No papel, quem parece ter renda alta é o beneficiário, e é ele quem vai precisar explicar.
- Uma revisão que já começou por outro motivo. Se o INSS ou o juiz pedirem os extratos, entradas altas e frequentes sem explicação passam a ser usadas como prova de renda.
Carro, imóvel, empresa e outros sinais de patrimônio
A LOAS não usa o patrimônio como critério para o BPC, e sim a renda. Mas os bens aparecem em registros públicos, e o INSS olha para eles. Segundo a Agência Câmara, o INSS realiza cruzamentos com outros órgãos e, ao identificar veículos no patrimônio da família, pode suspender o pagamento por considerar o bem incompatível com a situação econômica do beneficiário.
A Justiça, porém, tem entendido que um carro antigo e de baixo valor, sozinho, não afasta a situação de necessidade, especialmente quando o restante das provas mostra a vulnerabilidade da família. Para a pessoa com deficiência o argumento é ainda mais forte, já que o carro muitas vezes é o meio de chegar ao tratamento, e é frequentemente comprado com isenção de impostos justamente por causa da deficiência.
O tema chegou ao Congresso. O Projeto de Lei nº 4.728/2025 prevê que a posse de um veículo, anterior ao pedido ou adquirido depois da concessão, não invalida o BPC quando os demais requisitos estiverem cumpridos. O projeto foi aprovado em 25 de março de 2026 pela Comissão de Previdência, Assistência Social, Infância, Adolescência e Família da Câmara e aguarda análise na Comissão de Constituição e Justiça, e depois ainda precisa passar pelo Senado. Por enquanto, não é lei.
O financiamento muda o peso do sinal. Um carro velho, herdado ou doado, diz pouco sobre a renda atual da família, enquanto uma parcela mensal diz muito, porque alguém está pagando aquela conta todo mês. Se a família declara renda de um quarto de salário mínimo por pessoa e há um carro seminovo com parcela de R$ 1.200, a conta não fecha, e o INSS vai querer saber de onde sai esse dinheiro. A mesma lógica da conta emprestada vale aqui, pois é comum financiar o carro no nome do pai idoso ou do irmão com deficiência, e no registro o bem passa a ser do beneficiário.
Outros sinais seguem o mesmo raciocínio. O aluguel de um imóvel é rendimento e entra na conta. E a abertura de empresa ou de MEI em nome da pessoa com deficiência tem regra própria na LOAS.
Art. 21-A. O benefício de prestação continuada será suspenso pelo órgão concedente quando a pessoa com deficiência exercer atividade remunerada, inclusive na condição de microempreendedor individual.
A suspensão, nesse caso, não é o fim do caminho. Se o trabalho ou a atividade acabar, o benefício pode voltar a ser pago sem nova perícia (art. 21-A, § 1º), e a LOAS prevê o auxílio-inclusão, de metade do valor do BPC, para a pessoa com deficiência moderada ou grave que passa a trabalhar com remuneração de até dois salários mínimos (arts. 26-A e 26-B). Antes de abrir um MEI, vale entender essas regras.
O que acende o sinal em cada tipo de benefício
O mesmo fato pode ser irrelevante para um benefício e decisivo para outro, porque cada um tem a sua regra.
Aposentadoria por idade ou por tempo de contribuição
Voltar a trabalhar não cancela esse tipo de aposentadoria. O aposentado que trabalha continua contribuindo para o INSS normalmente, e o vínculo novo no CNIS não gera problema.
Aposentadoria por incapacidade permanente
Aqui a situação é a oposta, já que o benefício pressupõe que a pessoa não consegue trabalhar.
Art. 46. O aposentado por invalidez que retornar voluntariamente à atividade terá sua aposentadoria automaticamente cancelada, a partir da data do retorno.
Um vínculo de emprego no CNIS, a abertura de um MEI ou recolhimentos como autônomo acendem o sinal na hora.
Auxílio por incapacidade temporária
Art. 60. (…)
§ 6º O segurado que durante o gozo do auxílio-doença vier a exercer atividade que lhe garanta subsistência poderá ter o benefício cancelado a partir do retorno à atividade.
Um cuidado prático que muita gente desconhece é que pagar o carnê como autônomo enquanto recebe o auxílio, só para não perder a qualidade de segurado, pode ser lido pelo sistema como retorno ao trabalho. Fotos trabalhando ou praticando esporte nas redes sociais também já foram usadas como prova em revisões e processos.
Aposentadoria especial
A lei proíbe que o aposentado especial continue na atividade que o expunha ao agente nocivo (art. 57, § 8º, da Lei nº 8.213/1991), e o Supremo Tribunal Federal confirmou essa regra no Tema 709. O sinal acende quando o CNIS mostra o segurado na mesma empresa e na mesma função depois de aposentado.
Aposentadoria rural
Para o segurado especial, um emprego urbano no CNIS, um CNPJ em seu nome ou uma área rural grande nos cadastros agrários podem descaracterizar a condição de trabalhador rural que deu origem ao benefício.
Pensão por morte e demais benefícios
O óbito informado pelo cartório encerra o benefício do falecido, e quem continua sacando depois disso, em geral um familiar, responde pela devolução e pode responder criminalmente. A lista de benefícios pagos pelo INSS também mostra acumulações proibidas pelo art. 124 da Lei nº 8.213/1991. E a prova de vida, hoje, é feita pelo próprio INSS a partir das bases do governo, de modo que só é convocado quem não aparece em nenhuma delas.
O beneficiário também tem o dever de informar
Este é um ponto que quase ninguém conhece e que faz muita diferença lá na frente. O regulamento do BPC obriga o próprio beneficiário a comunicar as mudanças.
Art. 35-A. O beneficiário, ou seu representante legal, deve informar ao INSS alterações dos dados cadastrais correspondentes à mudança de nome, endereço e estado civil, a fruição de qualquer benefício no âmbito da Seguridade Social ou de outro regime, a sua admissão em emprego ou a percepção de renda de qualquer natureza elencada no inciso VI do caput do art. 4º.
Quem avisa a mudança a tempo mostra boa-fé, e isso pesa muito se o INSS resolver cobrar valores no futuro. Quem deixa de avisar, ao contrário, dificilmente consegue alegar que não sabia. A regra é do BPC, mas a lógica vale para todos os benefícios, porque a boa-fé é o centro da discussão sobre a devolução.
O que acontece quando o INSS encontra uma divergência
O corte não é imediato. A Lei nº 8.212/1991 estabelece um procedimento, e ele começa com uma notificação.
Art. 69. (…)
§ 1º Na hipótese de haver indícios de irregularidade ou erros materiais na concessão, na manutenção ou na revisão do benefício, o INSS notificará o beneficiário, o seu representante legal ou o seu procurador para apresentar defesa, provas ou documentos dos quais dispuser, no prazo de:
I – 30 (trinta) dias, no caso de trabalhador urbano;
II – 60 (sessenta) dias, no caso de trabalhador rural individual e avulso, agricultor familiar ou segurado especial.
A notificação é feita preferencialmente pelo banco ou por meio eletrônico, e aqui está um ponto sensível, porque desde 2024 a lei permite bloquear o pagamento de quem nem chegou a ver o aviso.
§ 2º-A. Na ausência de ciência, em até 30 (trinta) dias, da notificação de que trata o § 1º, o valor referente ao benefício será bloqueado, nos termos de ato do Poder Executivo.
(…)
§ 4º O benefício será suspenso nas seguintes hipóteses:
I – não apresentação da defesa no prazo estabelecido no § 1º deste artigo;
II – defesa considerada insuficiente ou improcedente pelo INSS;
III – ausência de ciência de que trata o § 2º-A, nos termos de ato do Poder Executivo.
No BPC, o Decreto nº 12.534/2025 detalhou esse caminho. O INSS deve notificar o beneficiário, inclusive pela rede bancária, com prazo de 30 dias para defesa quando identificar renda acima do limite, inconsistência cadastral ou indício de irregularidade (art. 47-B do Decreto nº 6.214/2007). Se não conseguir comprovar a ciência em 30 dias, o valor é bloqueado, e o beneficiário tem até a data do pagamento do mês seguinte para procurar o INSS e pedir o desbloqueio (art. 47-C).
Para o CadÚnico desatualizado há mais de 24 meses, a LOAS dá prazos próprios para regularizar, contados da notificação, de 45 dias em municípios de pequeno porte e de 90 dias em municípios com mais de 50 mil habitantes. Sem ciência da notificação, o crédito é bloqueado em 30 dias (art. 21-B).
Como usar. Os passos aparecem sozinhos, um de cada vez, na ordem em que acontecem. Os quadros com borda vermelha mostram onde o benefício pode travar. Para rever, toque em Ver a animação de novo.
- O cruzamento aponta uma divergênciaPor exemplo, um emprego novo no CNIS de alguém da casa, um endereço diferente ou um CadÚnico vencido.
- O INSS envia a notificaçãoPelo banco, pelo Meu INSS ou por outro meio eletrônico, ao beneficiário ou ao seu representante.
- Sem ciência em 30 dias, o valor é bloqueadoNo BPC, dá para pedir o desbloqueio até a data do pagamento do mês seguinte. Por isso é tão importante manter telefone e endereço atualizados.
- Prazo para a defesa30 dias, ou 60 dias para o trabalhador rural, com documentos e explicações, pelo Meu INSS ou na agência.
- Sem defesa, ou com defesa rejeitada, o benefício é suspensoA decisão pode ser contestada por recurso administrativo ou na Justiça.
- Se a irregularidade se confirmarO benefício é encerrado e o INSS pode cobrar o que pagou, discussão que depende da boa-fé, como explicamos a seguir.
Recebi a notificação. E agora?
A primeira regra é não deixar o prazo correr. A defesa pode ser apresentada pelo Meu INSS ou na agência, e documentos bem organizados costumam resolver boa parte das divergências ainda na fase administrativa. O que juntar depende do motivo apontado pelo INSS.
- Emprego ou renda de alguém da casa. Comprovante de que a pessoa não mora mais com o beneficiário (contrato de aluguel, conta em nome dela em outro endereço, declaração de vizinhos), ou prova de que o emprego já terminou (baixa na carteira, termo de rescisão).
- Entradas de dinheiro na conta. Recibo ou conversa que mostre a venda de um bem, contrato ou mensagens de um empréstimo devolvido, ou a identificação de quem usava a conta e a prova de que o dinheiro era dessa pessoa.
- Endereço diferente. Contas de consumo, correspondências e documentos que mostrem onde cada pessoa realmente mora.
- Gastos altos com a saúde. Receitas, notas fiscais de remédios, fraldas e tratamentos que não são fornecidos pelo SUS. A LOAS permite considerar esses gastos na avaliação da vulnerabilidade (art. 20-B).
- CadÚnico vencido. Procure o CRAS ou o posto do Cadastro Único do seu município e atualize o cadastro dentro do prazo da notificação.
Confira você mesmo o que o governo sabe sobre você
Uma boa forma de se proteger é olhar os próprios cadastros antes que o INSS olhe. Três consultas gratuitas cobrem quase tudo o que foi falado neste artigo.
O extrato do CNIS mostra os empregos, salários e contribuições registrados em seu nome. Se houver erro, a lei garante o direito de pedir a correção.
Art. 29-A. (…)
§ 2º O segurado poderá solicitar, a qualquer momento, a inclusão, exclusão ou retificação de informações constantes do CNIS, com a apresentação de documentos comprobatórios dos dados divergentes, conforme critérios definidos pelo INSS.
O CadÚnico mostra quem está cadastrado na sua família e qual renda foi declarada. E o Registrato, do Banco Central, mostra gratuitamente em quais bancos existem contas em seu nome, quais empréstimos e financiamentos estão registrados e quais chaves Pix foram cadastradas no seu CPF. Ele não mostra saldos nem extratos, mas é a melhor forma de descobrir uma conta, um empréstimo ou um financiamento que alguém fez usando o seu nome.
Como usar. Toque no nome da consulta para ver o passo a passo e o que procurar no resultado. Você pode trocar de consulta quantas vezes quiser.
Toque em uma consulta acima.
- Entre no aplicativo ou no site Meu INSS com a sua conta gov.br.
- Procure o serviço de extrato de contribuição (CNIS) e baixe o documento.
- Confira se há empregos, contribuições ou benefícios que você não reconhece.
Encontrou erro? Você pode pedir a correção ao INSS com documentos, pelo art. 29-A, § 2º, da Lei nº 8.213/1991.
- Consulte a situação do cadastro pelos canais do Governo Federal, como o aplicativo do Cadastro Único, ou no CRAS da sua cidade.
- Confira quem aparece como parte da família, o endereço e a renda de cada pessoa.
- Veja a data da última atualização, que não pode passar de 24 meses.
Algo mudou ou está errado? A atualização é feita no CRAS ou no posto do Cadastro Único do seu município.
- Acesse a área Meu BC, no site do Banco Central, com conta gov.br prata ou ouro e verificação em duas etapas ativada.
- Escolha o relatório: contas e relacionamentos em bancos, empréstimos e financiamentos, chaves Pix, câmbio ou cheques sem fundos.
- Procure contas, empréstimos, financiamentos ou chaves Pix que você não abriu.
O titular pode autorizar até cinco pessoas a ver os seus relatórios, pela Central de Autorizações. É uma boa opção para o filho que ajuda um pai idoso.
E se o INSS pedir o dinheiro de volta?
Essa é a parte que mais assusta, e com razão. Quando a revisão conclui que o benefício foi pago sem que a pessoa tivesse direito, o INSS costuma cobrar os valores dos últimos anos, muitas vezes descontando do próprio benefício ou de outro que a pessoa receba. O Superior Tribunal de Justiça definiu a regra no Tema 979.
Com relação aos pagamentos indevidos aos segurados decorrentes de erro administrativo (material ou operacional), não embasado em interpretação errônea ou equivocada da lei pela Administração, são repetíveis, sendo legítimo o desconto no percentual de até 30% (trinta por cento) de valor do benefício pago ao segurado/beneficiário, ressalvada a hipótese em que o segurado, diante do caso concreto, comprova sua boa-fé objetiva, sobretudo com demonstração de que não lhe era possível constatar o pagamento indevido.
A palavra decisiva é boa-fé. Quem recebeu sem saber que havia algo errado, e sem condições de perceber, pode ficar dispensado de devolver. Quem omitiu renda no cadastro, deixou de informar um casamento ou emprestou a conta dificilmente vai conseguir essa proteção, até porque o regulamento do BPC impõe o dever de informar. O STJ aplicou essa tese apenas aos processos iniciados a partir de 23 de abril de 2021.
Um caso julgado pelo Tribunal Regional Federal da 4ª Região ilustra bem a situação. O INSS cobrou valores de um BPC que continuou sendo pago depois que o beneficiário conseguiu o primeiro emprego com carteira assinada, em 2017. A 9ª Turma negou o recurso do INSS e afastou a devolução, entendendo que as mudanças na renda da família e seus reflexos nos requisitos do benefício não podiam ser exigidos de uma pessoa leiga, e que não havia prova de má-fé (Apelação Cível nº 5006691-65.2021.4.04.7208/SC, julgada em março de 2023).
Há também um limite de tempo para o INSS anular benefícios concedidos, salvo quando há má-fé.
Art. 103-A. O direito da Previdência Social de anular os atos administrativos de que decorram efeitos favoráveis para os seus beneficiários decai em dez anos, contados da data em que foram praticados, salvo comprovada má-fé.
Por fim, vale saber que a análise da renda no BPC não é apenas uma conta de dividir. A Turma Nacional de Uniformização dos Juizados Especiais Federais firmou a seguinte tese no Tema 122.
O critério objetivo consubstanciado na exigência de renda familiar per capita inferior a 1/4 do salário-mínimo gera uma presunção relativa de miserabilidade, que pode, portanto, ser afastada por outros elementos de prova.
Essa regra funciona nos dois sentidos. De um lado, permite ao INSS usar outros elementos, como extratos e bens, para questionar a necessidade da família. De outro, a própria LOAS admite outros elementos de prova da vulnerabilidade (art. 20, § 11), e os tribunais aceitam provas de que a família continua em situação de necessidade mesmo com renda um pouco acima do limite, por exemplo por causa de gastos com remédios e tratamento.
Treinamento: acende ou não acende o sinal?
Agora é a sua vez. Os casos abaixo são inspirados em situações comuns no escritório, com nomes fictícios. Para cada um, decida se a situação pode levar o INSS a rever o benefício.
Como usar. Leia o caso e toque em uma das duas respostas. A explicação aparece logo abaixo. Depois toque em Próximo caso. No final você vê quantos acertou e pode recomeçar.
Perguntas frequentes
Como usar. Toque na pergunta para abrir a resposta. Toque de novo para fechar.
O INSS pode ver cada Pix que eu recebo?
Não. A Receita recebe dos bancos apenas os totais do mês, sem identificar quem mandou nem o motivo, e esses dados ficam sob sigilo fiscal. O extrato detalhado só aparece num processo quando você mesmo apresenta ou quando um juiz determina.
Posso receber ajuda dos meus filhos sem perder o BPC?
Não existe regra que proíba. Mas, desde o Decreto nº 12.534/2025, o regulamento deixou de excluir da conta as rendas eventuais, e uma ajuda que chega todo mês pode ser tratada como renda pelo INSS. Informe a situação real no CadÚnico, guarde os comprovantes e, se a ajuda for regular, peça orientação antes que uma revisão aconteça.
Ter dinheiro guardado na poupança corta o BPC?
A lei não fixa limite de saldo, porque o critério é a renda. Os rendimentos da aplicação, porém, entram na soma dos rendimentos da família. E um saldo alto pode ser usado como elemento para questionar a situação de necessidade, já que a renda por pessoa gera apenas uma presunção relativa (Tema 122 da TNU).
Pensão alimentícia conta como renda no BPC?
Em regra, sim. A LOAS manda somar os rendimentos de quem mora na casa, e a pensão alimentícia não está entre as exclusões previstas na lei e no decreto. Se ela fizer a renda por pessoa passar de R$ 405,25, o benefício pode ser negado ou revisto.
Vou pagar imposto sobre o Pix?
Não. As instruções normativas da e-Financeira tratam apenas do envio de informações à Receita. Nenhuma delas criou imposto sobre transferências, e a movimentação da conta, por si só, não é renda.
Comprar um carro corta o BPC?
A lei atual não coloca o carro como impedimento, mas o INSS pode usá-lo como sinal de renda incompatível. Carro antigo, herdado ou necessário para a pessoa com deficiência costuma ser aceito pela Justiça. Carro financiado, com parcela alta, pede explicação sobre quem paga. O projeto de lei que trata do tema ainda não foi aprovado.
Como se proteger
Na grande maioria dos casos que chegam ao escritório, o problema poderia ter sido evitado com cuidados simples.
- Mantenha o CadÚnico atualizado. Atualize no máximo a cada dois anos e sempre que alguém entrar ou sair da casa, começar a trabalhar ou passar a receber outro benefício.
- Informe as mudanças ao INSS. Mudança de endereço, casamento, outro benefício, emprego ou nova renda precisam ser comunicados, e o aviso feito a tempo é a sua maior proteção contra uma cobrança futura.
- Não empreste a sua conta nem o seu nome. Pagamentos do trabalho de outra pessoa e carros ou crediários de terceiros em nome do beneficiário são a origem mais comum das revisões difíceis de explicar.
- Guarde a origem do dinheiro. Se entrou um valor fora do comum, como a venda de um móvel ou a devolução de um empréstimo, guarde o comprovante e anote o motivo.
- Atualize telefone, endereço e e-mail no Meu INSS. Quem não toma ciência da notificação em 30 dias pode ter o pagamento bloqueado.
- Confira seus cadastros uma vez por ano. CNIS, CadÚnico e Registrato mostram o que o governo e os bancos têm registrado em seu nome.
- Converse antes de decidir. Voltar a trabalhar, abrir um MEI, financiar um carro ou alugar um imóvel têm efeitos diferentes para cada benefício, e é mais fácil planejar antes do que se defender depois.
Como usar. Marque cada item que você já conferiu. A contagem embaixo mostra quanto falta. Para ter a lista no papel, use o botão de imprimir do blog, no topo do artigo.
0 de 8 itens conferidos.
Glossário
Como usar. Toque na sigla para ver o significado em poucas palavras.
Toque em uma sigla acima.
Benefício de Prestação Continuada. Um salário mínimo por mês para a pessoa idosa a partir de 65 anos ou com deficiência, de família de baixa renda. Não exige contribuição ao INSS.
Lei Orgânica da Assistência Social, a Lei nº 8.742/1993. É a lei que cria e regula o BPC.
Cadastro Nacional de Informações Sociais. Guarda os empregos, salários e contribuições de cada trabalhador.
Cadastro Único para Programas Sociais. Reúne quem mora em cada casa e a renda da família de baixa renda. É obrigatório para o BPC.
Sistema Nacional de Informações de Registro Civil. É por ele que os cartórios informam ao INSS nascimentos, casamentos e óbitos.
Declaração que bancos e fintechs enviam à Receita com os totais mensais que entram e saem das contas acima do limite. Fica sob sigilo fiscal.
Sistema de Informações de Créditos do Banco Central. Registra empréstimos e financiamentos em nome de cada pessoa. Pode ser consultado pelo Registrato.
Serviço gratuito do Banco Central em que a própria pessoa consulta contas, empréstimos, financiamentos e chaves Pix em seu nome.
O cruzamento de dados veio para ficar, e tende a ficar cada vez mais automático. Para quem cumpre os requisitos, ele não precisa ser motivo de medo, desde que o cadastro reflita a vida real da família e que a notificação, quando vier, seja respondida a tempo.
Fontes: Lei Complementar nº 105/2001, art. 5º. Código Tributário Nacional, art. 198. Lei nº 8.212/1991, arts. 68 e 69. Lei nº 8.213/1991, arts. 29-A, 46, 57, 60, 103-A e 124. Lei nº 8.742/1993 (LOAS), arts. 6º-F, 20, 20-B, 21-A, 21-B, 26-A, 26-B e 35. Lei nº 15.077/2024, arts. 2º e 3º. Decreto nº 6.214/2007, arts. 4º, 13, 35-A, 47-B e 47-C, na redação do Decreto nº 12.534/2025. Decreto nº 12.428/2025, na redação do Decreto nº 12.455/2025. Decreto nº 12.797/2025 (salário mínimo de 2026). Instruções Normativas RFB nº 1.571/2015, nº 2.219/2024, nº 2.247/2025 e nº 2.278/2025. STJ, Tema 979. STF, Tema 709. TNU, Tema 122. TRF4, 9ª Turma, Apelação Cível nº 5006691-65.2021.4.04.7208/SC. Câmara dos Deputados, Projeto de Lei nº 4.728/2025 (ficha de tramitação, consultada em 27/09/2026). Banco Central do Brasil, Registrato. Legislação conferida no texto oficial até 27 de setembro de 2026.
Este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual de cada caso.
Wendell Aviz
Advogado, OAB/PA 20.987