Descobrir que o terreno é maior do que diz a matrícula é mais comum do que parece. Na maioria dos casos, a correção pode ser feita no próprio cartório, sem processo judicial, desde que a diferença sempre tenha estado dentro dos limites do imóvel. Neste artigo, você vai entender quando a retificação de área resolve, quando ela não serve e como funciona o procedimento.
Imagine que você contrata um profissional para medir o seu lote, talvez para construir, vender ou financiar, e o resultado mostra alguns metros a mais do que está escrito na matrícula. O muro é o mesmo de sempre, ninguém mexeu em nada, mas o papel e a realidade não batem.
A dúvida aparece na hora. Esses metros a mais são meus? Posso colocar na matrícula? A resposta depende de uma diferença que vamos explicar com calma, a diferença entre corrigir o registro e aumentar o terreno.
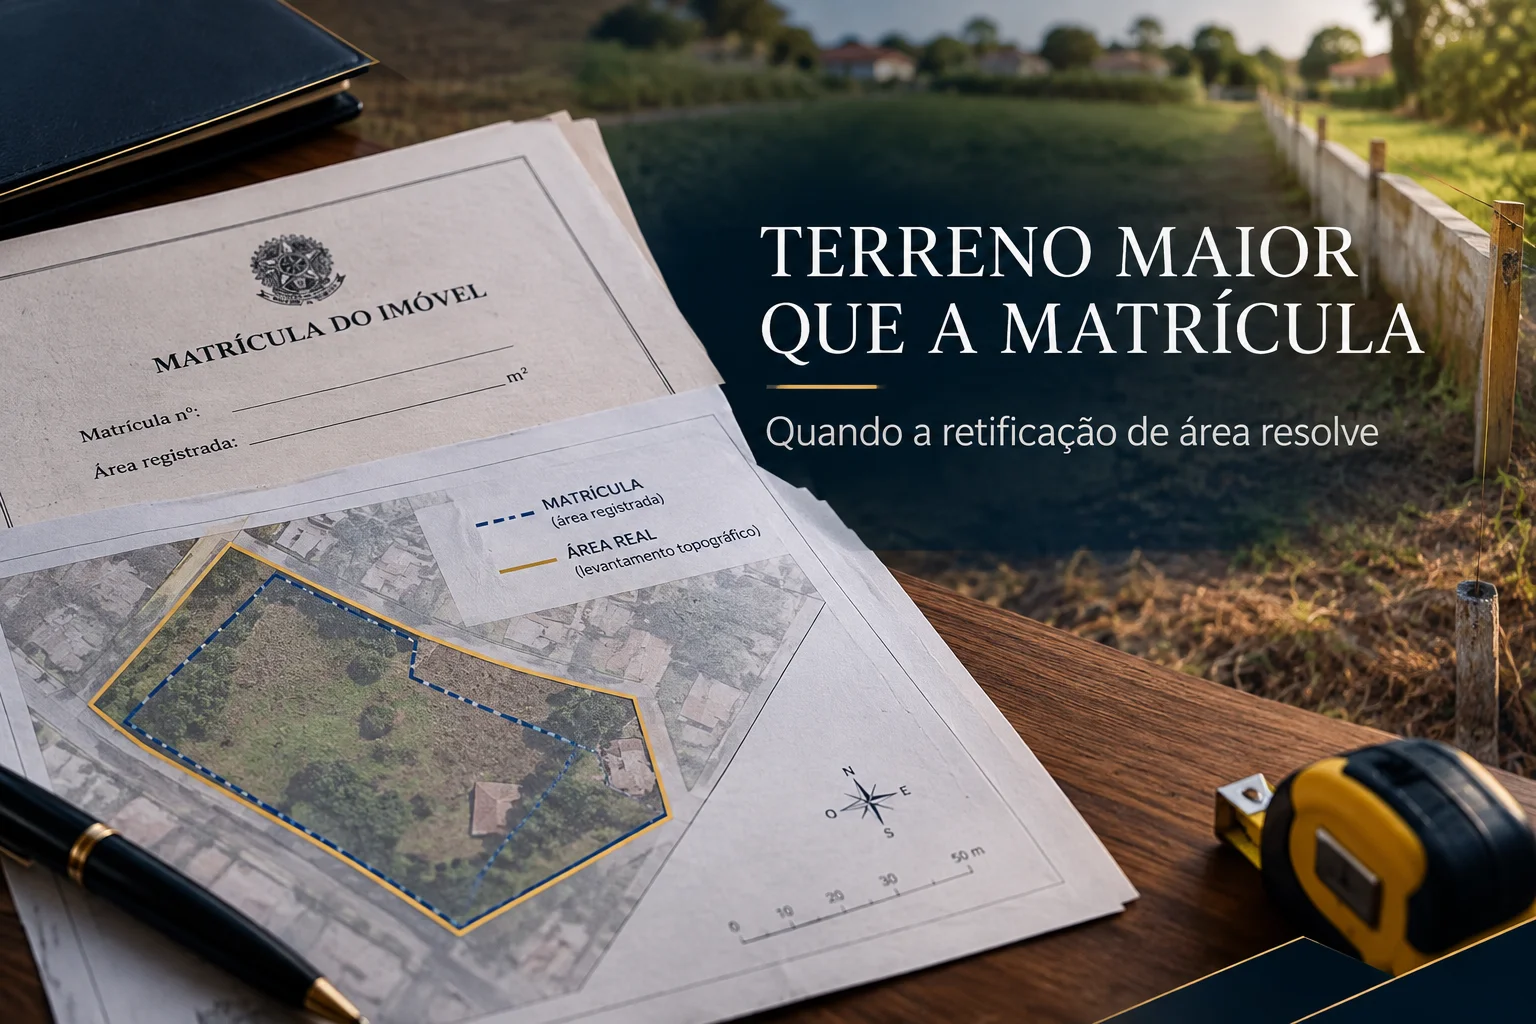
O muro (área verde) delimita 525,94 m², mas a matrícula (linha tracejada) registra apenas 468,75 m². Exemplo ilustrativo.
Por que a matrícula e o terreno nem sempre batem
A matrícula é o documento do cartório de registro de imóveis que descreve o imóvel e conta a sua história, quem comprou, quem vendeu, se há financiamento ou penhora. Quando a descrição do terreno está errada, todos os atos seguintes carregam o mesmo erro.
As causas mais comuns são estas.
Descrições antigas. Muitos imóveis vêm de registros feitos há décadas, quando as medições eram simples e às vezes nem informavam todas as medidas.
Loteamentos implantados de forma diferente do projeto. No papel, os lotes eram iguais, mas no chão as divisas ficaram um pouco deslocadas.
Erros de cópia. Uma medida pode ter sido transcrita errada de um documento para outro.
Vendas de partes do terreno sem descrever a sobra. Quando um pedaço é vendido e ninguém descreve o que restou, a matrícula original fica imprecisa.
Nada disso, por si só, indica fraude. Indica apenas que o registro precisa ser ajustado à realidade.
Por que vale a pena corrigir
Enquanto a matrícula estiver errada, o imóvel pode travar justamente nos momentos mais importantes. Bancos conferem a matrícula antes de aprovar financiamento, compradores atentos desconfiam de medidas que não batem, projetos de construção dependem da área correta e um inventário com descrição imprecisa pode atrasar a partilha.
Corrigir com calma, antes de precisar, costuma ser bem mais simples do que corrigir às pressas no meio de uma venda.
O que a lei permite
A Lei de Registros Públicos (Lei nº 6.015/1973) prevê a correção do registro sempre que ele não corresponder à realidade.
Art. 212. Se o registro ou a averbação for omissa, imprecisa ou não exprimir a verdade, a retificação será feita pelo Oficial do Registro de Imóveis competente, a requerimento do interessado, por meio do procedimento administrativo previsto no art. 213, facultado ao interessado requerer a retificação por meio de procedimento judicial.
Quando a correção envolve as medidas do terreno, a mesma lei prevê um procedimento feito diretamente no cartório.
Art. 213. O oficial retificará o registro ou a averbação: […] II – a requerimento do interessado, no caso de inserção ou alteração de medida perimetral de que resulte, ou não, alteração de área, instruído com planta e memorial descritivo assinado por profissional legalmente habilitado, com prova de anotação de responsabilidade técnica no competente Conselho Regional de Engenharia e Arquitetura – CREA, bem assim pelos confrontantes.
Em palavras simples, o pedido precisa de um levantamento feito por engenheiro, arquiteto ou outro profissional habilitado, com a responsabilidade técnica registrada, e da concordância dos vizinhos que fazem divisa com o terreno. A lei ainda fala em CREA, mas o arquiteto registra a sua responsabilidade técnica no CAU, por meio do RRT.
Esse procedimento existe desde 2004 e permitiu que muitos casos que antes dependiam de ação judicial fossem resolvidos no cartório, sempre que há consenso.
Corrigir não é aumentar
Este é o ponto central do assunto. A retificação serve para corrigir a descrição de um imóvel que já é seu. Ela não serve para incluir na matrícula uma área que nunca fez parte dele.
Quem trabalha com registro de imóveis usa a expressão medição intramuros, que quer dizer dentro dos muros. Se a diferença sempre esteve dentro dos limites que o imóvel ocupa há anos, o erro está no papel. Se a diferença ocupa terreno do vizinho, uma rua ou uma área que nunca foi sua, o caminho é outro.
À esquerda, o muro nunca saiu do lugar e só a matrícula está errada. À direita, o terreno passou a ocupar parte do lote vizinho, e isso a retificação não resolve.
O Superior Tribunal de Justiça já analisou um caso assim. Uma empresa pediu para aumentar a área registrada do seu imóvel de 5.801,10 m² para 7.815,25 m², incluindo o trecho de uma antiga estrada que havia deixado de existir. O pedido foi negado, porque não se tratava de corrigir um erro, mas de acrescentar área ao imóvel.
Não serve o procedimento de retificação constante da Lei de Registros Públicos como forma de aquisição ou aumento de propriedade imobiliária, pois destinado apenas à correção dos assentos existentes no registro de imóveis, considerando-se a situação fática do bem.
STJ, Terceira Turma, REsp 1.228.288/RS, rel. Min. João Otávio de Noronha, julgado em 3/3/2016
Esse entendimento continua sendo aplicado. Em fevereiro de 2026, o Tribunal de Justiça de Santa Catarina reformou uma sentença que havia autorizado o acréscimo de área em duas matrículas e fixou a seguinte tese.
A retificação da área do imóvel no registro público é autorizada quando a metragem real do imóvel é menor do que a constante na matrícula, visando a adequação ao levantamento topográfico e a exteriorização da verdade fática, conforme a Lei nº 6.015/1973. Contudo, a retificação de registro não é possível para aumento significativo de área pois tal medida se destina apenas a corrigir pequenos equívocos de área e confrontantes, não sendo meio adequado para aquisição de propriedade, conforme art. 213 da Lei 6.015/73.
TJSC, 1ª Câmara de Direito Civil, Apelação Cível 5007455-83.2022.8.24.0011, julgada em 12/2/2026
Essa decisão é mais restritiva do que outras. Nem todos os tribunais e cartórios enxergam o aumento de área da mesma forma, e é isso que explica a próxima dúvida.
Existe um limite de porcentagem?
Não existe na lei um limite fixo de diferença para a retificação. Cada caso é analisado pelas provas que apresenta.
Muita gente usa como referência o número de 5%, que vem do Código Civil. Essa regra, porém, foi feita para a compra e venda e trata do direito do comprador quando o imóvel tem medida diferente da anunciada.
Art. 500. […] § 1º Presume-se que a referência às dimensões foi simplesmente enunciativa, quando a diferença encontrada não exceder de um vigésimo da área total enunciada, ressalvado ao comprador o direito de provar que, em tais circunstâncias, não teria realizado o negócio.
Código Civil
Um vigésimo corresponde a 5%. Parte dos especialistas usa esse número como parâmetro do que é uma variação normal de medição. Diferenças pequenas costumam ser vistas como imprecisões. Diferenças maiores não são proibidas, mas o cartório tende a exigir mais provas de que a área a mais sempre esteve dentro dos limites do imóvel.
Um caso julgado pela Corregedoria-Geral da Justiça de São Paulo mostra bem esse equilíbrio. O proprietário queria passar a área de 3.125,23 m² para 4.629,15 m², um aumento de cerca de 48%. A Corregedoria afirmou que o aumento expressivo, sozinho, não impediria a retificação, mas manteve a recusa porque não havia segurança de que a medição era intramuros nem de que o terreno não avançava sobre uma rua prevista no loteamento (Processo CG 1011754-07.2019.8.26.0405, Parecer 159/2020-E).
O que pesa, portanto, não é o número em si, mas a prova de que a diferença é um erro do registro.
Como usarDigite a área que consta na matrícula e a área encontrada na medição, em metros quadrados. A calculadora mostra a diferença e uma leitura simples do que ela costuma significar no cartório.
Matrícula
Medição
A leitura é apenas uma orientação, já que a lei não fixa um limite e cada cartório analisa as provas do caso.
Quando a área a mais não é sua
Se a diferença ocupa terreno que pertence a outra pessoa, a retificação não é o caminho. Existem outras soluções, conforme a situação.
Acordo de divisas com o vizinho
Quando há boa relação com o vizinho, a lei permite que os dois ajustem a linha de divisa por escritura pública, sem passar pela retificação.
§ 9º Independentemente de retificação, dois ou mais confrontantes poderão, por meio de escritura pública, alterar ou estabelecer as divisas entre si e, se houver transferência de área, com o recolhimento do devido imposto de transmissão e desde que preservadas, se rural o imóvel, a fração mínima de parcelamento e, quando urbano, a legislação urbanística.
Lei nº 6.015/1973, art. 213
Se o acordo transferir área de um lote para o outro, há imposto de transmissão a pagar e as regras urbanísticas do município precisam ser respeitadas.
Usucapião
Quando a área foi ocupada por muitos anos, nas condições previstas em lei, a forma de transformar essa ocupação em propriedade é a usucapião, que pode ser judicial ou, em certos casos, feita no próprio cartório. É um procedimento diferente da retificação, com requisitos próprios, e não pode ser substituído por ela.
Área pública
Ruas, calçadas, praças e áreas reservadas pelo loteamento não podem ser incorporadas ao terreno particular. No caso de São Paulo citado acima, nem a concordância da Prefeitura resolveu, porque esse tipo de bem pertence a todos e não pode ser transferido dessa forma.
Como usarResponda às três perguntas pensando no seu terreno e clique em ver o caminho. O resultado indica o procedimento mais provável para o seu caso.
Como funciona a retificação no cartório
O pedido é feito no cartório de registro de imóveis em que o terreno está matriculado. O procedimento segue, em geral, as etapas abaixo.
Como usarClique em cada etapa para ver o que acontece nela. As etapas seguem a ordem em que o procedimento costuma andar.
1. Levantamento técnico
Um profissional habilitado mede o terreno e prepara a planta, o memorial descritivo e o documento de responsabilidade técnica (ART ou RRT). Ele também declara que a medição respeitou os limites do imóvel.
2. Assinatura dos vizinhos
Os vizinhos cuja divisa vai mudar assinam a planta e o memorial, ou uma declaração de concordância à parte. Quanto mais assinaturas no início, mais rápido o procedimento.
3. Pedido no cartório
O proprietário apresenta o requerimento com os documentos técnicos, as assinaturas e a certidão atualizada da matrícula. O cartório pode exigir firma reconhecida e documentos complementares, como o cadastro municipal.
4. Notificação de quem não assinou
O vizinho que não assinou é notificado e tem quinze dias para se manifestar. Se ficar em silêncio, presume-se que concordou. Se não for encontrado, a notificação é feita por edital.
5. Análise e averbação
O oficial analisa toda a documentação e pode ir até o imóvel para conferir a situação. Estando tudo certo, ele averba a retificação, e a matrícula passa a ter a nova descrição.
Quem precisa assinar
Não é preciso colher a assinatura de todos os vizinhos da rua. A lei limita a exigência aos donos dos imóveis cuja divisa com o seu terreno vai mudar.
§ 16. Na retificação de que trata o inciso II do caput, serão considerados confrontantes somente os confinantes de divisas que forem alcançadas pela inserção ou alteração de medidas perimetrais.
Lei nº 6.015/1973, art. 213
Se só a divisa da direita vai mudar, só o vizinho B precisa assinar. Os demais não participam, porque a linha com eles continua a mesma.
A lei também resolve algumas situações especiais.
Terreno vizinho com vários donos. Qualquer um dos coproprietários representa os demais.
Prédio em condomínio. Quem assina é o síndico.
Imóvel vizinho financiado ou hipotecado. O banco credor não precisa assinar.
Dono do imóvel vizinho que não pode ser identificado. Colhe-se a concordância de quem ocupa o imóvel, e os demais interessados são chamados por edital eletrônico.
§ 17. Se, realizadas buscas, não for possível identificar os titulares do domínio dos imóveis confrontantes do imóvel retificando, definidos no § 10, deverá ser colhida a anuência de eventual ocupante, devendo os interessados não identificados ser notificados por meio de edital eletrônico, publicado 1 (uma) vez na internet, para se manifestarem no prazo de 15 (quinze) dias úteis, com as implicações previstas no § 4º deste artigo.
Lei nº 6.015/1973, art. 213
E se um vizinho discordar
Se o vizinho notificado apresentar uma oposição com fundamento, o cartório chama o proprietário e o profissional que assinou a planta para responder em cinco dias. Não havendo acordo, o caso é enviado ao juiz, que pode decidir de forma simplificada ou, quando a discussão envolver a propriedade da área, encaminhar as partes para um processo comum.
Por isso, conversar com os vizinhos antes de iniciar o pedido costuma poupar tempo e desgaste.
Um exemplo para visualizar
Imagine um lote registrado com 12,50 m de frente por 37,50 m de fundo, o que dá 468,75 m². Ao medir, o profissional encontra 14,20 m de frente e 13,85 m nos fundos, com as laterais de 37,50 m confirmadas. A área real passa a ser de 525,94 m², cerca de 12% a mais.
Como o muro sempre esteve no mesmo lugar e os vizinhos confirmam os limites, o caminho é a retificação. O proprietário reúne a planta, o memorial, o laudo do profissional e as assinaturas dos três confrontantes e apresenta o pedido ao cartório. Por ser uma diferença acima de 5%, é natural que o oficial examine com mais atenção as medidas dos imóveis vizinhos. Os números deste exemplo são ilustrativos.
Cuidados antes de começar
Peça a certidão atualizada da matrícula e confira todas as medidas e confrontações descritas nela.
Contrate um profissional habilitado para o levantamento, com ART ou RRT.
Observe as divisas com rua, rio ou área pública, porque nelas o cartório costuma ser mais rigoroso.
Reúna as matrículas dos vizinhos, o que ajuda a mostrar que não há sobreposição de áreas.
Converse com os vizinhos antes, explicando o que vai mudar e o que continua igual.
Leve a sério as declarações que vai assinar, porque a lei responsabiliza quem informa dados falsos.
§ 14. Verificado a qualquer tempo não serem verdadeiros os fatos constantes do memorial descritivo, responderão os requerentes e o profissional que o elaborou pelos prejuízos causados, independentemente das sanções disciplinares e penais.
Lei nº 6.015/1973, art. 213
Por onde começar
Se o seu terreno é maior do que diz a matrícula e essa diferença sempre esteve dentro dos seus limites, a retificação de área no cartório costuma ser o caminho mais simples para colocar o papel em ordem. Se a diferença envolve área do vizinho ou área pública, a solução é outra, e insistir na retificação só gera exigências e atraso.
Cada caso depende da documentação, das medidas dos imóveis vizinhos e das exigências do cartório local. Uma análise prévia da matrícula e do levantamento técnico ajuda a escolher o caminho certo desde o início.
Perguntas frequentes
Preciso de advogado para fazer a retificação no cartório?
A lei não exige advogado para o pedido no cartório. A orientação jurídica costuma ser útil para analisar a matrícula, escolher o procedimento adequado e evitar exigências, principalmente quando a diferença de área é grande ou quando algum vizinho pode discordar.
Quanto tempo demora?
Depende do cartório, da documentação e de haver ou não vizinhos a notificar. Quando todos assinam desde o início, o procedimento tende a ser mais rápido. Se algum vizinho precisar ser notificado, é preciso aguardar o prazo de quinze dias para a manifestação dele.
Quanto custa?
Há os honorários do profissional que faz a medição e os emolumentos do cartório, que seguem a tabela de cada estado. Notificações e editais, quando necessários, têm custo próprio.
O vizinho faleceu. Quem assina?
Em regra, assina o inventariante ou os herdeiros, conforme a situação do inventário. Se não for possível identificar os responsáveis, a lei permite colher a concordância de quem ocupa o imóvel e chamar os demais por edital eletrônico.
Posso vender o imóvel enquanto a retificação está em andamento?
Sim. Se não houver dúvida de que se trata do mesmo imóvel, a escritura de venda pode ser registrada já com a nova descrição, a pedido do comprador, e a prenotação, que garante a prioridade do título no cartório, fica prorrogada enquanto a retificação é analisada.
A Prefeitura precisa participar?
Ela participa como confrontante quando a divisa com a área pública vai mudar, como a frente para a rua. Alguns cartórios também pedem documentos municipais, como o cadastro do imóvel ou uma certidão de confrontação.
Meu terreno é rural. Muda alguma coisa?
O procedimento vale para imóveis urbanos e rurais, mas o imóvel rural costuma ter exigências próprias, como o georreferenciamento certificado pelo Incra em várias situações e cadastros como o CCIR e o CAR.
O imóvel já passou por uma retificação. Posso pedir outra?
Sim. Se ainda houver erro no registro, nada impede um novo pedido de retificação, desde que acompanhado das provas correspondentes.
Desde 25 de setembro de 2026, as apostas de quota fixa, as chamadas bets, estão proibidas no Brasil. A Medida Provisória 1.394/2026 encerrou a atividade das empresas que tinham autorização do Ministério da Fazenda e montou um calendário para que o dinheiro parado nas plataformas volte para quem apostou. A maioria das pessoas deve receber sem fazer nada, mas sempre há quem fique de fora, receba menos do que tinha ou descubra que um prêmio se perdeu no caminho. É desses casos que trato abaixo, e também de uma pergunta que tenho ouvido com frequência, a de quem perdeu dinheiro por causa do vício e quer saber se ainda pode cobrar a empresa.
O que a medida provisória mudou
A MP foi publicada em edição extra do Diário Oficial da União em 25 de setembro de 2026 e passou a valer no mesmo dia. A proibição está logo no primeiro artigo.
Art. 1º Ficam proibidas, no território nacional, a exploração, a oferta, a intermediação e a publicidade de loterias de aposta de quota fixa, em meio físico ou virtual, inclusive quando realizadas por agente sediado no exterior que as ofereça a pessoa localizada no território nacional. § 1º A proibição de que trata o caput abrange as apostas sobre eventos reais de temática esportiva e sobre eventos virtuais de jogos on-line. § 2º A proibição de que trata o caput não se aplica às demais modalidades lotéricas autorizadas por lei.
Saem do ar, portanto, tanto as apostas em jogos de futebol e outros esportes quanto os jogos de cassino on-line. As loterias tradicionais, como a Mega-Sena, continuam funcionando normalmente.
As autorizações das empresas terminam em 25 de outubro de 2026, trinta dias depois da publicação (art. 4º). Até lá, elas têm uma série de obrigações com os apostadores, e a principal delas é devolver o dinheiro.
Por ser medida provisória, a regra já está em vigor, mas ainda precisa ser votada pelo Congresso Nacional. Ela também é questionada no Supremo Tribunal Federal em ações apresentadas por associações do setor, sob relatoria do ministro Luiz Fux. Se houver mudança no texto ou alguma decisão do STF, os prazos descritos aqui podem ser alterados.
Como o dinheiro volta para o apostador
A devolução acontece em duas etapas. Primeiro a empresa de apostas faz as contas e separa o dinheiro, depois o banco ou a instituição de pagamento que guardava esses valores transfere tudo para o apostador.
Antes disso, a MP resolveu o que acontece com as apostas que ainda estavam em andamento quando as plataformas saíram do ar.
Art. 7º Dez dias após a data de publicação desta Medida Provisória, os agentes operadores de apostas deverão indisponibilizar o acesso aos sítios eletrônicos e as aplicações de internet destinados à oferta de apostas de quota fixa, inclusive nas lojas virtuais, sob pena de bloqueio. (…) § 2º As apostas de quota fixa em aberto, cujo resultado não tiver sido apurado no prazo previsto no caput, serão consideradas sem efeito, hipótese em que será assegurada ao apostador a restituição integral dos valores apostados, vedados descontos de qualquer natureza. § 3º Será assegurado ao apostador o direito ao recebimento dos prêmios decorrentes de apostas cujo resultado tiver sido apurado até o término do prazo previsto no caput.
Quem apostou em um jogo que só aconteceria depois do bloqueio tem a aposta cancelada e recebe de volta o valor inteiro, sem nenhum desconto. Já quem ganhou uma aposta encerrada antes do bloqueio tem direito ao prêmio, que entra na conta da devolução.
Depois que os sites saem do ar, as empresas têm dois dias para separar o dinheiro e mandar aos bancos a lista de quem deve receber.
Art. 8º Após a indisponibilização de acesso de que trata o art. 7º, os agentes operadores de apostas deverão, no prazo de dois dias: I – assegurar a disponibilidade e a liquidez dos recursos necessários à restituição integral dos valores devidos aos apostadores, incluídos os saldos disponíveis, os valores correspondentes às apostas consideradas sem efeito e os prêmios devidos; II – encaminhar às instituições financeiras e de pagamento mantenedoras de suas contas transacionais a relação individualizada dos apostadores, com indicação do número de inscrição no Cadastro de Pessoas Físicas – CPF, dos valores a serem restituídos e das contas de origem dos recursos; e III – encaminhar à Secretaria de Prêmios e Apostas as informações de que trata o inciso II, acompanhadas da comprovação da disponibilidade dos recursos necessários à restituição.
Com a lista em mãos, os bancos têm sete dias para fazer a transferência. Se não conseguirem, o dinheiro vai para a Caixa Econômica Federal, e a responsabilidade da empresa continua.
Art. 9º As instituições financeiras e de pagamento mantenedoras das contas transacionais dos agentes operadores de apostas deverão, no prazo de sete dias, contado do recebimento das informações de que trata o art. 8º, caput, inciso II, efetuar a restituição integral dos valores devidos aos apostadores, por meio de transferência para conta de depósito ou de pagamento ativa de titularidade do apostador, identificado pelo número de inscrição no CPF. § 1º A restituição de que trata o caput será efetuada preferencialmente para a conta de origem dos recursos, desde que ativa e de titularidade do apostador, admitida a transferência para outra conta de sua titularidade. (…) § 3º Os recursos dos apostadores cuja restituição não tiver sido possível na forma prevista no caput deverão ser transferidos pelas instituições financeiras e de pagamento para conta específica na Caixa Econômica Federal, para fins de restituição aos titulares, sob supervisão do Ministério da Fazenda e com identificação individualizada dos valores a eles devidos. § 4º A restituição de que trata o caput não afasta a responsabilidade dos agentes operadores de apostas por valores não disponibilizados, diferenças apuradas ou outras obrigações decorrentes da exploração de loterias de aposta de quota fixa.
O § 4º é o ponto mais importante para quem não recebeu. Se o dinheiro não chegou, chegou pela metade ou a empresa deixou um prêmio fora da conta, ela continua respondendo pela diferença, e isso pode ser cobrado.
Com base nesses prazos, o Ministério da Fazenda divulgou o calendário abaixo.
Data
O que acontece
25 de setembro
A MP é publicada e novos depósitos ficam proibidos
Até 23h59 de 5 de outubro
O apostador pode sacar o saldo direto na plataforma
6 de outubro
Sites e aplicativos saem do ar e passam a direcionar para o site oficial brasilsembets.gov.br
7 e 8 de outubro
As empresas informam aos bancos o valor devido a cada CPF
9 a 14 de outubro
Os bancos devolvem o dinheiro, de preferência na conta de origem
Depois de 14 de outubro
O que não pôde ser devolvido vai para conta específica na Caixa
25 de outubro
As autorizações das empresas deixam de existir
Em que fase está a devolução?
Como usar: a data de hoje já aparece preenchida. Clique em Ver fase para descobrir em que etapa do calendário estamos e o que você deve fazer agora. Se quiser saber o que acontece em outro dia, troque a data e clique de novo.
O calendário segue a MP 1.394/2026 e as datas divulgadas pelo Ministério da Fazenda. Se o Congresso alterar o texto ou o STF suspender a medida, as datas podem mudar.
Guarde as provas enquanto ainda dá tempo
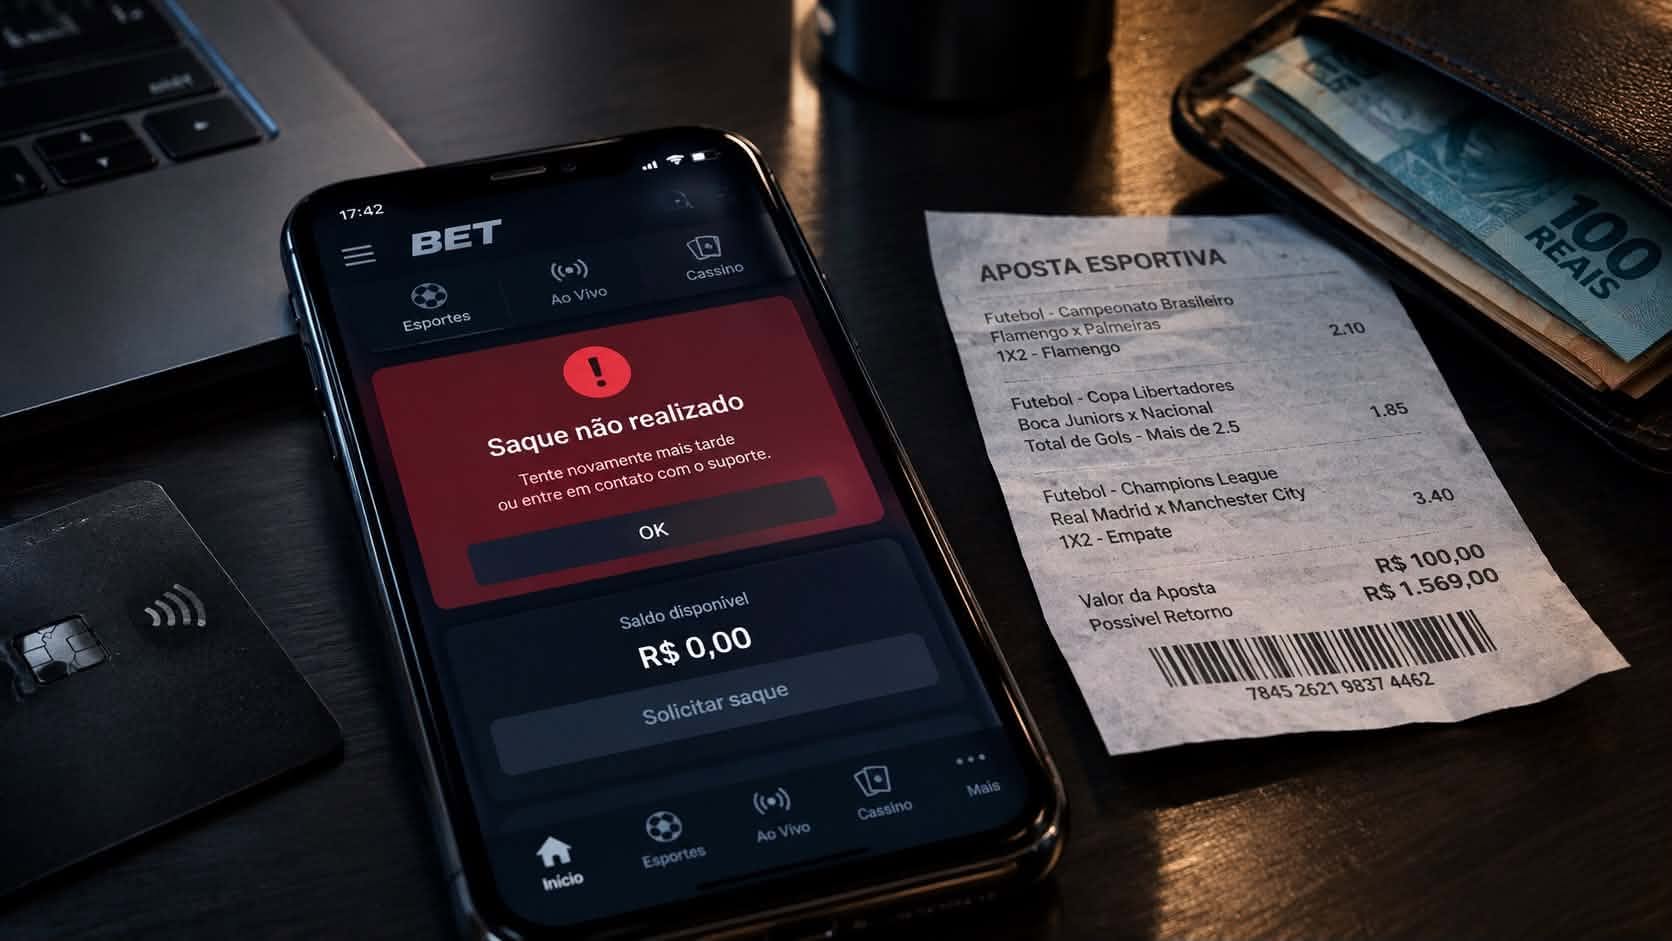
Quando o site sai do ar, o apostador perde o acesso ao saldo, ao histórico e aos comprovantes que estavam lá dentro. Se depois for preciso reclamar ou entrar na Justiça, é com esse material que se prova quanto havia na conta.
Tire print da tela do saldo: de preferência mostrando a data, o seu nome ou o seu usuário.
Salve o histórico: apostas, depósitos, saques e prêmios, em PDF ou por prints.
Separe os comprovantes de Pix e o extrato bancário: eles mostram para quem o dinheiro foi enviado e quanto saiu da sua conta.
Anote os dados da empresa: as plataformas autorizadas eram obrigadas a mostrar a razão social, o CNPJ e o número da portaria de autorização, normalmente no rodapé do site.
Confira o cadastro: CPF correto e conta de origem ativa e em seu nome evitam que o dinheiro fique travado.
Guarde todo número de protocolo: de atendimento, de pedido de saque e de reclamação.
Se o site já saiu do ar e você não guardou nada, ainda há saída. A MP obriga as empresas a conservar os registros por pelo menos cinco anos.
Art. 10. A extinção da concessão, permissão ou autorização para exploração de loterias de aposta de quota fixa ou o encerramento das atividades não afasta as obrigações do agente operador de apostas relativas ao período em que esteve autorizado, inclusive quanto às obrigações: I – regulatórias, tributárias e pecuniárias, incluídas as destinações legais; II – de prevenção à lavagem de dinheiro, ao financiamento do terrorismo e à proliferação de armas de destruição em massa, de jogo responsável e de integridade esportiva; III – de prestar às autoridades competentes as informações necessárias à fiscalização; e IV – de conservar íntegros e acessíveis às autoridades competentes, pelo prazo mínimo de cinco anos, os dados, os documentos e os registros das atividades, incluídos os relativos a apostadores, apostas, operações financeiras e pagamentos de prêmios.
Além disso, a Lei Geral de Proteção de Dados garante a qualquer pessoa o direito de pedir à empresa uma cópia dos dados que ela tem a seu respeito, o que inclui o histórico de apostas e movimentações.
Art. 18. O titular dos dados pessoais tem direito a obter do controlador, em relação aos dados do titular por ele tratados, a qualquer momento e mediante requisição: (…) II – acesso aos dados;
O pedido pode ser feito por e-mail ao canal de atendimento ou ao encarregado de dados da empresa, e convém guardar a mensagem enviada.
O dinheiro não voltou: o caminho para cobrar
Antes de qualquer reclamação, espere o fim do prazo dos bancos, que vai até 14 de outubro. Passada essa data sem o dinheiro na conta, ou com valor menor do que o saldo que você tinha, siga esta ordem.
Confira todas as suas contas: a devolução vai de preferência para a conta de onde saiu o dinheiro, mas pode cair em outra conta do mesmo titular.
Reclame com a empresa de apostas: pelo atendimento ao cliente e pela ouvidoria, sempre por escrito, informando o saldo que você tinha e anexando os prints.
Procure a instituição que recebia os seus depósitos: o nome dela aparece no comprovante do Pix. Se a empresa informou o valor e a instituição não pagou, a reclamação também vai para ela, e é possível registrar queixa no Banco Central.
Registre reclamação no Consumidor.gov.br e no Procon: as bets autorizadas eram obrigadas a participar do Consumidor.gov.br, e o Procon pode abrir processo e multar a empresa que não cumpre a devolução.
Acompanhe o site brasilsembets.gov.br: é ali que o governo concentra as orientações oficiais, inclusive sobre os valores que forem parar na conta da Caixa. Até o fechamento deste artigo, a forma de resgatar esses valores na Caixa ainda não tinha sido divulgada.
Se nada resolver, entre na Justiça: com os prints, extratos e protocolos reunidos nos passos anteriores.
Para facilitar o primeiro contato com a empresa, preparei a ferramenta abaixo, que monta o texto da reclamação com os seus dados e os artigos da MP que garantem a devolução.
Monte a sua reclamação
Como usar: preencha os campos e clique em Gerar texto. A reclamação aparece pronta logo abaixo, e você pode ajustar o que quiser antes de clicar em Copiar texto. Depois é só colar no e-mail ao atendimento ou à ouvidoria da empresa, no Consumidor.gov.br ou no Procon. Os dados ficam só na sua tela e não são enviados a ninguém.
O modelo serve para a reclamação administrativa. Anexe os prints do saldo, os comprovantes de Pix e os números de protocolo que você tiver.
Para valores menores, o caminho costuma ser o Juizado Especial Cível, que é mais rápido e não cobra custas no primeiro grau. A Lei 9.099/1995 define até onde ele vai.
Art. 3º O Juizado Especial Cível tem competência para conciliação, processo e julgamento das causas cíveis de menor complexidade, assim consideradas: I – as causas cujo valor não exceda a quarenta vezes o salário mínimo; (…) Art. 4º É competente, para as causas previstas nesta Lei, o Juizado do foro: (…) III – do domicílio do autor ou do local do ato ou fato, nas ações para reparação de dano de qualquer natureza. (…) Art. 9º Nas causas de valor até vinte salários mínimos, as partes comparecerão pessoalmente, podendo ser assistidas por advogado; nas de valor superior, a assistência é obrigatória.
Na prática, quem tem até 20 salários mínimos a receber pode procurar o Juizado sozinho, e entre 20 e 40 salários mínimos precisa de advogado. A ação pode ser proposta na cidade onde o apostador mora, mesmo que a empresa tenha sede em outro estado. Acima disso, o caso vai para a Justiça comum, e quem não pode pagar advogado tem a Defensoria Pública.
Há uma vantagem aqui para quem apostava em plataforma autorizada. A lei das apostas exigia que essas empresas fossem constituídas no Brasil, com sede e administração no país, o que facilita bastante a cobrança. Dependendo de onde o dinheiro ficou parado, a ação pode ser dirigida contra a empresa de apostas, contra a instituição de pagamento ou contra as duas.
Um conselho que dou a todos é não deixar para depois. As empresas estão encerrando as atividades no Brasil, e cobrar uma empresa em funcionamento é bem mais simples do que correr atrás de uma que já fechou as portas.
Meu dinheiro não voltou: qual é o meu caso?
Como usar: clique na opção que descreve a sua situação. A cada resposta aparece a próxima pergunta, e no final você vê os passos indicados para o seu caso. Para testar outra situação, use o botão Recomeçar.
O resultado é uma orientação geral com base na MP 1.394/2026 e não substitui a análise do caso concreto.
Cuidado com os golpes
Toda mudança desse tamanho atrai golpistas, e já circulam mensagens oferecendo uma suposta central de ressarcimento das bets. A devolução é feita pela própria empresa, por meio do banco, direto na conta do apostador. Ninguém precisa pagar taxa nem contratar intermediário para receber o próprio dinheiro, e o único site oficial do governo sobre o assunto é o brasilsembets.gov.br.
E quem apostava em site sem autorização?
A situação é mais delicada. As obrigações de devolução da MP foram criadas para as empresas autorizadas, e os sites ilegais, muitos deles operando do exterior, nunca passaram por esse controle.
Mesmo assim, a lei das apostas manteve uma regra que protege esse apostador. Quando o governo identifica um operador irregular, os bancos devem bloquear as contas dele, mas esse bloqueio não pode atrapalhar a devolução do dinheiro de quem apostou.
Art. 21-A. Constatada, pela autoridade reguladora ou supervisora competente, a exploração de loteria de apostas de quota fixa por pessoa natural ou jurídica não autorizada, as instituições financeiras, as instituições de pagamento e os instituidores de arranjos de pagamento deverão, na forma do regulamento: I – proceder ao bloqueio das contas de depósito, de pagamento e demais contas de registro de que sejam titulares os operadores irregulares; e (…) § 1º O bloqueio de que trata o caput deste artigo observará o devido processo administrativo, com garantia do contraditório e da ampla defesa ao interessado, e não prejudicará o ressarcimento de valores devidos aos apostadores.
Por isso, quem tem comprovantes de Pix mostrando para qual conta o dinheiro foi enviado não deve descartá-los. Eles são o ponto de partida para qualquer tentativa de recuperação, seja por boletim de ocorrência, seja por ação judicial contra quem recebeu os valores.
Perdeu dinheiro por causa do vício? A Justiça tem anulado apostas
A ludopatia, também chamada de transtorno do jogo, é uma doença reconhecida pela Organização Mundial da Saúde. A pessoa perde o controle sobre o impulso de apostar e continua jogando mesmo diante de prejuízos graves, muitas vezes fazendo empréstimos e usando dinheiro de contas essenciais.
Durante o período em que as bets funcionaram com autorização, a Lei 14.790/2023 proibia que pessoas com esse diagnóstico apostassem, e declarava nulas as apostas feitas por elas.
Art. 26. É vedada a participação, direta ou indireta, inclusive por interposta pessoa, na condição de apostador, de: I – menor de 18 (dezoito) anos de idade; (…) VI – pessoa diagnosticada com ludopatia, por laudo de profissional de saúde mental habilitado; e (…) § 1º São nulas de pleno direito as apostas realizadas em desacordo com o previsto neste artigo.
A mesma lei garantia aos apostadores todos os direitos do Código de Defesa do Consumidor.
Art. 27. São assegurados aos apostadores todos os direitos dos consumidores previstos na Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor).
A MP 1.394/2026 revogou esses artigos, mas deixou claro que eles continuam valendo para tudo o que aconteceu enquanto as empresas estavam autorizadas.
Art. 29. (…) Parágrafo único. As disposições da Lei nº 13.756, de 12 de dezembro de 2018, e da Lei nº 14.790, de 29 de dezembro de 2023, permanecerão aplicáveis aos fatos ocorridos durante a vigência das autorizações para exploração de apostas de quota fixa e ao cumprimento das obrigações previstas nos Capítulos II e III desta Medida Provisória, inclusive quanto às competências de supervisão, fiscalização e sanção da Secretaria de Prêmios e Apostas do Ministério da Fazenda e às destinações legais das receitas.
O fim das bets, portanto, não apaga o direito de quem apostou doente. A empresa continua responsável pelas apostas feitas no período, e o art. 10 da MP, transcrito acima, mantém de forma expressa as obrigações de jogo responsável que ela tinha.
A base da devolução está no Código Civil. Quando a lei proíbe um negócio, ele é nulo, e as partes voltam à situação em que estavam antes.
Art. 166. É nulo o negócio jurídico quando: (…) VII – a lei taxativamente o declarar nulo, ou proibir-lhe a prática, sem cominar sanção. (…) Art. 182. Anulado o negócio jurídico, restituir-se-ão as partes ao estado em que antes dele se achavam, e, não sendo possível restituí-las, serão indenizadas com o equivalente.
O que os tribunais têm decidido
O caso de maior repercussão em 2026 foi julgado pela 3ª Turma Cível do Tribunal de Justiça do Distrito Federal, em acórdão de 27 de maio. Um policial militar diagnosticado com ludopatia e transtorno do espectro autista pediu à plataforma o bloqueio definitivo da conta, informando a doença, mas a empresa ignorou o pedido e continuou mandando promoções. O tribunal anulou as apostas, condenou a operadora a devolver R$ 180.963,12, descontados os ganhos que ele já tinha sacado, e fixou R$ 4 mil de dano moral pela recusa em bloquear a conta.
Em São Paulo, a 12ª Câmara de Direito Privado do Tribunal de Justiça manteve a condenação de uma grande operadora a devolver R$ 61 mil a um apostador com diagnóstico de ludopatia, aplicando ao mesmo tempo o Código de Defesa do Consumidor e a lei das apostas. A devolução, porém, foi parcial, porque o tribunal entendeu que o próprio apostador contribuiu para aumentar as perdas ao continuar movimentando dinheiro nas apostas.
Há também decisões em sentido contrário. Pedidos baseados apenas na alegação de vício, sem laudo de profissional de saúde mental, têm sido negados, e alguns juízes já afirmaram que devolver todas as perdas transformaria o Judiciário em uma espécie de seguro para quem aposta e perde.
Olhando o conjunto das decisões, alguns pontos aparecem com frequência. O laudo é a peça central, porque é ele que enquadra o apostador na proibição do art. 26. Pesa muito também a conduta da empresa, principalmente quando ela recebeu pedido de bloqueio e não atendeu, continuou mandando bônus a quem pediu para sair ou ignorou um padrão de apostas claramente fora da realidade financeira da pessoa. E, quando há condenação, o valor devolvido costuma ser o total depositado menos o que o apostador já sacou.
O que os tribunais costumam analisar
Como usar: marque cada item que corresponde à sua situação. Abaixo da lista aparece uma leitura do que você já tem e do que ainda falta reunir. A ferramenta não diz se você vai ganhar a ação, apenas mostra os elementos que costumam pesar nesses processos.
Cada processo depende das provas e do entendimento do juiz. A lista reúne os pontos mais citados nas decisões de 2025 e 2026 e não substitui a análise do caso concreto.
Para quem pensa em entrar com ação, a recomendação é a mesma dada sobre o saldo, com ainda mais razão. Com as empresas fechando as operações no país, quanto antes o processo começar, maior a chance de encontrar a empresa em funcionamento e com patrimônio para pagar. E vale reunir desde já o laudo, os extratos, as mensagens trocadas com a plataforma e os comprovantes de empréstimos feitos para apostar.
Se você ou alguém próximo está passando por isso, o tratamento é gratuito pelo SUS, nos Centros de Atenção Psicossocial (CAPS). A ação judicial pode recuperar parte do dinheiro, mas é o tratamento que impede que o problema volte por outros caminhos.
E se quem apostou foi um filho menor de idade?
O mesmo art. 26, transcrito acima, proibia a participação de menores de 18 anos e declarava nulas as apostas feitas por eles. Muitos pais só descobrem o problema quando aparecem no extrato vários Pix para empresas desconhecidas, e nesse caso o fundamento para pedir a devolução é o mesmo da ludopatia, com uma diferença importante, porque aqui não é preciso laudo, basta provar a idade de quem apostou.
As plataformas autorizadas eram obrigadas a confirmar a identidade do apostador, inclusive com reconhecimento facial. Se um adolescente conseguiu apostar, isso por si só indica falha da empresa. A dificuldade costuma estar na prova, já que muitas vezes a conta foi aberta com o CPF ou o celular de um adulto. Por isso, vale reunir os extratos, as conversas, os prints do aparelho usado e tudo o que mostre que era o filho quem fazia as apostas.
Dívidas feitas para apostar
Para muita gente, o prejuízo não ficou só na plataforma. Vieram o cartão de crédito, o cheque especial, o empréstimo pessoal e o consignado, todos usados para continuar apostando. Quando as parcelas passam a consumir o dinheiro do aluguel, da comida e das contas básicas, a pessoa pode estar no que a lei chama de superendividamento.
Art. 54-A. (…) § 1º Entende-se por superendividamento a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial, nos termos da regulamentação.
Desde 2021, o Código de Defesa do Consumidor permite que o superendividado peça ao juiz uma audiência com todos os credores ao mesmo tempo, para negociar um plano único de pagamento.
Art. 104-A. A requerimento do consumidor superendividado pessoa natural, o juiz poderá instaurar processo de repactuação de dívidas, com vistas à realização de audiência conciliatória, presidida por ele ou por conciliador credenciado no juízo, com a presença de todos os credores de dívidas previstas no art. 54-A deste Código, na qual o consumidor apresentará proposta de plano de pagamento com prazo máximo de 5 (cinco) anos, preservados o mínimo existencial, nos termos da regulamentação, e as garantias e as formas de pagamento originalmente pactuadas.
Em vez de renegociar banco por banco, sempre em condições piores, a pessoa apresenta um plano de até cinco anos que caiba no orçamento e preserve o necessário para viver. Veja que a lei fala em consumidor de boa-fé, e os credores costumam questionar dívidas contraídas para apostar. É aí que o diagnóstico de ludopatia volta a ter peso, porque mostra que as dívidas vieram de uma doença, e não da intenção de deixar de pagar.
Quando a família precisa intervir
Há casos em que a pessoa não consegue parar sozinha e continua comprometendo o patrimônio da família, mesmo em tratamento. O Código Civil prevê uma proteção para essa situação, voltada a quem gasta de forma descontrolada, a quem a lei chama de pródigo.
Art. 4º São incapazes, relativamente a certos atos ou à maneira de os exercer: (…) IV – os pródigos. (…) Art. 1.767. Estão sujeitos a curatela: (…) V – os pródigos. (…) Art. 1.782. A interdição do pródigo só o privará de, sem curador, emprestar, transigir, dar quitação, alienar, hipotecar, demandar ou ser demandado, e praticar, em geral, os atos que não sejam de mera administração.
A curatela do pródigo não tira da pessoa o direito de trabalhar, votar, casar ou cuidar da própria vida. Ela alcança apenas os atos que mexem com o patrimônio, como fazer empréstimos e vender bens, que passam a depender da participação de um curador nomeado pelo juiz. O pedido é feito em ação judicial, normalmente por um familiar próximo, e depende de perícia que comprove o descontrole.
É uma medida séria, que só deve ser usada quando outras alternativas não funcionaram, e sempre ao lado do tratamento. Em muitos casos, porém, é o que impede a perda da casa da família ou a assinatura de um novo empréstimo no primeiro momento de recaída.
Perguntas frequentes
Se eu não sacar até 5 de outubro, perco o dinheiro? Não. O saldo que ficar na plataforma deve ser devolvido pelos bancos entre 9 e 14 de outubro, de preferência na conta de onde saiu o depósito.
Preciso me cadastrar em algum site para receber? Não para a devolução feita pelos bancos, que é automática. O site brasilsembets.gov.br reúne as orientações oficiais e deve informar como será o resgate dos valores enviados à Caixa.
O que acontece com uma aposta em jogo que ainda não aconteceu? Ela é cancelada, e o valor apostado volta inteiro, sem desconto.
Ganhei uma aposta, mas não saquei o prêmio. Ainda recebo? Sim, se o resultado saiu antes do bloqueio dos sites. O prêmio entra no valor a ser devolvido.
Posso entrar no Juizado sem advogado? Sim, nas causas de até 20 salários mínimos. Entre 20 e 40 salários mínimos, o advogado é obrigatório.
Quem tem ludopatia recebe de volta tudo o que perdeu? Nem sempre. Nas condenações, o valor costuma ser o total depositado menos o que já foi sacado, e há decisões que reduziram a devolução por entender que o apostador contribuiu para as perdas.
O apostador faleceu e deixou saldo na plataforma. A família perde o dinheiro? Não. O saldo faz parte da herança e passa aos herdeiros, que podem cobrá-lo da empresa apresentando a certidão de óbito e os documentos do inventário.
Art. 1.784. Aberta a sucessão, a herança transmite-se, desde logo, aos herdeiros legítimos e testamentários.
A proibição das bets veio acompanhada de regras claras para a devolução do dinheiro, e a maior parte dos apostadores deve receber sem complicação. Para quem ficar de fora, a lei deixou o caminho aberto, já que a empresa continua respondendo pelo que deve mesmo depois de encerrar as atividades. O que faz diferença é ter guardado as provas e não esperar demais para agir.
Desde que a Águas do Pará assumiu o abastecimento de água e o esgoto em boa parte do estado, as reclamações se multiplicaram, com contas de imóveis que nem recebem água da rede, cobrança de quem usa poço artesiano e taxa de esgoto em rua onde não existe rede. Em setembro, a agência reguladora estadual confirmou que parte dessas cobranças não tem comprovação técnica. Mas nem toda cobrança da concessionária é ilegal. Neste artigo, você vai entender o que a lei permite cobrar, onde estão as irregularidades e como contestar a conta sem correr o risco de ficar inadimplente.
O que a Arcon constatou nas cobranças da Águas do Pará
A Arcon é a agência que regula e fiscaliza a concessionária. No dia 4 de setembro de 2026, ela notificou a Águas do Pará para suspender, de imediato, cobranças e reativações de cadastro feitas sem verificação técnica de que o imóvel está de fato ligado à rede pública.
Segundo o comunicado oficial da agência, a análise encontrou três situações. A primeira foi a reativação automática, em massa, de cadastros antigos da Cosanpa que estavam inativos. A segunda foi o faturamento por estimativa de consumo em imóveis que tinham pedido o desligamento ou que usam fonte própria de água, como o poço. A terceira foi o envio de avisos de disponibilidade de rede de esgoto, com cobrança programada para a fatura seguinte, sem que a empresa demonstrasse que a rede existe.
A Arcon determinou que essas cobranças fiquem bloqueadas até que os faturamentos sejam revisados e os imóveis passem por vistoria técnica. A concessionária também precisa comprovar a existência da rede de esgoto nos locais em que avisou sobre a nova cobrança e enviar um relatório por município.
O que diz a concessionária
Em nota publicada em 7 de setembro, a Águas do Pará afirmou que a determinação alcança apenas a cobrança por disponibilidade sem comprovação técnica da rede e os cadastros reativados em 2026 sem pedido do usuário e sem vistoria, e que o cliente ligado à rede e abastecido deve continuar pagando normalmente.
Veja que a nota não menciona a cobrança por estimativa em imóveis desligados a pedido ou abastecidos por fonte própria, situação que também foi apontada pela agência reguladora. Além disso, a nota limita a reativação de cadastros ao ano de 2026, recorte que não aparece no comunicado da Arcon.
Arcon e concessionária, lado a lado
Como usar. Procure no quadro a linha que descreve a sua situação e toque nela. Abaixo do quadro aparece o que isso significa para você e o que fazer.
Situação
Comunicado da Arcon
Nota da Águas do Pará
Cobrança de esgoto ou de disponibilidade sem prova de que a rede existe
Suspensa
Suspensa
Cadastro antigo reativado sem pedido do morador e sem vistoria
Suspensa
Só se reativado em 2026
Consumo estimado em imóvel que pediu o desligamento
Apontada como irregular
Não mencionada
Consumo estimado em imóvel abastecido por poço
Apontada como irregular
Não mencionada
Imóvel ligado à rede e recebendo água normalmente
Não alcançada
Deve pagar
Toque em uma linha do quadro para ver a explicação.
Quadro elaborado a partir do comunicado da Arcon de 4/9/2026 e da nota da concessionária de 7/9/2026.
Por isso, quem está em uma das situações apontadas pela Arcon não deve presumir que a cobrança foi cancelada nem que ela é devida, e sim registrar a contestação e pedir a vistoria técnica.
Taxa de disponibilidade: quando ela é legal e quando não é
Muita gente acredita que só deve pagar pela água que consome. A lei não funciona assim. O marco do saneamento obriga os imóveis urbanos a se ligarem à rede pública que estiver disponível e permite cobrar pela simples disponibilização da estrutura:
Art. 45. As edificações permanentes urbanas serão conectadas às redes públicas de abastecimento de água e de esgotamento sanitário disponíveis e sujeitas ao pagamento de taxas, tarifas e outros preços públicos decorrentes da disponibilização e da manutenção da infraestrutura e do uso desses serviços.
(…)
§ 4º Quando disponibilizada rede pública de esgotamento sanitário, o usuário estará sujeito aos pagamentos previstos no caput deste artigo, sendo-lhe assegurada a cobrança de um valor mínimo de utilização dos serviços, ainda que a sua edificação não esteja conectada à rede pública.
É daí que vem a chamada taxa de disponibilidade. Ela existe, é legal e pode ser cobrada até de quem ainda não ligou o imóvel à rede de esgoto, desde que a rede passe na sua rua.
A regulamentação da Arcon acrescenta uma condição importante, que é o aviso prévio. Quando a rede chega, o morador é avisado e tem um prazo para pedir a ligação. Só depois desse prazo a tarifa mínima pode ser cobrada de quem não se ligou:
Art. 6º (…) § 1º Na hipótese do caput deste artigo, é dever do usuário, no prazo máximo de 30 (trinta) dias do aviso, realizado pelo prestador de serviços ou qualquer órgão público competente, solicitar o fornecimento dos serviços e providenciar as adequações solicitadas pelo prestador de serviços, as medidas necessárias em suas instalações prediais para o abastecimento de água e/ou coleta de esgotos, dentro das especificações técnicas do prestador de serviços.
(…)
§ 4º Passado o prazo estabelecido no parágrafo 1º, sem prejuízo do disposto no parágrafo 3º, poderá o prestador de serviços cobrar as tarifas de água e/ou esgotamento sanitário mínima vigentes, em virtude da sustentabilidade econômico-financeira do serviço público (art. 29, da Lei Federal nº 11.445, de 5 de janeiro de 2007) e da efetiva disponibilização do serviço (art. 45, da Lei Federal nº 11.445, de 5 de janeiro de 2007).
Veja que tudo gira em torno da rede disponível. Se não há rede de esgoto na sua rua, não há disponibilidade a cobrar. Se a concessionária não comprova que a rede existe, a cobrança fica sem base, e foi exatamente isso que a Arcon apontou.
O que pode ser cobrado na sua rua
Como usar. Responda às três perguntas tocando na opção que corresponde ao seu imóvel. O desenho da rua muda conforme as respostas, e o quadro abaixo mostra o que pode e o que não pode aparecer na sua conta.
A rede de água da Águas do Pará passa na frente do imóvel?
O imóvel recebe água da rede?
Existe rede de esgoto na rua?
Responda às três perguntas para ver o resultado.
O resultado é orientativo e não substitui a análise da sua conta.
A taxa de disponibilidade é legítima quando a rede existe na sua rua e você foi avisado, e se torna irregular quando a rede não existe, não foi comprovada ou a cobrança vem de um cadastro antigo reativado sem vistoria.
Poço artesiano: o poço não isenta, mas limita a cobrança
Essa é a dúvida que mais aparece. Quem tem poço costuma achar que não deve nada à concessionária, e a resposta jurídica é mais complicada do que isso.
Para a casa comum, a lei não permite misturar as duas fontes de água. Se o imóvel está ligado à rede pública, a instalação da casa não pode ser abastecida também pelo poço:
Art. 45. (…) § 2º A instalação hidráulica predial ligada à rede pública de abastecimento de água não poderá ser também alimentada por outras fontes.
Além disso, a obrigação de se ligar à rede disponível vale para todos os imóveis urbanos. Ter poço não afasta essa obrigação, e por isso a tarifa mínima de disponibilidade pode continuar sendo cobrada quando a rede passa na frente do imóvel.
A lei dá um tratamento diferente apenas a imóveis não residenciais e a condomínios. Eles podem usar poço ou outra fonte alternativa, com autorização do órgão competente, e pagam somente pelo esgoto, na proporção da água que captam:
§ 11. As edificações para uso não residencial ou condomínios regidos pela Lei nº 4.591, de 16 de dezembro de 1964, poderão utilizar-se de fontes e métodos alternativos de abastecimento de água, incluindo águas subterrâneas, de reúso ou pluviais, desde que autorizados pelo órgão gestor competente e que promovam o pagamento pelo uso de recursos hídricos, quando devido.
§ 12. Para a satisfação das condições descritas no § 11 deste artigo, os usuários deverão instalar medidor para contabilizar o seu consumo e deverão arcar apenas com o pagamento pelo uso da rede de coleta e tratamento de esgoto na quantidade equivalente ao volume de água captado.
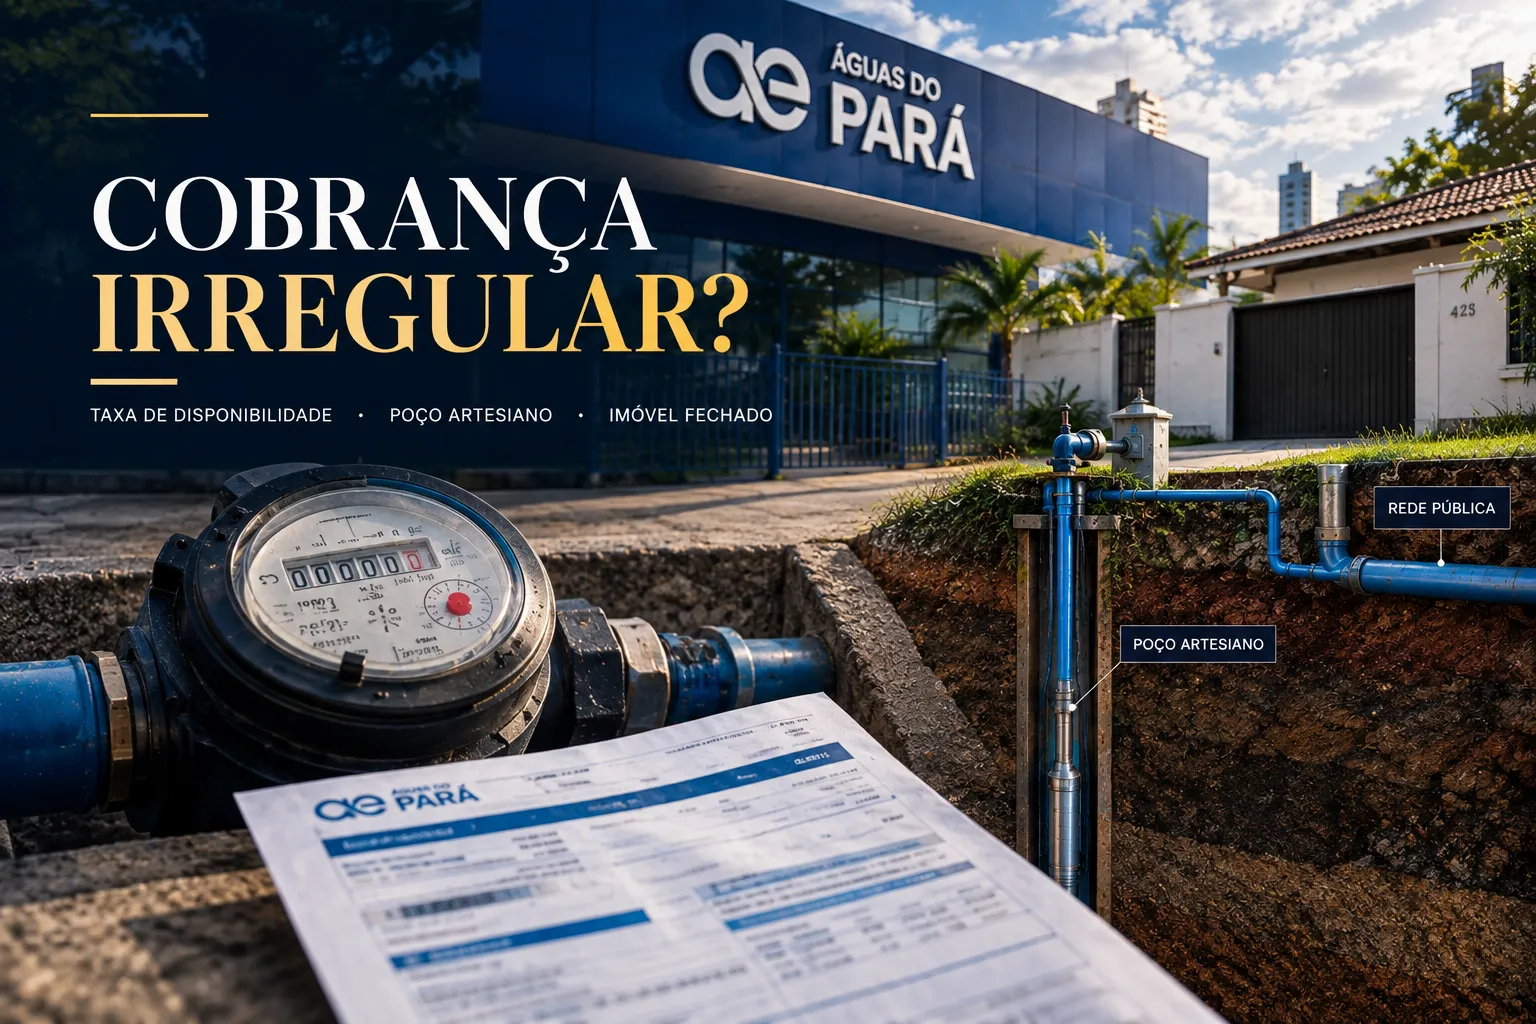
Então onde está a irregularidade? Está em cobrar, de quem usa só o poço, um consumo de água estimado, como se a água viesse da rede. Essa foi uma das práticas apontadas pela Arcon, e o Superior Tribunal de Justiça já considerou ilegal a cobrança de água por estimativa de consumo, justamente em um caso de casas abastecidas por cisterna, afirmando que, sem hidrômetro, a cobrança deve ficar na tarifa mínima (REsp 1.513.218/RJ, 2ª Turma, relator ministro Humberto Martins).
O mesmo raciocínio vale para o esgoto. A regulamentação da Arcon só permite calcular o volume de esgoto onde existe rede:
Art. 72. A determinação do volume de esgoto incidirá somente sobre os imóveis servidos por redes públicas de esgotamento sanitário e terá como base o consumo de água, cujos critérios para estimativa devem considerar:
I – o abastecimento pelo prestador de serviços;
II – o abastecimento próprio de água por parte do usuário; e
III – a utilização de água como insumo em processos produtivos.
Tenho poço. O que pode vir na conta?
Como usar. Toque na aba que corresponde ao seu imóvel, casa ou comércio e condomínio, e compare o que a concessionária pode e o que não pode cobrar.
Pode ser cobrado
Tarifa mínima de água pela disponibilidade, se a rede passa na frente do imóvel e houve aviso prévio.
Tarifa mínima de esgoto, se a rede de esgoto existe na rua, mesmo sem a casa estar ligada.
Não pode ser cobrado
Consumo de água estimado, como se a água viesse da rede.
Esgoto em rua onde não existe rede de esgoto.
Qualquer cobrança baseada em cadastro antigo reativado sem vistoria.
Atenção: a casa ligada à rede não pode ter o poço conectado à mesma instalação (art. 45, § 2º).
Pode ser cobrado
Esgoto, na quantidade equivalente à água captada do poço, medida por hidrômetro.
Não pode ser cobrado
Água da rede que o imóvel não usa, quando o uso do poço está autorizado pelo órgão competente.
Esgoto calculado por estimativa, sem medidor.
Esgoto em rua onde não existe rede de esgoto.
Atenção: essa regra depende da autorização do órgão gestor e da instalação do medidor (art. 45, §§ 11 e 12).
O poço não livra o imóvel da tarifa mínima quando a rede existe, mas impede que a concessionária cobre um consumo de água que não foi fornecido.
Imóvel fechado ou desocupado: a conta só para com pedido formal
Imagine uma casa que ficou fechada depois que a família se mudou. Ninguém usa água, o hidrômetro não gira, e mesmo assim a conta continua chegando todo mês.
Os tribunais costumam aceitar a cobrança da tarifa mínima nesse caso, porque ela remunera a disponibilidade do serviço, e não o consumo. Por isso, enquanto o proprietário não pede formalmente a suspensão, a conta mínima tende a ser considerada devida, mesmo com o imóvel vazio.
O cenário muda quando existe o pedido. A regulamentação da Arcon prevê expressamente a desocupação como motivo para cancelar ou alterar a emissão da fatura:
Art. 112. A emissão da fatura poderá ser cancelada ou alterada a pedido do interessado, desde que não exista débito anterior, ou por iniciativa do prestador de serviços, nos seguintes casos:
I – desocupação;
II – demolição;
III – fusão de economias;
IV – incêndio;
V – interrupção da prestação dos serviços de abastecimento de água e/ou de esgotamento sanitário; ou
VI – outras situações conforme critérios propostos pelo prestador de serviços e aprovados pela ARCON-PA.
E o desligamento físico do ramal também pode ser pedido pelo próprio usuário:
Art. 83. Os ramais de água poderão ser desligados das redes públicas respectivas:
I – por interesse do usuário, desde que não haja inadimplência, mediante pedido, observado o cumprimento das obrigações previstas em contratos e a legislação pertinente;
São duas coisas diferentes. O cancelamento da fatura suspende a cobrança e mantém a ligação, o que facilita voltar a usar o imóvel depois. O desligamento retira a ligação da rede, e religar costuma gerar custo. Nos dois casos, a regra exige que não haja débito anterior.
Na minha leitura, o art. 45 da Lei 11.445/2007 obriga o imóvel a estar conectado à rede, mas não transforma essa obrigação em um faturamento perpétuo para quem comprovou que o imóvel está desocupado e pediu formalmente a suspensão. Há decisões de tribunais estaduais nesse sentido, reconhecendo que, depois do pedido comprovado, a cobrança de tarifa mínima de imóvel não habitado gera enriquecimento sem causa da concessionária.
Na prática, o que separa quem paga de quem deixa de pagar é a prova do pedido. Por isso, alguns cuidados fazem toda a diferença:
Peça por escrito. Use um canal que gere número de protocolo e guarde esse número.
Quite os débitos anteriores. A regulamentação condiciona o cancelamento e o desligamento à ausência de débito.
Registre a desocupação. Fotografe o imóvel vazio e a leitura do hidrômetro na data do pedido.
Guarde a resposta da concessionária. Uma negativa por escrito é prova importante para a etapa seguinte.
Leve a negativa à Arcon. Se o pedido for negado ou ignorado, registre reclamação na Ouvidoria da agência, informando o protocolo.
Se nada resolver, procure a Justiça. Com os protocolos, as fotos e a resposta da concessionária em mãos, o caso pode ser levado ao Juizado Especial Cível, que dispensa advogado nas causas de até 20 salários mínimos. Expliquei como funciona no guia Como entrar com uma ação no Juizado Especial Cível.
O caminho do pedido de suspensão
Como usar. Toque em cada ponto da linha para ver o que fazer naquela etapa, ou use os botões Anterior e Próximo. No celular, deslize a linha para o lado para ver todos os pontos.
Imóvel fechado sem pedido formal continua pagando a tarifa mínima, e o que protege o proprietário é o pedido escrito, com protocolo e sem débito em aberto.
Conta mínima sem água na torneira
Outra reclamação frequente é pagar a conta mínima em meses em que a água quase não chegou. A regulamentação da Arcon trata disso de forma direta:
Art. 114. A fatura mínima será por economia dotada de medidor, pela disponibilidade do serviço e terá seu valor fixado para cada categoria de consumo, sendo de 10m³ (dez metros cúbicos) mensais por categoria residencial e comercial, e de 15m³ (quinze metros cúbicos) mensais para as demais categorias.
§ 1º O faturamento pelo consumo mínimo não poderá ser feito quando não houver regularidade do abastecimento que garanta as quantidades mínimas de consumo definidas no caput deste artigo.
A mesma regra aparece no parágrafo único do art. 112. Veja que a tarifa mínima se justifica pela disponibilidade do serviço, e se o serviço não está disponível de forma regular, a cobrança mínima perde a razão de existir.
Para usar esse direito, é preciso provar a falta de água. Guarde os protocolos de reclamação de cada interrupção, os avisos de manutenção divulgados pela concessionária, fotos e vídeos da torneira seca com data e, se possível, registros de vizinhos com o mesmo problema.
Sem abastecimento regular, a concessionária não pode faturar o consumo mínimo, e a prova da falta de água fica a cargo do consumidor que reclama.
Como contestar a cobrança, passo a passo
Deixar de pagar sem contestar formalmente é o caminho mais arriscado. A conta continua vencendo, os juros correm e, sem um protocolo de reclamação, fica difícil demonstrar depois que a cobrança era indevida. O caminho seguro é este:
Reúna as faturas. Confira a categoria do imóvel, o consumo registrado e cada item cobrado.
Registre a reclamação na concessionária. O prazo é de até 10 dias a contar do recebimento da fatura, e o atendimento da Águas do Pará funciona pelo 0800 091 0091, por telefone ou WhatsApp, e pelo aplicativo. Anote o número do protocolo.
Peça vistoria técnica. É a orientação da própria Arcon para quem se sente lesado, e ela serve para verificar a categoria do imóvel e a existência da rede.
Exija resposta por escrito. A concessionária tem 30 dias para informar as providências adotadas.
Leve o caso à Ouvidoria da Arcon. Se a resposta não resolver, registre reclamação pelo telefone (91) 3198-3977, pelo WhatsApp (91) 99334-7355 ou pelo e-mail ouvidoria@arcon.pa.gov.br, informando o protocolo da concessionária.
Procure o Procon ou o Juizado Especial Cível. Se nada disso funcionar, a discussão pode ir para a Justiça. Expliquei como funciona o Juizado, com e sem advogado, no guia Como entrar com uma ação no Juizado Especial Cível.
Os prazos dos passos 2 e 4 estão na regulamentação da Arcon:
Art. 108. Caso haja discordância em relação à cobrança ou respectivos valores, o usuário poderá apresentar recurso junto ao prestador de serviços, no prazo de até 10 (dez) dias, a contar do recebimento da fatura.
Art. 131. O prestador de serviços deverá comunicar ao usuário, por escrito, no prazo de 30 (trinta) dias, sobre as providências adotadas quanto às solicitações e reclamações recebidas do mesmo.
E a obrigação da agência reguladora de responder está na própria lei do saneamento:
Art. 23. (…) § 3º As entidades fiscalizadoras deverão receber e se manifestar conclusivamente sobre as reclamações que, a juízo do interessado, não tenham sido suficientemente atendidas pelos prestadores dos serviços.
E o risco de corte?
O corte por falta de pagamento exige aviso prévio de, no mínimo, 30 dias:
Art. 40. Os serviços poderão ser interrompidos pelo prestador nas seguintes hipóteses: (…) V – inadimplemento, pelo usuário do serviço de abastecimento de água ou de esgotamento sanitário, do pagamento das tarifas, após ter sido formalmente notificado (…).
(…)
§ 2º A suspensão dos serviços prevista nos incisos III e V do caput deste artigo será precedida de prévio aviso ao usuário, não inferior a 30 (trinta) dias da data prevista para a suspensão.
Além disso, a Arcon classifica como infração da concessionária cortar o serviço enquanto a reclamação do usuário está sendo analisada pela agência:
Art. 49. São infrações de natureza média: (…) III – Suspender a prestação dos serviços, enquanto a reclamação do usuário estiver sendo objeto de análise por parte da ARCON/PA, salvo por razões diversas do objeto da reclamação pendente.
Por isso a reclamação formal, primeiro na concessionária e depois na Arcon, protege o consumidor muito mais do que simplesmente deixar a conta de lado.
Sua cobrança pode ser irregular?
Como usar. Responda sim ou não a cada pergunta, olhando a sua conta de água. Ao final, aparece a lista das situações que merecem contestação e a parte do artigo que explica cada uma.
A conta cobra esgoto, mas não existe rede de esgoto na sua rua?
Você usa só poço e a conta cobra consumo de água?
O imóvel estava sem conta e voltou a receber cobrança sem você pedir a ligação?
O imóvel está fechado e você já pediu a suspensão por escrito, sem débitos em aberto?
Faltou água com frequência no mês cobrado e a conta veio pelo valor mínimo?
Responda às cinco perguntas para ver o resultado.
O resultado é orientativo e não substitui a análise individual da sua conta.
Perguntas frequentes
Posso deixar de pagar a conta enquanto reclamo?
Não é o caminho mais seguro. A conta que não foi contestada continua vencendo e pode gerar juros, negativação e, depois do aviso de 30 dias, o corte. O ideal é registrar a reclamação dentro do prazo, guardar o protocolo e levar o caso à Arcon, que proíbe o corte enquanto a reclamação estiver em análise na agência.
Tenho poço, por que ainda pago alguma coisa?
Porque a lei obriga os imóveis urbanos a se ligarem à rede disponível e permite cobrar a tarifa mínima pela disponibilidade. O que o poço impede é a cobrança de um consumo de água que você não recebeu.
Moro em um terreno com mais de uma casa e um só hidrômetro. Posso ser cobrado por cada casa?
Em regra, sim. Ao revisar o Tema 414, o Superior Tribunal de Justiça fixou que é lícita a cobrança de uma parcela mínima por unidade, mesmo com um único medidor (REsp 1.937.887/RJ, 1ª Seção, relator ministro Paulo Sérgio Domingues, julgado em 20/06/2024):
Nos condomínios formados por múltiplas unidades de consumo (economias) e um único hidrômetro é lícita a adoção de metodologia de cálculo da tarifa devida pela prestação dos serviços de saneamento por meio da exigência de uma parcela fixa (“tarifa mínima”), concebida sob a forma de franquia de consumo devida por cada uma das unidades consumidoras (economias); bem como por meio de uma segunda parcela, variável e eventual, exigida apenas se o consumo real aferido pelo medidor único do condomínio exceder a franquia de consumo de todas as unidades conjuntamente consideradas.
A concessionária pode cobrar sem ter hidrômetro no imóvel?
Pode cobrar a tarifa mínima, mas não um consumo estimado. Para o STJ, a instalação do hidrômetro é obrigação da concessionária, e a cobrança por estimativa, por não corresponder ao que foi efetivamente consumido, é ilegal.
Tenho direito à devolução do que paguei a mais?
Sim, quando a cobrança a maior foi responsabilidade da concessionária. A regulamentação da Arcon prevê a devolução, respeitado o prazo de cinco anos:
Art. 95. Caso o prestador de serviços tenha faturado valores incorretos ou não efetuado qualquer faturamento, por motivo de sua responsabilidade, deverá observar os seguintes procedimentos: (…) II – faturamento a maior: providenciar a devolução ao usuário das quantias recebidas indevidamente, correspondentes ao período faturado incorretamente, observado o prazo de prescrição de 5 (cinco) anos estabelecido no artigo 27 da Lei nº 8.078, de 11 de setembro de 1990.
Se a concessionária não devolver, o pedido pode ser levado à Arcon e, em último caso, ao Juizado Especial Cível. O passo a passo para isso está no guia Como entrar com uma ação no Juizado Especial Cível.
Wendell Aviz Advogado, OAB/PA 20.987. Atua na Aviz Advocacia, com sede em Ananindeua/PA e atendimento online para clientes de todo o Brasil.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada do caso concreto por profissional habilitado.
O Juizado Especial Cível foi criado para que conflitos do dia a dia, como a compra que nunca chegou, a cobrança indevida, o conserto mal feito ou a batida de carro, sejam resolvidos de forma rápida, barata e, em muitos casos, sem a necessidade de contratar advogado. Neste guia você vai ver quando o seu caso pode ir para o Juizado, até que valor é possível entrar sozinho, quais documentos separar, o que acontece em cada audiência e quais erros mais fazem as pessoas perderem a causa.
O que é o Juizado Especial Cível
O Juizado Especial Cível, que muita gente ainda chama de “pequenas causas”, é uma parte da Justiça Estadual com regras próprias, previstas na Lei nº 9.099/1995. A ideia é que o processo seja mais simples do que na Justiça comum, com menos papel, menos formalidade e sempre com uma tentativa de acordo antes do julgamento.
A própria lei diz quais são os princípios que devem guiar o processo.
Art. 2º O processo orientar-se-á pelos critérios da oralidade, simplicidade, informalidade, economia processual e celeridade, buscando, sempre que possível, a conciliação ou a transação.
Na prática, isso significa que você pode contar o seu problema com as suas palavras, que o juiz tem liberdade para conduzir o caso de forma mais direta e que a primeira audiência é sempre uma conversa para tentar um acordo.
Que tipo de causa pode ir para o Juizado
Nem todo problema pode ser levado ao Juizado. A lei limita a competência às causas de menor complexidade e define quais são elas.
Art. 3º O Juizado Especial Cível tem competência para conciliação, processo e julgamento das causas cíveis de menor complexidade, assim consideradas:
I – as causas cujo valor não exceda a quarenta vezes o salário mínimo;
II – as enumeradas no art. 275, inciso II, do Código de Processo Civil;
III – a ação de despejo para uso próprio;
IV – as ações possessórias sobre bens imóveis de valor não excedente ao fixado no inciso I deste artigo.
§ 1º Compete ao Juizado Especial promover a execução:
I – dos seus julgados;
II – dos títulos executivos extrajudiciais, no valor de até quarenta vezes o salário mínimo, observado o disposto no § 1º do art. 8º desta Lei.
§ 2º Ficam excluídas da competência do Juizado Especial as causas de natureza alimentar, falimentar, fiscal e de interesse da Fazenda Pública, e também as relativas a acidentes de trabalho, a resíduos e ao estado e capacidade das pessoas, ainda que de cunho patrimonial.
§ 3º A opção pelo procedimento previsto nesta Lei importará em renúncia ao crédito excedente ao limite estabelecido neste artigo, excetuada a hipótese de conciliação.
Com o salário mínimo de 2026 fixado em R$ 1.621,00, o teto do Juizado é de R$ 64.840,00. A maior parte das ações do dia a dia fica abaixo disso, como problemas com bancos, lojas, operadoras de telefonia e internet, companhias aéreas, planos de saúde, concessionárias de água e energia, oficinas, prestadores de serviço e vizinhos.
O inciso II faz referência ao Código de Processo Civil antigo, de 1973, que listava algumas causas que podem ir ao Juizado por causa da matéria, como a cobrança de valores devidos ao condomínio pelo condômino e o ressarcimento por danos em acidente de trânsito. Quando o CPC atual entrou em vigor, surgiu a dúvida se essa lista ainda valia, e uma lei de 2024 encerrou a discussão.
Art. 1.063. Os juizados especiais cíveis previstos na Lei nº 9.099, de 26 de setembro de 1995, continuam competentes para o processamento e o julgamento das causas previstas no inciso II do art. 275 da Lei nº 5.869, de 11 de janeiro de 1973.
Já o § 2º funciona como uma lista de exclusão. Pensão alimentícia, divórcio, guarda, interdição, inventário, falência, impostos e acidente de trabalho não podem ser discutidos no Juizado Especial Cível, mesmo que o valor seja pequeno.
Repare também no § 3º, que é uma armadilha comum. Se o seu prejuízo passa do limite e você escolhe o Juizado mesmo assim, você abre mão do que exceder o teto, salvo se a diferença vier por acordo.
Teste rápido: meu caso cabe no Juizado?
Como usar: responda às cinco perguntas clicando em “Sim” ou “Não”. Se alguma resposta tirar o seu caso do Juizado, o teste para e explica o motivo. Ao final, clique em “Refazer o teste” para simular outra situação.
O teste dá uma orientação geral e não substitui a análise do caso concreto.
Quem pode processar e quem pode ser processado
A lei também restringe quem pode estar no processo, tanto do lado de quem pede quanto do lado de quem é cobrado.
Art. 8º Não poderão ser partes, no processo instituído por esta Lei, o incapaz, o preso, as pessoas jurídicas de direito público, as empresas públicas da União, a massa falida e o insolvente civil.
§ 1º Somente serão admitidas a propor ação perante o Juizado Especial:
I – as pessoas físicas capazes, excluídos os cessionários de direito de pessoas jurídicas;
II – as pessoas enquadradas como microempreendedores individuais, microempresas e empresas de pequeno porte na forma da Lei Complementar nº 123, de 14 de dezembro de 2006;
III – as pessoas jurídicas qualificadas como Organização da Sociedade Civil de Interesse Público, nos termos da Lei nº 9.790, de 23 de março de 1999;
IV – as sociedades de crédito ao microempreendedor, nos termos do art. 1º da Lei nº 10.194, de 14 de fevereiro de 2001.
§ 2º O maior de dezoito anos poderá ser autor, independentemente de assistência, inclusive para fins de conciliação.
Isso quer dizer que qualquer pessoa maior de 18 anos e capaz pode entrar com ação, assim como o MEI, a microempresa e a empresa de pequeno porte. Uma empresa de grande porte pode ser processada no Juizado, mas não pode usá-lo para cobrar alguém.
Se o problema é com a prefeitura, o Estado, o INSS ou outro órgão público, o caminho não é o Juizado Especial Cível. Nesses casos existem o Juizado Especial da Fazenda Pública, para municípios e estados, e o Juizado Especial Federal, para a União, o INSS, a Caixa e outros entes federais, cada um com regras próprias.
Com ou sem advogado: a regra dos 20 salários mínimos
Esta é a dúvida mais comum, e a resposta depende do valor da causa.
Art. 9º Nas causas de valor até vinte salários mínimos, as partes comparecerão pessoalmente, podendo ser assistidas por advogado; nas de valor superior, a assistência é obrigatória.
§ 1º Sendo facultativa a assistência, se uma das partes comparecer assistida por advogado, ou se o réu for pessoa jurídica ou firma individual, terá a outra parte, se quiser, assistência judiciária prestada por órgão instituído junto ao Juizado Especial, na forma da lei local.
§ 2º O Juiz alertará as partes da conveniência do patrocínio por advogado, quando a causa o recomendar.
§ 3º O mandato ao advogado poderá ser verbal, salvo quanto aos poderes especiais.
§ 4º O réu, sendo pessoa jurídica ou titular de firma individual, poderá ser representado por preposto credenciado, munido de carta de preposição com poderes para transigir, sem haver necessidade de vínculo empregatício.
Em 2026, a linha de corte fica em R$ 32.420,00. Até esse valor você pode entrar sozinho ou com advogado, como preferir. Entre R$ 32.420,01 e R$ 64.840,00 o advogado é obrigatório, e quem não tem condições de pagar pode procurar a Defensoria Pública.
O valor da causa é a soma de tudo o que você pede. Se você quer R$ 4.000,00 de devolução de um produto e mais R$ 10.000,00 de dano moral, o valor da causa é R$ 14.000,00, e não apenas o valor do produto.
Veja que o § 1º traz uma proteção importante. Quando a empresa vai à audiência com advogado e você está sozinho, você pode pedir ajuda da assistência judiciária que funciona junto ao Juizado, onde houver esse serviço.
Régua do valor da causa (valores de 2026)
Como usar: some tudo o que você pretende pedir (devolução de dinheiro, conserto, lucros perdidos e dano moral) e digite o total no campo, só com números, vírgula e ponto, como 15.000,00. Clique em “Ver minha faixa” e o marcador mostra em que faixa o seu pedido fica e o que isso significa.
Sem advogado (opcional)
Advogado obrigatório
Acima do teto
R$ 0R$ 32.420R$ 64.840
Digite um valor e clique em “Ver minha faixa”.
Cálculo com base no salário mínimo de R$ 1.621,00 (Decreto nº 12.797/2025). O valor vale para ações ajuizadas em 2026.
Onde entrar com a ação
Você não precisa ir até a cidade da empresa para processá-la. A lei dá algumas opções de local.
Art. 4º É competente, para as causas previstas nesta Lei, o Juizado do foro:
I – do domicílio do réu ou, a critério do autor, do local onde aquele exerça atividades profissionais ou econômicas ou mantenha estabelecimento, filial, agência, sucursal ou escritório;
II – do lugar onde a obrigação deva ser satisfeita;
III – do domicílio do autor ou do local do ato ou fato, nas ações para reparação de dano de qualquer natureza.
Parágrafo único. Em qualquer hipótese, poderá a ação ser proposta no foro previsto no inciso I deste artigo.
Quando você pede indenização por algum dano, pode entrar com a ação no Juizado da cidade onde mora. Nas relações de consumo, o Código de Defesa do Consumidor também permite que o consumidor processe no seu próprio domicílio, o que facilita muito a vida de quem comprou pela internet de uma empresa de outro estado.
Ainda dá tempo de entrar com a ação?
O direito de ir à Justiça não dura para sempre. Passado o prazo, o juiz pode encerrar o processo sem sequer analisar quem tem razão, por isso vale conferir o calendário antes de qualquer outra providência.
Nas relações de consumo, a lei separa duas situações que costumam ser confundidas. O defeito, que a lei chama de vício, é quando o produto ou o serviço simplesmente não funciona como deveria, como a geladeira que não gela ou a pintura que descasca. O dano, que a lei chama de fato do produto ou do serviço, é quando o problema vai além e causa prejuízo à pessoa ou a outros bens, como o celular que explode e queima a mão ou a negativação indevida do nome.
Para reclamar do defeito, os prazos são curtos.
Art. 26. O direito de reclamar pelos vícios aparentes ou de fácil constatação caduca em:
I – trinta dias, tratando-se de fornecimento de serviço e de produtos não duráveis;
II – noventa dias, tratando-se de fornecimento de serviço e de produtos duráveis.
§ 1º Inicia-se a contagem do prazo decadencial a partir da entrega efetiva do produto ou do término da execução dos serviços.
§ 2º Obstam a decadência:
I – a reclamação comprovadamente formulada pelo consumidor perante o fornecedor de produtos e serviços até a resposta negativa correspondente, que deve ser transmitida de forma inequívoca;
II – (Vetado).
III – a instauração de inquérito civil, até seu encerramento.
§ 3º Tratando-se de vício oculto, o prazo decadencial inicia-se no momento em que ficar evidenciado o defeito.
Veja que o § 2º, I, é um aliado importante, porque a reclamação feita à empresa, com protocolo ou outro comprovante, segura o prazo até que ela responda negativamente. É mais um motivo para registrar tudo por escrito desde o primeiro contato.
Para pedir indenização pelo dano, o prazo é bem maior.
Art. 27. Prescreve em cinco anos a pretensão à reparação pelos danos causados por fato do produto ou do serviço prevista na Seção II deste Capítulo, iniciando-se a contagem do prazo a partir do conhecimento do dano e de sua autoria.
Fora das relações de consumo, como na batida de carro entre dois particulares, no estrago causado pela obra do vizinho ou no empréstimo entre conhecidos, valem os prazos do Código Civil.
Art. 206. Prescreve:
(…)
§ 3º Em três anos:
(…)
V – a pretensão de reparação civil;
(…)
§ 5º Em cinco anos:
I – a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular;
Ainda dá tempo?
Como usar: escolha a situação que mais se parece com a sua e informe a data indicada logo abaixo da escolha. Clique em “Calcular prazo” para ver a data-limite estimada e quantos dias ainda restam. Se você reclamou com a empresa e guardou o protocolo, o prazo pode ser maior do que o mostrado.
Escolha a situação, informe a data e clique em “Calcular prazo”.
O resultado é uma estimativa pelas regras gerais da lei. A data de início e as causas que suspendem ou interrompem o prazo podem mudar a conta no caso concreto.
Passo a passo para entrar sem advogado
Quem vai sem advogado dá entrada no pedido por meio da chamada atermação. Você conta o problema a um servidor do Juizado, que transforma o relato em um pedido escrito e o registra no sistema. A lei permite justamente isso.
Art. 14. O processo instaurar-se-á com a apresentação do pedido, escrito ou oral, à Secretaria do Juizado.
§ 1º Do pedido constarão, de forma simples e em linguagem acessível:
I – o nome, a qualificação e o endereço das partes;
II – os fatos e os fundamentos, de forma sucinta;
III – o objeto e seu valor.
§ 2º É lícito formular pedido genérico quando não for possível determinar, desde logo, a extensão da obrigação.
§ 3º O pedido oral será reduzido a escrito pela Secretaria do Juizado, podendo ser utilizado o sistema de fichas ou formulários impressos.
Muitos tribunais já oferecem a atermação online, por formulário no site ou por canais de atendimento remoto, e outros ainda exigem atendimento presencial ou agendamento. Antes de sair de casa, procure no site do Tribunal de Justiça do seu estado as palavras “atermação” ou “Juizado Especial”.
O caminho costuma ser este.
Tente resolver antes. Registre reclamação na empresa, no Procon ou na plataforma consumidor.gov.br e guarde os protocolos, porque eles mostram ao juiz que você buscou uma solução.
Organize os documentos. Separe cópias legíveis de tudo o que prova o que aconteceu, em ordem de data, e use a lista interativa abaixo.
Tenha o endereço correto da outra parte. Para empresas, anote o nome completo e o CNPJ, que aparecem na nota fiscal, no contrato ou no site. Para pessoas, o endereço completo.
Escreva um resumo dos fatos. Uma página com datas, valores e o que você quer que o juiz determine ajuda o servidor a registrar o pedido sem esquecer nada.
Defina o que vai pedir. Devolução de valores, cumprimento do que foi prometido, cancelamento de cobrança, retirada do nome de cadastro de inadimplentes, indenização, ou mais de um desses pedidos.
Faça a atermação e guarde o número do processo. Com ele você acompanha o andamento e recebe a data da audiência.
O endereço da outra parte merece atenção especial, porque a lei não permite que o réu seja chamado por edital no Juizado.
Art. 18. (…)
§ 2º Não se fará citação por edital.
Se a pessoa não for encontrada no endereço informado, o processo pode não andar. Por isso, quando você não sabe onde a outra parte mora, vale avaliar com um advogado se a Justiça comum não é o caminho mais seguro.
Como fazer prova pelo celular
Hoje a maior parte das provas está no celular, e o cuidado na hora de guardar faz diferença no peso que o juiz vai dar a elas.
Prints completos. Capture a tela de modo que apareçam o nome ou número de quem enviou, a data e o horário. Um print recortado, só com a frase, é fácil de contestar.
Conversa inteira exportada. No WhatsApp, a opção de exportar conversa gera um arquivo com todo o histórico, o que mostra o contexto e evita a alegação de que a mensagem foi tirada do lugar.
Gravação de ligação. Você pode gravar a ligação da qual participa, mesmo sem avisar a outra pessoa, e usá-la como prova. O Supremo Tribunal Federal fixou essa orientação no Tema 237 da repercussão geral, ao reconhecer como lícita a gravação feita por um dos participantes da conversa. O que não vale é gravar conversa de terceiros da qual você não participa.
Protocolos e e-mails. Anote cada número de protocolo com data e nome do atendente, e prefira os canais escritos, que deixam registro.
Ata notarial. Quando o conteúdo pode ser apagado, como uma publicação ofensiva ou um anúncio que a empresa pode tirar do ar, o cartório de notas pode registrar oficialmente o que está na tela.
Art. 384. A existência e o modo de existir de algum fato podem ser atestados ou documentados, a requerimento do interessado, mediante ata lavrada por tabelião.
Parágrafo único. Dados representados por imagem ou som gravados em arquivos eletrônicos poderão constar da ata notarial.
A ata notarial tem custo, por isso costuma ser reservada para o que realmente corre o risco de sumir. Para o restante, prints bem feitos e a conversa exportada geralmente bastam.
Nas relações de consumo, o consumidor ainda conta com uma regra que facilita a prova, já que o juiz pode transferir para a empresa o dever de provar que não errou.
Art. 6º São direitos básicos do consumidor:
(…)
VIII – a facilitação da defesa de seus direitos, inclusive com a inversão do ônus da prova, a seu favor, no processo civil, quando, a critério do juiz, for verossímil a alegação ou quando for hipossuficiente, segundo as regras ordinárias de experiências;
A inversão não é automática e não substitui as provas que estão ao seu alcance. Ela ajuda principalmente quando a informação está nas mãos da empresa, como gravações do atendimento ou registros internos do sistema, e vale pedir expressamente que o juiz a aplique.
Lista de documentos por tipo de caso
Como usar: escolha a aba que mais se parece com o seu problema. Marque cada documento à medida que for separando, e a barra verde mostra quanto falta. Se mudar de aba, a contagem recomeça para o novo tipo de caso.
Passo a passo para entrar com advogado
Com advogado, o caminho é diferente. Em vez da atermação, o advogado redige a petição inicial e a protocola diretamente no sistema eletrônico do tribunal, sem precisar passar pelo balcão do Juizado.
Na prática, o que muda para você é o seguinte.
O pedido é montado com estratégia. O advogado escolhe o local mais adequado, calcula o valor da causa para não perder dinheiro com a renúncia ao excedente e organiza as provas desde o início.
Pedidos urgentes são feitos já na entrada. Por exemplo, a retirada imediata do nome dos cadastros de inadimplentes ou o restabelecimento de um serviço essencial.
As audiências e os prazos ficam com o advogado. Você continua precisando comparecer às audiências, mas não precisa responder sozinho aos documentos e argumentos da empresa.
O recurso já está garantido. Se a sentença for desfavorável, o mesmo profissional recorre, o que sem advogado não é possível.
Mesmo abaixo de 20 salários mínimos, vale considerar um advogado quando o caso envolve muitos documentos, quando a empresa costuma ganhar ações parecidas, quando há dano moral relevante ou quando você tem pouca familiaridade com audiências. O próprio art. 9º, § 2º, prevê que o juiz alerte as partes sobre a conveniência do advogado quando a causa recomendar.
Pedido de urgência: quando o juiz decide logo no início
Alguns problemas não podem esperar meses até a sentença. Nesses casos é possível pedir que o juiz dê uma ordem provisória logo no começo do processo, antes mesmo da audiência, o que se chama tutela de urgência ou, como muita gente conhece, liminar.
Art. 300. A tutela de urgência será concedida quando houver elementos que evidenciem a probabilidade do direito e o perigo de dano ou o risco ao resultado útil do processo.
Na prática, o juiz olha para duas coisas. A primeira é se os documentos já mostram que você provavelmente tem razão, e a segunda é se esperar até o fim do processo vai causar um prejuízo sério.
Situações em que esse pedido costuma ser feito no Juizado incluem o nome negativado por dívida que você já pagou ou não reconhece, o corte de água ou energia por conta contestada, o plano de saúde que nega um atendimento indicado pelo médico e a conta bancária bloqueada sem explicação.
O pedido precisa constar já no início, na atermação ou na petição do advogado, com os documentos que mostram a urgência. Se você vai sozinho, diga ao servidor que precisa de uma decisão urgente e explique o motivo, porque um pedido que não é feito não é analisado. A decisão é provisória e pode ser mantida ou revista na sentença.
O que acontece depois que a ação é registrada
O processo no Juizado tem poucas etapas, mas cada uma tem regras que fazem diferença no resultado. A lei prevê que, registrado o pedido, a sessão de conciliação seja marcada em até 15 dias.
Art. 16. Registrado o pedido, independentemente de distribuição e autuação, a Secretaria do Juizado designará a sessão de conciliação, a realizar-se no prazo de quinze dias.
Na realidade, a pauta de muitos Juizados é cheia e a audiência costuma ser marcada para mais adiante. A conciliação também pode acontecer por videoconferência.
Art. 22. A conciliação será conduzida pelo Juiz togado ou leigo ou por conciliador sob sua orientação.
§ 1º Obtida a conciliação, esta será reduzida a escrito e homologada pelo Juiz togado mediante sentença com eficácia de título executivo.
§ 2º É cabível a conciliação não presencial conduzida pelo Juizado mediante o emprego dos recursos tecnológicos disponíveis de transmissão de sons e imagens em tempo real, devendo o resultado da tentativa de conciliação ser reduzido a escrito com os anexos pertinentes.
Art. 23. Se o demandado não comparecer ou recusar-se a participar da tentativa de conciliação não presencial, o Juiz togado proferirá sentença.
Faltar à audiência tem consequências sérias para os dois lados. Se a empresa não comparece, os fatos que você contou são considerados verdadeiros, salvo se o juiz tiver motivo para pensar diferente.
Art. 20. Não comparecendo o demandado à sessão de conciliação ou à audiência de instrução e julgamento, reputar-se-ão verdadeiros os fatos alegados no pedido inicial, salvo se o contrário resultar da convicção do Juiz.
Se quem falta é você, o processo é encerrado sem julgamento, e a lei ainda permite que o juiz cobre as custas de quem faltou sem motivo de força maior.
Art. 51. Extingue-se o processo, além dos casos previstos em lei:
I – quando o autor deixar de comparecer a qualquer das audiências do processo;
(…)
§ 2º No caso do inciso I deste artigo, quando comprovar que a ausência decorre de força maior, a parte poderá ser isentada, pelo Juiz, do pagamento das custas.
Antes de aceitar um acordo
A audiência de conciliação é a melhor chance de resolver o problema rápido, mas também é onde muita gente assina com pressa e se arrepende depois. Uma vez homologado pelo juiz, o acordo encerra a discussão, vale como título para cobrança e não admite recurso, já que o art. 41 da lei exclui expressamente a sentença que homologa a conciliação.
Antes de dizer sim, confira com calma cada ponto do termo.
Valor. Veja se o número no papel é o mesmo que foi falado e se ele cobre tudo o que você pediu, ou se você está abrindo mão de alguma parte.
Prazo e forma de pagamento. Data exata, se é à vista ou parcelado, e por qual meio (depósito, PIX, boleto), com os dados da conta onde o dinheiro vai cair.
Multa por atraso. Peça que conste uma multa caso a empresa não pague ou não cumpra no prazo. Sem ela, você terá menos instrumentos para pressionar o cumprimento.
Obrigações de fazer. Se o acordo inclui retirar seu nome de cadastro, cancelar um contrato ou trocar um produto, o prazo para isso também precisa estar escrito.
O que acontece com o resto. Verifique se o termo diz que o acordo quita todo o problema, e se isso está de acordo com o que você quer.
Se a empresa não cumprir o acordo, você não precisa começar outro processo. Basta informar o Juizado e pedir o cumprimento ali mesmo, com aplicação da multa combinada. Se tiver dúvida sobre a proposta, você pode recusar e seguir com o processo, já que ninguém é obrigado a fazer acordo.
Não havendo acordo, vem a audiência de instrução e julgamento, em que a empresa apresenta a defesa, as provas são produzidas e as testemunhas são ouvidas.
Art. 34. As testemunhas, até o máximo de três para cada parte, comparecerão à audiência de instrução e julgamento levadas pela parte que as tenha arrolado, independentemente de intimação, ou mediante esta, se assim for requerido.
§ 1º O requerimento para intimação das testemunhas será apresentado à Secretaria no mínimo cinco dias antes da audiência de instrução e julgamento.
Quando o réu também faz um pedido contra você
Muita gente entra no Juizado achando que o único risco é perder o que pediu. Mas a outra parte, na própria defesa, pode fazer um pedido contra quem entrou com a ação.
Art. 31. Não se admitirá a reconvenção. É lícito ao réu, na contestação, formular pedido em seu favor, nos limites do art. 3º desta Lei, desde que fundado nos mesmos fatos que constituem objeto da controvérsia.
Parágrafo único. O autor poderá responder ao pedido do réu na própria audiência ou requerer a designação da nova data, que será desde logo fixada, cientes todos os presentes.
Imagine uma batida de carro em que você pede o conserto do seu veículo e o outro motorista diz que a culpa foi sua e pede o conserto do carro dele. Os dois pedidos são julgados na mesma sentença, e você pode sair do processo devendo.
O pedido do réu precisa estar ligado aos mesmos fatos da sua ação e respeitar o limite de valor do Juizado. Se ele aparecer de surpresa na audiência, você pode responder ali mesmo ou pedir uma nova data para preparar a resposta, o que é o mais prudente quando o pedido é alto ou traz documentos que você ainda não viu. Se esse pedido contra você passar de 20 salários mínimos, é recomendável ter um advogado a partir daí.
Linha do tempo do processo no Juizado
Como usar: avance pelas etapas com os botões “Próxima” e “Anterior”, ou toque diretamente em um dos traços da barra para pular para a etapa desejada. Em cada uma você vê o que acontece, o que você precisa fazer e o cuidado mais importante.
Quanto custa entrar no Juizado
Na primeira instância, entrar no Juizado não custa nada.
Art. 54. O acesso ao Juizado Especial independerá, em primeiro grau de jurisdição, do pagamento de custas, taxas ou despesas.
Parágrafo único. O preparo do recurso, na forma do § 1º do art. 42 desta Lei, compreenderá todas as despesas processuais, inclusive aquelas dispensadas em primeiro grau de jurisdição, ressalvada a hipótese de assistência judiciária gratuita.
Art. 55. A sentença de primeiro grau não condenará o vencido em custas e honorários de advogado, ressalvados os casos de litigância de má-fé. Em segundo grau, o recorrente, vencido, pagará as custas e honorários de advogado, que serão fixados entre dez por cento e vinte por cento do valor de condenação ou, não havendo condenação, do valor corrigido da causa.
Quem perde na sentença, em regra, não paga custas nem honorários do advogado da outra parte. O cenário muda no recurso, já que quem recorre paga o preparo, que inclui as despesas dispensadas no início, e se perder o recurso arca também com os honorários do advogado do outro lado. Quem tem direito à justiça gratuita fica dispensado do preparo.
Se você contratar um advogado, os honorários dele são combinados diretamente entre vocês, normalmente em contrato escrito.
Recurso e cumprimento da sentença
Quem não concorda com a sentença pode recorrer para a Turma Recursal, formada por três juízes. Nessa fase, o advogado passa a ser obrigatório, mesmo nas causas pequenas.
Art. 41. Da sentença, excetuada a homologatória de conciliação ou laudo arbitral, caberá recurso para o próprio Juizado.
§ 1º O recurso será julgado por uma turma composta por três Juízes togados, em exercício no primeiro grau de jurisdição, reunidos na sede do Juizado.
§ 2º No recurso, as partes serão obrigatoriamente representadas por advogado.
Art. 42. O recurso será interposto no prazo de dez dias, contados da ciência da sentença, por petição escrita, da qual constarão as razões e o pedido do recorrente.
§ 1º O preparo será feito, independentemente de intimação, nas quarenta e oito horas seguintes à interposição, sob pena de deserção.
§ 2º Após o preparo, a Secretaria intimará o recorrido para oferecer resposta escrita no prazo de dez dias.
Os prazos em dias são contados apenas em dias úteis.
Art. 12-A. Na contagem de prazo em dias, estabelecido por lei ou pelo juiz, para a prática de qualquer ato processual, inclusive para a interposição de recursos, computar-se-ão somente os dias úteis.
Como o preparo inclui todas as despesas dispensadas no início do processo, o valor pode pesar para quem tem renda baixa. Quem não pode pagar sem prejudicar o próprio sustento pode pedir a justiça gratuita no próprio recurso, e o Código de Processo Civil garante que o recurso não seja barrado enquanto esse pedido não for analisado.
Art. 99. (…)
§ 7º Requerida a concessão de gratuidade da justiça em recurso, o recorrente estará dispensado de comprovar o recolhimento do preparo, incumbindo ao relator, neste caso, apreciar o requerimento e, se indeferi-lo, fixar prazo para realização do recolhimento.
Se o pedido for negado, abre-se um prazo para pagar o preparo, e o recurso só será considerado abandonado se o pagamento não for feito nesse prazo. Por isso, quem pede a gratuidade deve juntar documentos que mostrem a situação financeira, como contracheque, extrato bancário ou declaração de imposto de renda, para que o pedido seja analisado com base em provas.
Se a sentença tiver algum ponto obscuro, contraditório ou omisso, é possível apresentar embargos de declaração em cinco dias úteis, o que interrompe o prazo do recurso. Para quem está sem advogado, o mais prudente é procurar orientação assim que receber a sentença, porque os dez dias úteis passam rápido.
Se você ganhou e a empresa não pagou, o cumprimento da sentença acontece no próprio Juizado, e o pedido pode ser feito até verbalmente na secretaria, sem necessidade de nova citação. O juiz pode determinar bloqueio de valores e outras medidas para forçar o pagamento.
Mitos e verdades sobre o Juizado
Algumas ideias circulam como se fossem regra e acabam prejudicando quem entra com a ação.
Mito ou verdade?
Como usar: leia a frase de cada cartão e pense se ela é verdadeira. Depois toque no cartão para virá-lo e ver a resposta com a explicação. Toque de novo para desvirar.
Os erros que mais fazem perder a causa
Pela experiência com processos no Juizado, alguns deslizes se repetem e quase sempre poderiam ser evitados.
Faltar à audiência. Se o autor não comparece, o processo é extinto e ainda pode haver cobrança de custas. Se houver um imprevisto sério, comunique o Juizado antes e guarde o comprovante.
Não ter prova do que aconteceu. Conversas apagadas, nota fiscal perdida e protocolo não anotado enfraquecem o pedido. Guarde tudo desde o primeiro contato com a empresa.
Pedir valor acima do teto sem perceber. O que passar de 40 salários mínimos é perdido, salvo por acordo. Faça a conta antes de registrar o pedido.
Esquecer de pedir algo. O juiz decide sobre o que foi pedido. Se você queria a devolução e também o dano moral, os dois pedidos precisam constar no termo.
Aceitar acordo sem conferir os detalhes. Depois de homologado, o acordo não admite recurso. Valor, data, forma de pagamento e multa por atraso precisam estar escritos no termo.
Informar endereço errado da outra parte. Sem citação por edital, o processo pode travar.
Levar testemunha sem avisar. Se a testemunha não for espontaneamente, o pedido de intimação precisa ser feito pelo menos cinco dias antes da audiência de instrução.
Perder o prazo do recurso. São dez dias úteis a partir da ciência da sentença, e o recurso exige advogado.
Este conteúdo tem caráter informativo e foi escrito com base na legislação vigente em outubro de 2026. Cada caso tem particularidades que podem mudar a orientação, por isso as informações aqui não substituem a análise individual de um profissional. Wendell Aviz
Nas últimas semanas, ganharam força nas redes sociais posts afirmando que quem manuseia bobina de maquininha de cartão ou de caixa registradora tem direito a adicional de insalubridade de 40%, por causa de uma substância química presente no papel. A afirmação mistura uma discussão real, que existe na Justiça do Trabalho, com uma promessa que nenhuma lei faz. Neste artigo, você vai entender de onde veio essa ideia, o que diz a norma oficial, o que os tribunais já decidiram e o que ainda está em aberto.
O que está circulando nas redes
Os posts costumam seguir o mesmo roteiro, com a foto de um comprovante, a palavra bisfenol e a promessa de um acréscimo de 40% no salário de quem trabalha no caixa.
A discussão não foi inventada. Existem ações trabalhistas sobre o tema, e algumas foram ganhas. O problema está na forma como o assunto vem sendo divulgado, como se o direito já estivesse garantido para qualquer pessoa que lida com papel de maquininha, o que não corresponde ao que a lei e os tribunais dizem hoje.
Antes de seguir, teste o que você já ouviu sobre o assunto.
Verdade ou exagero?
Como usar. Leia cada frase, pense se ela é verdadeira e toque no cartão para ver a resposta. Toque de novo para voltar.
O que é o bisfenol e por que ele está na bobina
O papel térmico, usado em maquininhas, caixas de supermercado, bilhetes e senhas, não leva tinta. Ele tem uma camada que escurece quando a cabeça da impressora aquece o papel, e é assim que o texto aparece.
Para que essa reação aconteça, o fabricante usa um revelador químico. Por muitos anos, o mais comum foi o bisfenol A, conhecido pela sigla BPA. Com as restrições ao BPA em vários países, boa parte da indústria passou a usar o bisfenol S (BPS), um composto da mesma família.
O motivo da preocupação é que o bisfenol é associado a alterações hormonais. A Anvisa, por exemplo, proíbe há anos mamadeiras com BPA. Na União Europeia, desde 2020, o papel térmico não pode ter mais de 0,02% de BPA no peso, restrição adotada justamente porque o contato pela pele de trabalhadores como caixas não estava adequadamente controlado. Estudos também mostram que quem manuseia muitos comprovantes por dia tende a ter níveis mais altos de BPA no organismo.
No Brasil, uma pesquisa do Laboratório de Produtos e Tecnologia em Processos da Universidade Federal do Ceará, divulgada em julho de 2026, encontrou BPA em comprovantes e recibos coletados no mercado nacional. Os pesquisadores apontam que a legislação brasileira não fixa limite para o bisfenol em papel térmico e citam, entre os trabalhadores mais expostos, os de bancos, supermercados, farmácias e lojas.
Veja que isso mostra um risco à saúde que merece atenção. Mas risco à saúde e direito ao adicional de insalubridade são coisas diferentes, e é aí que a história dos posts começa a se complicar.
De onde surgiu a tese
A tese nasceu em ações trabalhistas de caixas bancários, principalmente contra a Caixa Econômica Federal e o Banco do Nordeste.
O raciocínio é o seguinte. A norma do Ministério do Trabalho sobre atividades insalubres, a NR-15, tem um anexo de agentes químicos, o Anexo 13, que menciona os fenóis entre as situações de grau máximo. Como o bisfenol é derivado do fenol, os trabalhadores sustentam que o contato diário com a bobina se encaixaria nessa previsão. Para os agentes desse anexo, a avaliação é qualitativa, ou seja, basta comprovar a exposição, sem medir a quantidade.
Algumas decisões acolheram esse argumento. Em Patos, na Paraíba, e no Rio Grande do Norte, varas do trabalho condenaram bancos a pagar o adicional em grau máximo, com base em perícia e em informação do próprio fabricante do papel confirmando o uso de BPA e, depois, de BPS.
O caso que viralizou veio do Ceará. Em 18 de junho de 2026, a 3ª Turma do TRT da 7ª Região reformou uma sentença que havia negado o pedido de um bancário e reconheceu o adicional de 40%, entendendo que o bisfenol, embora não apareça pelo nome na NR-15, deriva de compostos que estão previstos nela. A partir daí, a notícia se espalhou e foi sendo simplificada até virar a promessa que circula hoje.
Linha do tempo da tese
Como usar. Toque em cada ponto da linha para ver o que aconteceu naquela data, ou use os botões Anterior e Próximo. No celular, deslize a linha para o lado para ver todos os pontos.
O que a norma realmente diz
O adicional de insalubridade está na CLT, e a própria lei entrega ao Ministério do Trabalho a tarefa de dizer quais atividades são insalubres.
Art. 189. Serão consideradas atividades ou operações insalubres aquelas que, por sua natureza, condições ou métodos de trabalho, exponham os empregados a agentes nocivos à saúde, acima dos limites de tolerância fixados em razão da natureza e da intensidade do agente e do tempo de exposição aos seus efeitos.
Art. 190. O Ministério do Trabalho aprovará o quadro das atividades e operações insalubres e adotará normas sobre os critérios de caracterização da insalubridade, os limites de tolerância aos agentes agressivos, meios de proteção e o tempo máximo de exposição do empregado a esses agentes.
Esse quadro é a NR-15. No Anexo 13, no grupo de hidrocarbonetos e outros compostos de carbono, o trecho que os processos invocam está entre as atividades de grau máximo, com esta redação:
Fabricação de fenóis, cresóis, naftóis, nitroderivados, aminoderivados, derivados halogenados e outras substâncias tóxicas derivadas de hidrocarbonetos cíclicos.
Veja que o texto fala em fabricação, que é a atividade industrial de produzir essas substâncias. Não há menção ao bisfenol, ao papel térmico nem à função de caixa. E esse anexo não mudou nesse ponto. O governo federal chegou a abrir consulta pública para revisar os anexos de agentes químicos da NR-15, mas o Anexo 13 continua com a redação original, cuja última alteração é de 1995.
Soma-se a isso o entendimento do Tribunal Superior do Trabalho, que exige o enquadramento na lista oficial:
Súmula 448, I, do TST. Não basta a constatação da insalubridade por meio de laudo pericial para que o empregado tenha direito ao respectivo adicional, sendo necessária a classificação da atividade insalubre na relação oficial elaborada pelo Ministério do Trabalho.
É por isso que não existe direito automático, já que o manuseio de bobina não aparece na relação oficial e o reconhecimento depende de o juiz aceitar que o bisfenol está alcançado pela previsão sobre fenóis.
Por que os tribunais estão divididos
Quem concede o adicional entende que o bisfenol está dentro da categoria prevista no Anexo 13, e que não se trata de criar uma hipótese nova, mas de identificar um derivado de substância já listada. Quem nega entende que isso seria ampliar a norma por analogia, o que a Súmula 448 não permite, e aponta que o anexo trata de fabricação, e não de uso.
Pesa também a prova. Em um processo no Rio Grande do Norte, o TRT da 21ª Região anulou a perícia porque ela não verificou se a bobina efetivamente usada pelo trabalhador tinha bisfenol, lembrando que muitos bancos compram papel livre dessa substância. Há ainda decisões que negam o pedido porque a perícia concluiu que a atividade de caixa não se enquadra na norma ou que o contato com o papel diminuiu com a rotina atual.
A balança dos argumentos
Como usar. Toque em cada argumento para colocá-lo no prato da balança. Os verdes pesam a favor do adicional e os vermelhos, contra. Coloque todos e veja como a balança termina.
A favor do adicional
Contra o adicional
Toque em um argumento para começar.
O resultado, portanto, muda de um processo para outro, conforme a prova produzida e o entendimento de cada tribunal, e o TST ainda não firmou posição específica sobre o bisfenol.
E quem trabalha no comércio?
É aqui que os posts mais se afastam da realidade. Eles falam de maquininha, caixa de supermercado e farmácia, mas as decisões conhecidas até a publicação deste artigo envolvem apenas caixas de banco. Não há precedente conhecido, favorável ou contrário, sobre operador de caixa de supermercado, balconista de farmácia, frentista ou comerciário que tenha pedido o adicional por causa da bobina.
Existe um sinal de como o assunto pode ser tratado. Em 2018, o TST afastou o adicional de uma operadora de caixa de supermercado que alegava contato com produtos químicos de limpeza, também com base no Anexo 13. O tribunal aplicou a Súmula 448 e entendeu que produtos de uso doméstico, em baixa concentração, não caracterizam insalubridade. Uma das Turmas do Tribunal Regional do Trabalho do Rio Grande do Sul também tem entendimento de que a função de caixa de supermercado, em regra, não dá direito ao adicional por esse tipo de contato.
Não é o mesmo caso, mas mostra a lógica que costuma ser aplicada a agentes químicos que não aparecem pelo nome na norma.
Há ainda uma diferença prática. Nos processos de bancários, a prova veio de licitações e de declarações do fabricante sobre o papel comprado. No comércio, as bobinas mudam de fornecedor com frequência, o que torna mais difícil comprovar o que havia no papel anos atrás.
O que pode mudar
Tramita na Câmara dos Deputados o Projeto de Lei 2844/2024, que proíbe fabricar e importar papel térmico com BPA ou BPS em concentração igual ou superior a 0,02% do peso, o mesmo limite que vigora na União Europeia desde 2020. O projeto foi aprovado na Comissão de Defesa do Consumidor em maio de 2025 e hoje aguarda a designação de relator na Comissão de Saúde. Depois, ainda passa pelas comissões de Meio Ambiente, de Indústria e Comércio e de Constituição e Justiça, e em seguida pelo Senado.
Mesmo que seja aprovado, o projeto não cria adicional de insalubridade. Ele atua na prevenção, tirando o bisfenol do papel. A criação de um direito ao adicional dependeria de o Ministério do Trabalho incluir a situação na NR-15 ou de o TST firmar entendimento favorável.
O que fazer na prática
Se você trabalha no caixa
Não tome decisões com base em post. Pedir demissão, confrontar a empresa ou entrar com ação sem avaliar o caso pode gerar custos, inclusive de perícia e honorários, se o pedido for negado.
Anote sua rotina. Registre quantas vezes por dia troca a bobina, entrega comprovantes e se usa ou não luva.
Fotografe a embalagem da bobina. Marca, fabricante e a indicação “livre de BPA” ou “livre de fenóis” são informações úteis em qualquer discussão futura.
Cuide das mãos. Lave as mãos depois do expediente e evite manusear comprovantes logo após aplicar álcool em gel, que pode facilitar a absorção pela pele.
Busque uma avaliação individual antes de decidir. Cada caso depende da função, da bobina usada e da prova disponível.
Se você é empregador
Peça a ficha técnica ao fornecedor. Exija a informação por escrito sobre a presença de BPA, BPS ou outro bisfenol.
Prefira bobinas livres de fenóis. A indicação “BPA free” sozinha não basta, porque o papel pode conter BPS.
Guarde as notas fiscais e as especificações. Uma eventual ação pode discutir os últimos cinco anos, e a prova do papel comprado fica com a empresa.
Inclua o tema no gerenciamento de riscos. Registre a avaliação no PGR e oriente a equipe sobre o manuseio.
Reduza o papel. Comprovante digital, por SMS ou e-mail, diminui a exposição e o consumo de bobinas.
Perguntas frequentes
Todo operador de caixa tem direito ao adicional por causa da bobina?
Não. Não há lei nem norma que preveja o adicional para essa atividade, e as decisões favoráveis que existem são de caixas bancários, em processos com perícia específica sobre o papel usado.
Se fosse reconhecido, quanto seria o adicional?
Nos casos julgados, o enquadramento foi em grau máximo, que corresponde a 40%, calculado em regra sobre o salário mínimo, e não sobre o salário do trabalhador, conforme a CLT:
Art. 192. O exercício de trabalho em condições insalubres, acima dos limites de tolerância estabelecidos pelo Ministério do Trabalho, assegura a percepção de adicional respectivamente de 40% (quarenta por cento), 20% (vinte por cento) e 10% (dez por cento) do salário-mínimo da região, segundo se classifiquem nos graus máximo, médio e mínimo.
É preciso fazer perícia?
Sim. A caracterização da insalubridade é feita por perito, que no caso do bisfenol precisa verificar a composição da bobina efetivamente usada:
Art. 195. A caracterização e a classificação da insalubridade e da periculosidade, segundo as normas do Ministério do Trabalho, far-se-ão através de perícia a cargo de Médico do Trabalho ou Engenheiro do Trabalho, registrados no Ministério do Trabalho.
A bobina “BPA free” encerra a discussão?
Não necessariamente. Muitos papéis livres de BPA usam BPS, que é da mesma família química. O que importa é a composição informada pelo fabricante e confirmada na perícia.
Quem já saiu da empresa ainda pode discutir o tema?
Pode, desde que respeite o prazo previsto na Constituição, que é de dois anos após o fim do contrato, alcançando os últimos cinco anos de trabalho:
Art. 7º São direitos dos trabalhadores urbanos e rurais, além de outros que visem à melhoria de sua condição social: (…) XXIX – ação, quanto aos créditos resultantes das relações de trabalho, com prazo prescricional de cinco anos para os trabalhadores urbanos e rurais, até o limite de dois anos após a extinção do contrato de trabalho;
Wendell Aviz Advogado, OAB/PA 20.987. Atua na Aviz Advocacia, com sede em Ananindeua/PA e atendimento online para clientes de todo o Brasil.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada do caso concreto por profissional habilitado.
O INSS não acompanha cada Pix que você faz ou recebe. Mas cruza, o tempo todo, informações de emprego, do CadÚnico, de cartórios, de registros públicos e até o endereço cadastrado na conta de luz, e usa esse cruzamento para rever benefícios que já estão sendo pagos. Entenda o que o governo realmente enxerga da sua renda, do seu Pix e do seu patrimônio, o que diz a lei em vigor em setembro de 2026, o que os tribunais têm decidido e o que fazer para não ter o benefício cortado.
Muitos clientes me procuram com a mesma dúvida. Querem saber se o governo fica sabendo quando a filha manda um Pix, quando o neto começa a trabalhar ou quando a família compra um carro, e se isso pode cortar a aposentadoria ou o BPC. A resposta tem mais detalhes do que as mensagens que circulam no WhatsApp, e é isso que este artigo explica, com base no texto oficial das leis e decretos, conferido até setembro de 2026.
O INSS pode rever um benefício que já foi concedido?
Pode, e a lei manda que ele faça isso. Muita gente acredita que, depois de aprovado, o benefício fica garantido para sempre, mas a Lei nº 8.212/1991 obriga o INSS a manter um programa permanente de revisão, que alcança tanto os pedidos novos quanto os benefícios pagos há anos.
Art. 69. O INSS manterá programa permanente de revisão da concessão e da manutenção dos benefícios por ele administrados, a fim de apurar irregularidades ou erros materiais.
É esse programa que ficou conhecido como pente-fino. Em 2026 ele ficou mais intenso e mais automatizado, porque boa parte da conferência passou a ser feita por computador, comparando informações de vários cadastros do governo. Quando os sistemas encontram uma informação que não bate com o benefício, o beneficiário é chamado para se explicar.
Guarde desde já esta ideia, que vai aparecer ao longo de todo o texto. O cruzamento de dados gera um alerta, e o alerta abre um procedimento com prazo de defesa. O corte só vem depois, se a explicação não for apresentada ou não convencer.
De onde vêm as informações que o governo cruza
Não existe um sistema único que vigia a vida de cada pessoa. O que existe são vários cadastros, cada um alimentado por uma fonte diferente, que podem ser comparados entre si pelo número do CPF.
O mais importante deles é o CNIS, o Cadastro Nacional de Informações Sociais, onde ficam registrados os empregos, os salários e as contribuições de cada trabalhador. Ele é alimentado pelas próprias empresas, por meio do eSocial, e a lei autoriza o INSS a usá-lo diretamente.
Art. 29-A. O INSS utilizará as informações constantes no Cadastro Nacional de Informações Sociais – CNIS sobre os vínculos e as remunerações dos segurados, para fins de cálculo do salário-de-benefício, comprovação de filiação ao Regime Geral de Previdência Social, tempo de contribuição e relação de emprego.
No BPC, o cadastro que mais pesa é o CadÚnico, onde a família informa quem mora na casa e quanto cada um ganha. Desde a Lei nº 15.077/2024, a própria LOAS diz que essas informações serão conferidas em outras bases.
Art. 6º-F. (…)
§ 6º O Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) coletará informações que caracterizem a condição socioeconômica e territorial das famílias, as quais serão objeto de checagem em outras bases de dados, nos termos estabelecidos em ato do Poder Executivo federal.
E o regulamento do BPC, o Decreto nº 6.214/2007, diz o que acontece quando as informações não coincidem.
Art. 13. (…)
§ 3º Na análise do requerimento do benefício, o INSS confrontará as informações do CadÚnico, referentes à renda, com outros cadastros ou bases de dados de órgãos da administração pública disponíveis, prevalecendo as informações que indiquem maior renda se comparadas àquelas declaradas no CadÚnico.
Veja o peso disso na prática. Se o CadÚnico diz uma coisa e outro cadastro do governo diz outra, vale a informação que mostra mais renda, e cabe à família provar o contrário. O cadastro também precisa estar atualizado há no máximo 24 meses, como explicamos no nosso guia sobre o BPC para idoso.
Os cartórios também avisam o INSS, e com uma rapidez que surpreende muita gente.
Art. 68. O Titular do Cartório de Registro Civil de Pessoas Naturais remeterá ao INSS, em até 1 (um) dia útil, pelo Sistema Nacional de Informações de Registro Civil (Sirc) ou por outro meio que venha a substituí-lo, a relação dos nascimentos, dos natimortos, dos casamentos, dos óbitos, das averbações, das anotações e das retificações registradas na serventia.
Veja que o casamento está na lista. Para quem recebe BPC isso importa, porque o casamento muda quem faz parte da família e, com isso, a renda que entra na conta.
Uma novidade de 2024 pouco conhecida envolve as contas de luz e de telefone. A Lei nº 15.077/2024 obrigou as concessionárias de serviços públicos a fornecer dados para a verificação dos benefícios da seguridade social, e o Decreto nº 12.428/2025, na redação dada pelo Decreto nº 12.455/2025, definiu o alcance dessa regra.
Art. 3º As prestadoras de serviços públicos deverão compartilhar com o Ministério da Gestão e da Inovação em Serviços Públicos, na forma prevista neste Decreto, os dados de endereço físico dos cidadãos cadastrados nas bases de dados de que sejam detentoras, com a finalidade de aperfeiçoar o processo de verificação de requisitos para a concessão, a manutenção e a ampliação de benefícios da seguridade social, nos termos do disposto no art. 3º da Lei nº 15.077, de 27 de dezembro de 2024.
O decreto limita essas prestadoras às de distribuição de energia e de telecomunicações, e diz que os dados servirão para qualificar os endereços e, quando necessário, confirmar a composição familiar. Em linguagem simples, o endereço que aparece na conta de luz ou do celular de um filho com renda pode ajudar a mostrar que ele mora na mesma casa do beneficiário.
Há ainda os registros públicos, como os veículos no Detran, os imóveis no cartório e na prefeitura e as empresas no CNPJ, que podem ser consultados numa revisão. E há a Receita Federal, que recebe informações dos bancos, mas as guarda sob sigilo, como veremos a seguir.
O que cada cadastro mostra sobre você
Como usar. Toque em cada cadastro para ver o que ele registra e se o INSS consegue consultá-lo. A cor da bolinha indica o acesso do INSS, e a legenda está logo abaixo dos botões.
Usado na verificação dos benefícios
Registro público, pode ser consultado
Protegido por sigilo
Toque em um cadastro acima.
CNIS
Empregos com carteira, salários, contribuições ao INSS e benefícios recebidos. É alimentado pelas empresas, pelo eSocial, e pelos próprios recolhimentos do segurado. O INSS usa diretamente, por força do art. 29-A da Lei nº 8.213/1991.
CadÚnico
Quem mora na casa, endereço e renda declarada pela família. Precisa estar atualizado há no máximo 24 meses, é conferido com outras bases (art. 6º-F, § 6º, da LOAS) e, se houver divergência, prevalece a informação de maior renda (art. 13, § 3º, do Decreto nº 6.214/2007).
Cartório de registro civil
Nascimentos, casamentos, óbitos, averbações e retificações, enviados ao INSS pelo Sirc em até um dia útil (art. 68 da Lei nº 8.212/1991).
Outros benefícios
Aposentadorias, pensões e auxílios pagos pelo próprio INSS, inclusive aos membros da família. Serve para identificar acumulações proibidas e para calcular a renda familiar no BPC.
Conta de luz e telefone
As distribuidoras de energia e as empresas de telecomunicações compartilham o endereço cadastrado dos clientes, com o CPF protegido, para confirmar endereços e, quando necessário, a composição familiar (Lei nº 15.077/2024, art. 3º, e Decreto nº 12.428/2025).
Detran, imóveis e CNPJ
Veículos em nome da pessoa (e se há financiamento anotado no documento), imóveis registrados e empresas ou cadastro de MEI. São registros públicos e podem ser consultados numa revisão.
Receita Federal
Declaração de Imposto de Renda e a e-Financeira, que traz o total que entrou e saiu da conta em cada mês. Tudo isso fica sob sigilo fiscal e não é repassado automaticamente ao INSS.
Extrato do banco
A lista de cada Pix, depósito e pagamento. É protegida por sigilo bancário e, em regra, só chega a um processo quando o próprio beneficiário apresenta ou quando um juiz determina.
O que é a e-Financeira
A e-Financeira é uma declaração que bancos e outras instituições enviam à Receita Federal, regulada pela Instrução Normativa RFB nº 1.571/2015. Ela existe por autorização da Lei Complementar nº 105/2001, que também estabelece um limite para o que pode ser informado.
Art. 5º (…)
§ 2º As informações transferidas na forma do caput deste artigo restringir-se-ão a informes relacionados com a identificação dos titulares das operações e os montantes globais mensalmente movimentados, vedada a inserção de qualquer elemento que permita identificar a sua origem ou a natureza dos gastos a partir deles efetuados.
Em linguagem simples, a Receita recebe o nome e o CPF do dono da conta, o total que entrou e o total que saiu em cada mês. Ela não recebe a lista das transações, não sabe quem mandou o dinheiro e não sabe com o que ele foi gasto.
Nem toda conta é informada, porque o banco só precisa enviar os dados quando o total do mês passa de determinado valor.
Art. 7º As entidades de que trata o art. 4º estão obrigadas à apresentação das informações relativas às operações financeiras mencionadas nos incisos I, II e VIII a XI do caput do art. 5º, quando o montante global movimentado ou o saldo, em cada mês, por tipo de operação financeira, for superior a:
I – R$ 2.000,00 (dois mil reais), no caso de pessoas físicas; e
II – R$ 6.000,00 (seis mil reais), no caso de pessoas jurídicas.
Esse limite é baixo. Quem recebe um BPC de R$ 1.621 e mais algum valor no mês pode passar dos R$ 2.000 sem que haja nada de errado nisso, de modo que aparecer na e-Financeira é a situação de milhões de brasileiros comuns.
O extrato que você vê e o que a Receita recebe
Como usar. O exemplo mostra o mês de uma beneficiária do BPC. Toque nos dois botões para comparar o extrato completo, que só ela e o banco veem, com o que chega à Receita pela e-Financeira.
Extrato de março, conta de Dona Maria
Pagamento do BPC+ R$ 1.621,00
Pix recebido do irmão, devolução de empréstimo+ R$ 500,00
Pix recebido pela venda da geladeira velha+ R$ 300,00
Supermercado– R$ 650,00
Conta de luz– R$ 180,00
Farmácia– R$ 210,00
Pix enviado ao neto– R$ 100,00
Saque– R$ 800,00
e-Financeira, março
Titular
Maria, CPF 000.000.000-00
Instituição
Banco em que a conta está aberta
Total de entradas
R$ 2.421,00
Total de saídas
R$ 1.940,00
Não aparecem os nomes de quem mandou ou recebeu, nem o motivo de cada valor. Como as entradas passaram de R$ 2.000, o banco informa os totais, e isso, por si só, não indica irregularidade.
O Pix entra nessa conta?
Entra, mas misturado com todo o resto. Um Pix recebido é um crédito na conta, como um depósito ou uma TED, e vai parar no total do mês, já que a e-Financeira não tem um campo separado para ele.
A confusão começou em janeiro de 2025. Uma instrução normativa de 2024 havia estendido a obrigação de informar às instituições de pagamento, como bancos digitais e carteiras eletrônicas, e passou a valer em 1º de janeiro. Circularam então mensagens falsas sobre uma suposta taxação do Pix, e a Receita revogou a norma poucos dias depois. Em agosto de 2025, após operações policiais contra lavagem de dinheiro envolvendo fintechs, a obrigação voltou por meio de outra instrução normativa.
A história da e-Financeira e do Pix
Como usar. A linha do tempo aparece sozinha, de cima para baixo, na ordem em que os fatos aconteceram. O último ponto, em amarelo, é a regra que vale hoje. Para rever, toque em Ver a animação de novo.
Janeiro de 2001A Lei Complementar nº 105 autoriza os bancos a informar à Receita apenas o titular e os totais mensais movimentados.
Julho de 2015A Instrução Normativa RFB nº 1.571 cria a e-Financeira para bancos tradicionais, com limite de R$ 2.000 por mês para pessoas físicas.
Setembro de 2024A Instrução Normativa RFB nº 2.219 inclui bancos digitais, carteiras eletrônicas e operadoras de cartão, com início em 1º de janeiro de 2025.
15 de janeiro de 2025Depois da onda de boatos sobre a taxação do Pix, a Instrução Normativa RFB nº 2.247 revoga a norma de 2024 e restabelece as regras anteriores.
28 de agosto de 2025A Instrução Normativa RFB nº 2.278 volta a obrigar instituições de pagamento e fintechs a entregar a e-Financeira, nas mesmas regras dos bancos.
Resumindo a situação atual, bancos tradicionais, bancos digitais e fintechs informam à Receita os totais mensais das contas que passam do limite, sem identificar cada transação. Não existe imposto sobre o Pix, e a movimentação, por si só, não é renda.
A Receita repassa esses dados ao INSS?
Não de forma automática. A própria Lei Complementar nº 105/2001 determina que as informações da e-Financeira fiquem protegidas.
Art. 5º (…)
§ 5º As informações a que refere este artigo serão conservadas sob sigilo fiscal, na forma da legislação em vigor.
O Código Tributário Nacional proíbe a Receita de divulgar esses dados e prevê poucas exceções. A que poderia alcançar o INSS exige um processo aberto para investigar uma pessoa determinada.
Art. 198. Sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades.
§ 1º Excetuam-se do disposto neste artigo, além dos casos previstos no art. 199, os seguintes:
(…)
II – solicitações de autoridade administrativa no interesse da Administração Pública, desde que seja comprovada a instauração regular de processo administrativo, no órgão ou na entidade respectiva, com o objetivo de investigar o sujeito passivo a que se refere a informação, por prática de infração administrativa.
A LOAS, desde 2024, determina que os órgãos federais disponibilizem as informações de suas bases necessárias à verificação do BPC (art. 35, § 2º). O decreto que regulamentava essa regra, porém, ressalvava expressamente as hipóteses de sigilo, e essa parte foi revogada em 2025. Hoje, o Decreto nº 12.428/2025 trata apenas do compartilhamento de endereços pelas empresas de energia e telefonia.
Na prática, a legislação em vigor não prevê o repasse automático da e-Financeira ao INSS, e não existe um sistema que compare o Pix de todos os brasileiros com a lista de beneficiários. O próprio INSS nega que benefícios sejam encerrados diretamente por movimentação bancária e informa que os cancelamentos ocorrem após a conferência do CadÚnico e a identificação de renda registrada no CNIS.
O extrato detalhado, esse sim com cada Pix, em regra só chega a um processo quando o próprio beneficiário o apresenta, por exemplo para se defender, ou quando um juiz determina.
O que conta como renda no BPC, pelas regras de 2025
O BPC é o benefício de um salário mínimo pago ao idoso a partir de 65 anos e à pessoa com deficiência de família de baixa renda. A regra de renda está na Lei nº 8.742/1993, a LOAS.
Art. 20. (…)
§ 3º Observados os demais critérios de elegibilidade definidos nesta Lei, terão direito ao benefício financeiro de que trata o caput deste artigo a pessoa com deficiência ou a pessoa idosa com renda familiar mensal per capita igual ou inferior a 1/4 (um quarto) do salário-mínimo.
§ 3º-A. O cálculo da renda familiar considerará a soma dos rendimentos auferidos mensalmente pelos membros da família que vivam sob o mesmo teto, ressalvadas as hipóteses previstas no § 14 deste artigo, nos termos estabelecidos em ato do Poder Executivo federal, vedadas deduções não previstas em lei.
Em 2026, com o salário mínimo de R$ 1.621, um quarto corresponde a R$ 405,25 por pessoa da casa. O § 3º-A, incluído pela Lei nº 15.077/2024, mudou o tom da regra, porque a conta passou a somar todos os rendimentos de quem mora sob o mesmo teto, e só pode descontar o que a própria lei autoriza.
O Decreto nº 12.534/2025 acompanhou essa mudança e reescreveu o regulamento. A antiga lista de rendimentos foi substituída por uma definição geral.
Art. 4º (…)
VI – renda mensal bruta familiar: a soma dos rendimentos auferidos mensalmente pelos membros da família, vedadas as deduções não previstas em Lei.
O mesmo decreto também mudou a lista do que fica fora da conta. Pelo art. 4º, § 2º, do Decreto nº 6.214/2007, na redação atual, não são computados como renda:
as bolsas de estágio supervisionado e os rendimentos de contrato de aprendizagem;
os valores de auxílio financeiro temporário ou de indenização por rompimento de barragens;
o BPC pago a outra pessoa idosa ou com deficiência da família;
o benefício previdenciário de até um salário mínimo pago a pessoa idosa acima de 65 anos ou com deficiência;
o auxílio-inclusão e a remuneração de quem o recebe, para manter o BPC já concedido a outra pessoa da família.
O ponto que mais importa para este artigo é o que saiu da lista. Até 2025, o decreto excluía da conta as rendas de natureza eventual ou sazonal, os benefícios assistenciais eventuais e os valores de programas de transferência de renda. Essas exclusões foram revogadas pelo Decreto nº 12.534/2025. É daí que vem a discussão sobre o Bolsa Família no cálculo do BPC, explicada no artigo O INSS negou o BPC por causa do Bolsa Família. E agora?, e é também por isso que uma ajuda de dinheiro que chega todo mês merece cuidado.
Isso não quer dizer que todo Pix recebido vire renda. Um empréstimo devolvido ou a venda de um móvel usado não são rendimentos, porque a família não ficou mais rica, apenas trocou um bem por dinheiro ou recebeu de volta o que era seu. Já uma ajuda regular, que chega todo mês, pode ser tratada como renda pelo INSS, e a discussão passa a depender das provas de cada caso.
Há uma exclusão que protege muitas famílias e que está na própria lei, não só no decreto.
§ 14. O benefício de prestação continuada ou o benefício previdenciário no valor de até 1 (um) salário-mínimo concedido a idoso acima de 65 (sessenta e cinco) anos de idade ou pessoa com deficiência não será computado, para fins de concessão do benefício de prestação continuada a outro idoso ou pessoa com deficiência da mesma família, no cálculo da renda a que se refere o § 3º deste artigo.
Assim, o casal de idosos em que o marido recebe aposentadoria de um salário mínimo pode, em regra, ter o BPC concedido à esposa, porque a aposentadoria dele é desconsiderada no cálculo.
Quando a movimentação no banco vira problema no BPC
A movimentação vira problema quando revela renda que não foi declarada. Na prática, isso costuma acontecer em três situações.
Renda que não está no CadÚnico. Um trabalho informal constante, um aluguel recebido, vendas pelo celular ou uma ajuda que chega todo mês aparecem como entradas regulares e mostram uma renda que o cadastro não informa.
A conta emprestada. É muito comum o filho ou o neto usar a conta do idoso ou da pessoa com deficiência para receber os pagamentos do próprio trabalho. No papel, quem parece ter renda alta é o beneficiário, e é ele quem vai precisar explicar.
Uma revisão que já começou por outro motivo. Se o INSS ou o juiz pedirem os extratos, entradas altas e frequentes sem explicação passam a ser usadas como prova de renda.
Carro, imóvel, empresa e outros sinais de patrimônio
A LOAS não usa o patrimônio como critério para o BPC, e sim a renda. Mas os bens aparecem em registros públicos, e o INSS olha para eles. Segundo a Agência Câmara, o INSS realiza cruzamentos com outros órgãos e, ao identificar veículos no patrimônio da família, pode suspender o pagamento por considerar o bem incompatível com a situação econômica do beneficiário.
A Justiça, porém, tem entendido que um carro antigo e de baixo valor, sozinho, não afasta a situação de necessidade, especialmente quando o restante das provas mostra a vulnerabilidade da família. Para a pessoa com deficiência o argumento é ainda mais forte, já que o carro muitas vezes é o meio de chegar ao tratamento, e é frequentemente comprado com isenção de impostos justamente por causa da deficiência.
O tema chegou ao Congresso. O Projeto de Lei nº 4.728/2025 prevê que a posse de um veículo, anterior ao pedido ou adquirido depois da concessão, não invalida o BPC quando os demais requisitos estiverem cumpridos. O projeto foi aprovado em 25 de março de 2026 pela Comissão de Previdência, Assistência Social, Infância, Adolescência e Família da Câmara e aguarda análise na Comissão de Constituição e Justiça, e depois ainda precisa passar pelo Senado. Por enquanto, não é lei.
O financiamento muda o peso do sinal. Um carro velho, herdado ou doado, diz pouco sobre a renda atual da família, enquanto uma parcela mensal diz muito, porque alguém está pagando aquela conta todo mês. Se a família declara renda de um quarto de salário mínimo por pessoa e há um carro seminovo com parcela de R$ 1.200, a conta não fecha, e o INSS vai querer saber de onde sai esse dinheiro. A mesma lógica da conta emprestada vale aqui, pois é comum financiar o carro no nome do pai idoso ou do irmão com deficiência, e no registro o bem passa a ser do beneficiário.
Outros sinais seguem o mesmo raciocínio. O aluguel de um imóvel é rendimento e entra na conta. E a abertura de empresa ou de MEI em nome da pessoa com deficiência tem regra própria na LOAS.
Art. 21-A. O benefício de prestação continuada será suspenso pelo órgão concedente quando a pessoa com deficiência exercer atividade remunerada, inclusive na condição de microempreendedor individual.
A suspensão, nesse caso, não é o fim do caminho. Se o trabalho ou a atividade acabar, o benefício pode voltar a ser pago sem nova perícia (art. 21-A, § 1º), e a LOAS prevê o auxílio-inclusão, de metade do valor do BPC, para a pessoa com deficiência moderada ou grave que passa a trabalhar com remuneração de até dois salários mínimos (arts. 26-A e 26-B). Antes de abrir um MEI, vale entender essas regras.
O que acende o sinal em cada tipo de benefício
O mesmo fato pode ser irrelevante para um benefício e decisivo para outro, porque cada um tem a sua regra.
Aposentadoria por idade ou por tempo de contribuição
Voltar a trabalhar não cancela esse tipo de aposentadoria. O aposentado que trabalha continua contribuindo para o INSS normalmente, e o vínculo novo no CNIS não gera problema.
Aposentadoria por incapacidade permanente
Aqui a situação é a oposta, já que o benefício pressupõe que a pessoa não consegue trabalhar.
Art. 46. O aposentado por invalidez que retornar voluntariamente à atividade terá sua aposentadoria automaticamente cancelada, a partir da data do retorno.
Um vínculo de emprego no CNIS, a abertura de um MEI ou recolhimentos como autônomo acendem o sinal na hora.
Auxílio por incapacidade temporária
Art. 60. (…)
§ 6º O segurado que durante o gozo do auxílio-doença vier a exercer atividade que lhe garanta subsistência poderá ter o benefício cancelado a partir do retorno à atividade.
Um cuidado prático que muita gente desconhece é que pagar o carnê como autônomo enquanto recebe o auxílio, só para não perder a qualidade de segurado, pode ser lido pelo sistema como retorno ao trabalho. Fotos trabalhando ou praticando esporte nas redes sociais também já foram usadas como prova em revisões e processos.
Aposentadoria especial
A lei proíbe que o aposentado especial continue na atividade que o expunha ao agente nocivo (art. 57, § 8º, da Lei nº 8.213/1991), e o Supremo Tribunal Federal confirmou essa regra no Tema 709. O sinal acende quando o CNIS mostra o segurado na mesma empresa e na mesma função depois de aposentado.
Aposentadoria rural
Para o segurado especial, um emprego urbano no CNIS, um CNPJ em seu nome ou uma área rural grande nos cadastros agrários podem descaracterizar a condição de trabalhador rural que deu origem ao benefício.
Pensão por morte e demais benefícios
O óbito informado pelo cartório encerra o benefício do falecido, e quem continua sacando depois disso, em geral um familiar, responde pela devolução e pode responder criminalmente. A lista de benefícios pagos pelo INSS também mostra acumulações proibidas pelo art. 124 da Lei nº 8.213/1991. E a prova de vida, hoje, é feita pelo próprio INSS a partir das bases do governo, de modo que só é convocado quem não aparece em nenhuma delas.
O beneficiário também tem o dever de informar
Este é um ponto que quase ninguém conhece e que faz muita diferença lá na frente. O regulamento do BPC obriga o próprio beneficiário a comunicar as mudanças.
Art. 35-A. O beneficiário, ou seu representante legal, deve informar ao INSS alterações dos dados cadastrais correspondentes à mudança de nome, endereço e estado civil, a fruição de qualquer benefício no âmbito da Seguridade Social ou de outro regime, a sua admissão em emprego ou a percepção de renda de qualquer natureza elencada no inciso VI do caput do art. 4º.
Quem avisa a mudança a tempo mostra boa-fé, e isso pesa muito se o INSS resolver cobrar valores no futuro. Quem deixa de avisar, ao contrário, dificilmente consegue alegar que não sabia. A regra é do BPC, mas a lógica vale para todos os benefícios, porque a boa-fé é o centro da discussão sobre a devolução.
O que acontece quando o INSS encontra uma divergência
O corte não é imediato. A Lei nº 8.212/1991 estabelece um procedimento, e ele começa com uma notificação.
Art. 69. (…)
§ 1º Na hipótese de haver indícios de irregularidade ou erros materiais na concessão, na manutenção ou na revisão do benefício, o INSS notificará o beneficiário, o seu representante legal ou o seu procurador para apresentar defesa, provas ou documentos dos quais dispuser, no prazo de:
I – 30 (trinta) dias, no caso de trabalhador urbano;
II – 60 (sessenta) dias, no caso de trabalhador rural individual e avulso, agricultor familiar ou segurado especial.
A notificação é feita preferencialmente pelo banco ou por meio eletrônico, e aqui está um ponto sensível, porque desde 2024 a lei permite bloquear o pagamento de quem nem chegou a ver o aviso.
§ 2º-A. Na ausência de ciência, em até 30 (trinta) dias, da notificação de que trata o § 1º, o valor referente ao benefício será bloqueado, nos termos de ato do Poder Executivo.
(…)
§ 4º O benefício será suspenso nas seguintes hipóteses:
I – não apresentação da defesa no prazo estabelecido no § 1º deste artigo;
II – defesa considerada insuficiente ou improcedente pelo INSS;
III – ausência de ciência de que trata o § 2º-A, nos termos de ato do Poder Executivo.
No BPC, o Decreto nº 12.534/2025 detalhou esse caminho. O INSS deve notificar o beneficiário, inclusive pela rede bancária, com prazo de 30 dias para defesa quando identificar renda acima do limite, inconsistência cadastral ou indício de irregularidade (art. 47-B do Decreto nº 6.214/2007). Se não conseguir comprovar a ciência em 30 dias, o valor é bloqueado, e o beneficiário tem até a data do pagamento do mês seguinte para procurar o INSS e pedir o desbloqueio (art. 47-C).
Para o CadÚnico desatualizado há mais de 24 meses, a LOAS dá prazos próprios para regularizar, contados da notificação, de 45 dias em municípios de pequeno porte e de 90 dias em municípios com mais de 50 mil habitantes. Sem ciência da notificação, o crédito é bloqueado em 30 dias (art. 21-B).
O caminho de uma revisão no INSS
Como usar. Os passos aparecem sozinhos, um de cada vez, na ordem em que acontecem. Os quadros com borda vermelha mostram onde o benefício pode travar. Para rever, toque em Ver a animação de novo.
O cruzamento aponta uma divergênciaPor exemplo, um emprego novo no CNIS de alguém da casa, um endereço diferente ou um CadÚnico vencido.
O INSS envia a notificaçãoPelo banco, pelo Meu INSS ou por outro meio eletrônico, ao beneficiário ou ao seu representante.
Sem ciência em 30 dias, o valor é bloqueadoNo BPC, dá para pedir o desbloqueio até a data do pagamento do mês seguinte. Por isso é tão importante manter telefone e endereço atualizados.
Prazo para a defesa30 dias, ou 60 dias para o trabalhador rural, com documentos e explicações, pelo Meu INSS ou na agência.
Sem defesa, ou com defesa rejeitada, o benefício é suspensoA decisão pode ser contestada por recurso administrativo ou na Justiça.
Se a irregularidade se confirmarO benefício é encerrado e o INSS pode cobrar o que pagou, discussão que depende da boa-fé, como explicamos a seguir.
Recebi a notificação. E agora?
A primeira regra é não deixar o prazo correr. A defesa pode ser apresentada pelo Meu INSS ou na agência, e documentos bem organizados costumam resolver boa parte das divergências ainda na fase administrativa. O que juntar depende do motivo apontado pelo INSS.
Emprego ou renda de alguém da casa. Comprovante de que a pessoa não mora mais com o beneficiário (contrato de aluguel, conta em nome dela em outro endereço, declaração de vizinhos), ou prova de que o emprego já terminou (baixa na carteira, termo de rescisão).
Entradas de dinheiro na conta. Recibo ou conversa que mostre a venda de um bem, contrato ou mensagens de um empréstimo devolvido, ou a identificação de quem usava a conta e a prova de que o dinheiro era dessa pessoa.
Endereço diferente. Contas de consumo, correspondências e documentos que mostrem onde cada pessoa realmente mora.
Gastos altos com a saúde. Receitas, notas fiscais de remédios, fraldas e tratamentos que não são fornecidos pelo SUS. A LOAS permite considerar esses gastos na avaliação da vulnerabilidade (art. 20-B).
CadÚnico vencido. Procure o CRAS ou o posto do Cadastro Único do seu município e atualize o cadastro dentro do prazo da notificação.
Confira você mesmo o que o governo sabe sobre você
Uma boa forma de se proteger é olhar os próprios cadastros antes que o INSS olhe. Três consultas gratuitas cobrem quase tudo o que foi falado neste artigo.
O extrato do CNIS mostra os empregos, salários e contribuições registrados em seu nome. Se houver erro, a lei garante o direito de pedir a correção.
Art. 29-A. (…)
§ 2º O segurado poderá solicitar, a qualquer momento, a inclusão, exclusão ou retificação de informações constantes do CNIS, com a apresentação de documentos comprobatórios dos dados divergentes, conforme critérios definidos pelo INSS.
O CadÚnico mostra quem está cadastrado na sua família e qual renda foi declarada. E o Registrato, do Banco Central, mostra gratuitamente em quais bancos existem contas em seu nome, quais empréstimos e financiamentos estão registrados e quais chaves Pix foram cadastradas no seu CPF. Ele não mostra saldos nem extratos, mas é a melhor forma de descobrir uma conta, um empréstimo ou um financiamento que alguém fez usando o seu nome.
Três consultas para fazer hoje
Como usar. Toque no nome da consulta para ver o passo a passo e o que procurar no resultado. Você pode trocar de consulta quantas vezes quiser.
Toque em uma consulta acima.
Extrato do CNIS, no Meu INSS
Entre no aplicativo ou no site Meu INSS com a sua conta gov.br.
Procure o serviço de extrato de contribuição (CNIS) e baixe o documento.
Confira se há empregos, contribuições ou benefícios que você não reconhece.
Encontrou erro? Você pode pedir a correção ao INSS com documentos, pelo art. 29-A, § 2º, da Lei nº 8.213/1991.
Cadastro Único
Consulte a situação do cadastro pelos canais do Governo Federal, como o aplicativo do Cadastro Único, ou no CRAS da sua cidade.
Confira quem aparece como parte da família, o endereço e a renda de cada pessoa.
Veja a data da última atualização, que não pode passar de 24 meses.
Algo mudou ou está errado? A atualização é feita no CRAS ou no posto do Cadastro Único do seu município.
Registrato, do Banco Central
Acesse a área Meu BC, no site do Banco Central, com conta gov.br prata ou ouro e verificação em duas etapas ativada.
Escolha o relatório: contas e relacionamentos em bancos, empréstimos e financiamentos, chaves Pix, câmbio ou cheques sem fundos.
Procure contas, empréstimos, financiamentos ou chaves Pix que você não abriu.
O titular pode autorizar até cinco pessoas a ver os seus relatórios, pela Central de Autorizações. É uma boa opção para o filho que ajuda um pai idoso.
E se o INSS pedir o dinheiro de volta?
Essa é a parte que mais assusta, e com razão. Quando a revisão conclui que o benefício foi pago sem que a pessoa tivesse direito, o INSS costuma cobrar os valores dos últimos anos, muitas vezes descontando do próprio benefício ou de outro que a pessoa receba. O Superior Tribunal de Justiça definiu a regra no Tema 979.
Com relação aos pagamentos indevidos aos segurados decorrentes de erro administrativo (material ou operacional), não embasado em interpretação errônea ou equivocada da lei pela Administração, são repetíveis, sendo legítimo o desconto no percentual de até 30% (trinta por cento) de valor do benefício pago ao segurado/beneficiário, ressalvada a hipótese em que o segurado, diante do caso concreto, comprova sua boa-fé objetiva, sobretudo com demonstração de que não lhe era possível constatar o pagamento indevido.
A palavra decisiva é boa-fé. Quem recebeu sem saber que havia algo errado, e sem condições de perceber, pode ficar dispensado de devolver. Quem omitiu renda no cadastro, deixou de informar um casamento ou emprestou a conta dificilmente vai conseguir essa proteção, até porque o regulamento do BPC impõe o dever de informar. O STJ aplicou essa tese apenas aos processos iniciados a partir de 23 de abril de 2021.
Um caso julgado pelo Tribunal Regional Federal da 4ª Região ilustra bem a situação. O INSS cobrou valores de um BPC que continuou sendo pago depois que o beneficiário conseguiu o primeiro emprego com carteira assinada, em 2017. A 9ª Turma negou o recurso do INSS e afastou a devolução, entendendo que as mudanças na renda da família e seus reflexos nos requisitos do benefício não podiam ser exigidos de uma pessoa leiga, e que não havia prova de má-fé (Apelação Cível nº 5006691-65.2021.4.04.7208/SC, julgada em março de 2023).
Há também um limite de tempo para o INSS anular benefícios concedidos, salvo quando há má-fé.
Art. 103-A. O direito da Previdência Social de anular os atos administrativos de que decorram efeitos favoráveis para os seus beneficiários decai em dez anos, contados da data em que foram praticados, salvo comprovada má-fé.
Por fim, vale saber que a análise da renda no BPC não é apenas uma conta de dividir. A Turma Nacional de Uniformização dos Juizados Especiais Federais firmou a seguinte tese no Tema 122.
O critério objetivo consubstanciado na exigência de renda familiar per capita inferior a 1/4 do salário-mínimo gera uma presunção relativa de miserabilidade, que pode, portanto, ser afastada por outros elementos de prova.
Essa regra funciona nos dois sentidos. De um lado, permite ao INSS usar outros elementos, como extratos e bens, para questionar a necessidade da família. De outro, a própria LOAS admite outros elementos de prova da vulnerabilidade (art. 20, § 11), e os tribunais aceitam provas de que a família continua em situação de necessidade mesmo com renda um pouco acima do limite, por exemplo por causa de gastos com remédios e tratamento.
Treinamento: acende ou não acende o sinal?
Agora é a sua vez. Os casos abaixo são inspirados em situações comuns no escritório, com nomes fictícios. Para cada um, decida se a situação pode levar o INSS a rever o benefício.
Treinamento com casos práticos
Como usar. Leia o caso e toque em uma das duas respostas. A explicação aparece logo abaixo. Depois toque em Próximo caso. No final você vê quantos acertou e pode recomeçar.
Perguntas frequentes
As dúvidas que mais chegam ao escritório
Como usar. Toque na pergunta para abrir a resposta. Toque de novo para fechar.
O INSS pode ver cada Pix que eu recebo?
Não. A Receita recebe dos bancos apenas os totais do mês, sem identificar quem mandou nem o motivo, e esses dados ficam sob sigilo fiscal. O extrato detalhado só aparece num processo quando você mesmo apresenta ou quando um juiz determina.
Posso receber ajuda dos meus filhos sem perder o BPC?
Não existe regra que proíba. Mas, desde o Decreto nº 12.534/2025, o regulamento deixou de excluir da conta as rendas eventuais, e uma ajuda que chega todo mês pode ser tratada como renda pelo INSS. Informe a situação real no CadÚnico, guarde os comprovantes e, se a ajuda for regular, peça orientação antes que uma revisão aconteça.
Ter dinheiro guardado na poupança corta o BPC?
A lei não fixa limite de saldo, porque o critério é a renda. Os rendimentos da aplicação, porém, entram na soma dos rendimentos da família. E um saldo alto pode ser usado como elemento para questionar a situação de necessidade, já que a renda por pessoa gera apenas uma presunção relativa (Tema 122 da TNU).
Pensão alimentícia conta como renda no BPC?
Em regra, sim. A LOAS manda somar os rendimentos de quem mora na casa, e a pensão alimentícia não está entre as exclusões previstas na lei e no decreto. Se ela fizer a renda por pessoa passar de R$ 405,25, o benefício pode ser negado ou revisto.
Vou pagar imposto sobre o Pix?
Não. As instruções normativas da e-Financeira tratam apenas do envio de informações à Receita. Nenhuma delas criou imposto sobre transferências, e a movimentação da conta, por si só, não é renda.
Comprar um carro corta o BPC?
A lei atual não coloca o carro como impedimento, mas o INSS pode usá-lo como sinal de renda incompatível. Carro antigo, herdado ou necessário para a pessoa com deficiência costuma ser aceito pela Justiça. Carro financiado, com parcela alta, pede explicação sobre quem paga. O projeto de lei que trata do tema ainda não foi aprovado.
Como se proteger
Na grande maioria dos casos que chegam ao escritório, o problema poderia ter sido evitado com cuidados simples.
Mantenha o CadÚnico atualizado. Atualize no máximo a cada dois anos e sempre que alguém entrar ou sair da casa, começar a trabalhar ou passar a receber outro benefício.
Informe as mudanças ao INSS. Mudança de endereço, casamento, outro benefício, emprego ou nova renda precisam ser comunicados, e o aviso feito a tempo é a sua maior proteção contra uma cobrança futura.
Não empreste a sua conta nem o seu nome. Pagamentos do trabalho de outra pessoa e carros ou crediários de terceiros em nome do beneficiário são a origem mais comum das revisões difíceis de explicar.
Guarde a origem do dinheiro. Se entrou um valor fora do comum, como a venda de um móvel ou a devolução de um empréstimo, guarde o comprovante e anote o motivo.
Atualize telefone, endereço e e-mail no Meu INSS. Quem não toma ciência da notificação em 30 dias pode ter o pagamento bloqueado.
Confira seus cadastros uma vez por ano. CNIS, CadÚnico e Registrato mostram o que o governo e os bancos têm registrado em seu nome.
Converse antes de decidir. Voltar a trabalhar, abrir um MEI, financiar um carro ou alugar um imóvel têm efeitos diferentes para cada benefício, e é mais fácil planejar antes do que se defender depois.
Lista para guardar ou imprimir
Como usar. Marque cada item que você já conferiu. A contagem embaixo mostra quanto falta. Para ter a lista no papel, use o botão de imprimir do blog, no topo do artigo.
0 de 8 itens conferidos.
Glossário
O que quer dizer cada sigla
Como usar. Toque na sigla para ver o significado em poucas palavras.
Toque em uma sigla acima.
BPC
Benefício de Prestação Continuada. Um salário mínimo por mês para a pessoa idosa a partir de 65 anos ou com deficiência, de família de baixa renda. Não exige contribuição ao INSS.
LOAS
Lei Orgânica da Assistência Social, a Lei nº 8.742/1993. É a lei que cria e regula o BPC.
CNIS
Cadastro Nacional de Informações Sociais. Guarda os empregos, salários e contribuições de cada trabalhador.
CadÚnico
Cadastro Único para Programas Sociais. Reúne quem mora em cada casa e a renda da família de baixa renda. É obrigatório para o BPC.
Sirc
Sistema Nacional de Informações de Registro Civil. É por ele que os cartórios informam ao INSS nascimentos, casamentos e óbitos.
e-Financeira
Declaração que bancos e fintechs enviam à Receita com os totais mensais que entram e saem das contas acima do limite. Fica sob sigilo fiscal.
SCR
Sistema de Informações de Créditos do Banco Central. Registra empréstimos e financiamentos em nome de cada pessoa. Pode ser consultado pelo Registrato.
Registrato
Serviço gratuito do Banco Central em que a própria pessoa consulta contas, empréstimos, financiamentos e chaves Pix em seu nome.
O cruzamento de dados veio para ficar, e tende a ficar cada vez mais automático. Para quem cumpre os requisitos, ele não precisa ser motivo de medo, desde que o cadastro reflita a vida real da família e que a notificação, quando vier, seja respondida a tempo.
Fontes: Lei Complementar nº 105/2001, art. 5º. Código Tributário Nacional, art. 198. Lei nº 8.212/1991, arts. 68 e 69. Lei nº 8.213/1991, arts. 29-A, 46, 57, 60, 103-A e 124. Lei nº 8.742/1993 (LOAS), arts. 6º-F, 20, 20-B, 21-A, 21-B, 26-A, 26-B e 35. Lei nº 15.077/2024, arts. 2º e 3º. Decreto nº 6.214/2007, arts. 4º, 13, 35-A, 47-B e 47-C, na redação do Decreto nº 12.534/2025. Decreto nº 12.428/2025, na redação do Decreto nº 12.455/2025. Decreto nº 12.797/2025 (salário mínimo de 2026). Instruções Normativas RFB nº 1.571/2015, nº 2.219/2024, nº 2.247/2025 e nº 2.278/2025. STJ, Tema 979. STF, Tema 709. TNU, Tema 122. TRF4, 9ª Turma, Apelação Cível nº 5006691-65.2021.4.04.7208/SC. Câmara dos Deputados, Projeto de Lei nº 4.728/2025 (ficha de tramitação, consultada em 27/09/2026). Banco Central do Brasil, Registrato. Legislação conferida no texto oficial até 27 de setembro de 2026.
Este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual de cada caso.
Desde junho de 2025, o INSS passou a somar o Bolsa Família à renda da família quando analisa um pedido de BPC, e muitas famílias que antes teriam direito começaram a receber negativas. Neste artigo, você vai entender o que mudou, por que o assunto está sendo discutido na Justiça e como funciona a nova regra que permite trocar o Bolsa Família pelo BPC sem ficar sem renda enquanto o INSS analisa o pedido.
Para ter direito ao BPC, a renda da família precisa ser de até um quarto do salário mínimo por pessoa, o que em 2026 corresponde a R$ 405,25 (veja como fazer essa conta no nosso guia sobre o BPC para idoso). Até junho de 2025, o regulamento do BPC mandava deixar fora dessa conta o dinheiro de programas de transferência de renda, como o Bolsa Família.
O Decreto nº 12.534/2025 retirou essa regra do regulamento. Desde então, o INSS passou a somar o valor do Bolsa Família à renda da família. A norma operacional do INSS (Portaria Conjunta MDS/INSS nº 34/2025) lista as rendas que ficam fora da conta, e o Bolsa Família não está entre elas.
Parece um detalhe, mas o efeito é enorme. O valor mínimo do Bolsa Família previsto na lei é de R$ 600 por família, e esse dinheiro sozinho já pode levar a renda por pessoa para cima do limite. Veja o exemplo de Dona Rosa, de 67 anos, que mora com o filho solteiro João. Ele faz bicos e ganha cerca de R$ 400 por mês, e a família recebe R$ 600 de Bolsa Família.
A mesma família, antes e depois da mudança
Como usar. Toque nos dois botões para comparar a conta. O ponto na régua mostra a renda por pessoa. Se ele passar do traço vermelho, a renda ficou acima do limite.
Bicos do JoãoR$ 400,00
Bolsa Famílianão entra
Renda que o INSS consideraR$ 400,00
Dividido por 2 pessoasR$ 200,00
limite R$ 405,25
R$ 200,00
R$ 0R$ 810,50
Dentro do limite. Dona Rosa teria direito ao BPC.
Nada mudou na vida de Dona Rosa. A família continua tão pobre quanto antes, mas, pela regra atual do INSS, ela deixa de se enquadrar no BPC por causa do próprio benefício social que recebe.
A via de mão dupla que só pesa para um lado
Para entender por que tanta gente considera a regra injusta, é preciso olhar também para a lei do Bolsa Família (Lei nº 14.601/2023). Ao calcular a renda da família para o próprio Bolsa Família, a lei manda deixar de fora os valores de programas assistenciais de transferência de renda.
Art. 4º (…)
§ 1º Para fins do disposto no inciso II do caput deste artigo, não serão computados na renda familiar mensal, sem prejuízo de outros rendimentos indicados em regulamento:
(…)
III – recursos financeiros recebidos de ações de transferência de renda de natureza assistencial instituídas pelo poder público federal, estadual, municipal e distrital.
Logo em seguida, porém, a mesma lei determina que o BPC entra na conta da renda para o Bolsa Família.
§ 2º O benefício de prestação continuada, de que trata o art. 20 da Lei nº 8.742, de 7 de dezembro de 1993 (Lei Orgânica da Assistência Social), recebido por quaisquer dos integrantes da família, compõe o cálculo da renda familiar per capita mensal.
Com a mudança de 2025, o quadro ficou assim.
Quem conta na renda de quem
Como usar. A animação começa sozinha quando você chega aqui. Leia cada seta no sentido em que ela aponta. Para rever, toque em Ver a animação de novo.
BPC
O BPC conta como renda para o Bolsa Família (previsto na lei)
O Bolsa Família conta como renda para o BPC (regra aplicada pelo INSS desde 2025)
Bolsa Família
E o Bolsa Família não conta como renda para o próprio Bolsa Família.
Na prática, um benefício passou a atrapalhar o outro nos dois sentidos. E, na maioria dos casos, a família não consegue manter os dois ao mesmo tempo, porque, depois que o BPC é concedido, o próprio BPC entra na renda do Bolsa Família e costuma tirar a família do programa.
Isso é legal? O que diz o Governo e o que diz a Justiça
A questão está em aberto, e é importante entender os dois lados.
O Governo Federal sustenta que a inclusão do Bolsa Família decorre da própria lei. A Lei nº 15.077/2024 acrescentou à LOAS o § 3º-A do art. 20, que define a renda familiar como a soma dos rendimentos recebidos mensalmente pelas pessoas da família que moram na mesma casa, ressalvando apenas as exceções do § 14 (BPC e aposentadorias de um salário mínimo de outros idosos ou pessoas com deficiência) e proibindo deduções não previstas em lei. Em norma publicada em junho de 2026, o próprio Governo afirma que foi essa lei que passou a prever o cômputo do Bolsa Família.
Do outro lado, juízes federais e tribunais têm afastado a regra em casos concretos. A primeira decisão conhecida foi de um Juizado Especial Federal em Registro/SP, e, em janeiro de 2026, a 5ª Turma do Tribunal Regional Federal da 5ª Região seguiu o mesmo caminho na Apelação Cível nº 0800250-80.2024.4.05.8504. Os principais argumentos são os seguintes.
Os argumentos de cada lado
Como usar. A balança se mexe sozinha e volta ao meio, mostrando que a questão ainda não foi decidida. Os argumentos de cada lado estão nos quadros abaixo dela.
Para contar o Bolsa Família
A lei fala em soma de todos os rendimentos da família.
A única exceção prevista na lei é a do § 14, que não menciona o Bolsa Família.
A lei proíbe deduções que ela mesma não preveja.
Para deixar o Bolsa Família de fora
O STF e o STJ já mandaram excluir da conta outros benefícios de natureza assistencial (Tema 312 do STF e Tema 640 do STJ).
A lei do Bolsa Família exclui as transferências assistenciais da renda do próprio programa.
Um benefício contra a pobreza não deveria impedir o acesso a outro.
Resultado até setembro de 2026: questão em disputa, sem decisão que valha para todo o país.
Até a data deste artigo, nem o Supremo Tribunal Federal nem a Turma Nacional de Uniformização dos Juizados Federais fixaram uma tese sobre o assunto. Por isso, o resultado de uma ação judicial ainda depende do entendimento de cada juiz e de cada turma recursal, e ninguém pode prometer vitória nesse tipo de processo.
A saída administrativa: trocar o Bolsa Família pelo BPC
Enquanto a Justiça não resolve a questão, o Governo criou em 2026 um caminho para quem tem direito ao BPC mas esbarra no valor do Bolsa Família. Ele é formado por duas normas.
A Instrução Normativa nº 54/SENARC/MDS, de 30 de abril de 2026, que regulamentou o desligamento voluntário do Bolsa Família, inclusive por meio do próprio pedido de BPC feito ao INSS.
A Instrução Normativa Conjunta nº 1/SNBA/SENARC/MDS e INSS, de 25 de junho de 2026, que garantiu que a família continue recebendo o Bolsa Família enquanto o INSS analisa o BPC.
A ideia é simples. No pedido do BPC, a família declara que aceita sair do Bolsa Família se esse for o único obstáculo para receber o BPC. Durante a análise, nada muda no Bolsa Família.
§ 3º O valor referente ao PBF continuará sendo pago normalmente durante o período de análise do requerimento do BPC caso a família beneficiária permaneça atendendo aos critérios de elegibilidade do PBF.
Se a renda ficar acima do limite por causa do Bolsa Família, o INSS refaz a conta sem ele.
§ 1º Caso sejam atendidas cumulativamente as condições previstas nos incisos do caput, o INSS deverá realizar novo cálculo da renda familiar, desconsiderando os valores recebidos pela família no âmbito do PBF, para fins de verificação do critério econômico do BPC.
Acompanhe o caminho completo.
Como funciona a troca do Bolsa Família pelo BPC
Como usar. Os passos aparecem sozinhos, um de cada vez, de cima para baixo, na ordem em que acontecem. Para rever, toque em Ver a animação de novo.
Pedido do BPC com a declaraçãoNo requerimento, o responsável familiar declara que aceita sair do Bolsa Família se o BPC for concedido.
Análise com o Bolsa Família mantidoA família continua recebendo o Bolsa Família normalmente enquanto o INSS analisa.
Nova conta sem o Bolsa FamíliaSe o Bolsa Família for o que faz a renda passar do limite, o INSS refaz o cálculo sem ele.
BPC concedidoCumpridos todos os requisitos, o INSS concede o BPC e avisa o Ministério, em uma lista enviada todo mês.
Bolsa Família canceladoO Ministério cancela o Bolsa Família da família, seguindo o calendário do programa.
Atrasados com descontoOs atrasados do BPC são pagos com desconto do Bolsa Família recebido no mesmo período.
E se o BPC for negado por outro motivo? O Bolsa Família continua, e a declaração fica sem efeito.
Esse é o grande avanço em relação à situação anterior. Antes das novas normas, a família precisava cancelar o Bolsa Família primeiro e só depois pedir o BPC, correndo o risco de ficar sem nenhum dos dois se o pedido fosse negado por outro motivo.
Atenção: de quem é o Bolsa Família da sua casa?
Este é o ponto que mais pode surpreender as famílias com idosos. A declaração só vale se for feita pelo responsável familiar do Bolsa Família, que é a pessoa indicada no CadÚnico como responsável pela família. A norma exige que três condições estejam presentes ao mesmo tempo.
Art. 3º Durante a análise do requerimento do BPC, quando identificada a superação do critério de renda, o INSS deverá verificar se estão atendidas, cumulativamente, as seguintes condições:
I – há recebimento do PBF pela família do requerente;
II – o requerente ou seu representante legal é o Responsável Familiar do PBF; e
III – o requerente ou seu representante legal declarou a opção pelo desligamento voluntário do PBF no formulário de requerimento do BPC.
Em muitas casas, o Bolsa Família está no nome da filha, da nora ou de outra pessoa, e não do idoso. Descubra em qual situação sua família se encaixa.
Quem é o responsável familiar no CadÚnico?
Como usar. Toque na opção que descreve a sua família para ver a orientação. Você pode trocar de opção quantas vezes quiser.
Toque em uma das opções acima.
A declaração pode ser feita. O idoso, como responsável familiar, pode marcar no pedido do BPC a opção pelo desligamento condicionado do Bolsa Família.
A declaração pode ser feita. Quando o representante legal do idoso é o responsável familiar, ele pode fazer a declaração no pedido.
A declaração do idoso não terá efeito. Antes de pedir o BPC, procure o CRAS para atualizar o CadÚnico e verificar com a equipe se é possível ajustar quem consta como responsável familiar. Sem esse ajuste, o INSS continua somando o Bolsa Família e o pedido tende a ser negado.
Os atrasados do BPC vêm com desconto
Como a família continua recebendo o Bolsa Família durante a análise, a norma impede que ela receba os dois pelo mesmo período. O valor do Bolsa Família pago nesse intervalo é abatido dos atrasados do BPC.
Parágrafo único. Os valores pagos à família beneficiária do Programa Bolsa Família no período compreendido entre a data de entrada do requerimento do BPC e a efetiva cessação do PBF serão descontados automaticamente do valor devido a título de pagamento retroativo do BPC.
Isso não é erro do INSS, e é bom saber antes para não se assustar com o valor. Faça uma simulação abaixo.
Simulador dos atrasados com desconto
Como usar. Arraste o botão da barra para escolher o número de meses e digite o valor do Bolsa Família da sua família. O resultado muda na hora.
Atrasados do BPC (R$ 1.621 por mês)
R$ 6.484,00
Desconto do Bolsa Família
R$ 2.400,00
Valor aproximado a receber
R$ 4.084,00
Simulação apenas ilustrativa, sem correção monetária e considerando o salário mínimo de 2026. O cálculo oficial é feito pelo INSS.
E se a família se arrepender?
A saída do Bolsa Família não é definitiva. A Instrução Normativa nº 54/2026 garante o chamado Retorno Garantido, que permite reverter o cancelamento em até 36 meses, desde que a família volte a cumprir as regras de entrada no programa. Na prática, isso costuma acontecer quando a situação da família muda, por exemplo se o BPC deixar de ser pago.
Vale lembrar que, enquanto a família recebe o BPC, o valor dele entra na renda do Bolsa Família. Com R$ 1.621 somados à renda da casa, a maioria das famílias pequenas deixa de se enquadrar no Bolsa Família de qualquer forma.
Passo a passo para quem vai pedir o BPC e recebe Bolsa Família
Descubra quem é o responsável familiar no CadÚnico. A informação aparece no aplicativo do Bolsa Família e na folha resumo do cadastro.
Atualize o CadÚnico no CRAS, informando corretamente quem mora na casa e a renda de cada pessoa. O cadastro precisa estar atualizado há no máximo 24 meses, e o nosso guia sobre o BPC para idoso explica o CadÚnico e a biometria em detalhes.
Faça o pedido do BPC pelo Meu INSS, pela Central 135 ou em uma agência, e procure a opção de declaração de desligamento condicionado do Bolsa Família. Se não encontrar, peça orientação no atendimento do INSS.
Guarde o protocolo e acompanhe o pedido pelo Meu INSS.
Não cancele o Bolsa Família por conta própria antes do resultado do BPC.
Leia com atenção a carta do INSS. Se o pedido for negado apenas por causa do Bolsa Família, há três caminhos possíveis, que são o recurso administrativo em 30 dias, um novo pedido com a declaração ou uma ação na Justiça Federal.
Também vale reunir notas e receitas de gastos com remédios, fraldas e alimentação especial que o SUS não fornece. A Portaria Conjunta MDS/INSS nº 34/2025 prevê a possibilidade de abater esse tipo de despesa no cálculo da renda, o que em alguns casos já resolve o problema sem que a família precise sair do Bolsa Família.
Perguntas frequentes
Posso receber o BPC e o Bolsa Família ao mesmo tempo?
A lei permite, em tese, que a mesma pessoa receba o BPC e benefícios de transferência de renda. Na prática, porém, depois que o BPC é concedido, o valor dele entra na renda da família para o Bolsa Família e, na maioria dos casos, a família deixa de se enquadrar no programa.
Meu pedido foi negado antes dessas novas regras. O que fazer?
É possível fazer um novo pedido já com a declaração de desligamento condicionado. Se a família entender que tinha direito desde o pedido anterior, a discussão sobre esse período pode ser levada à Justiça Federal, observado o prazo de recurso ou a análise do caso concreto.
A troca vale também para o BPC da pessoa com deficiência?
Sim. As normas de 2026 valem para o BPC de forma geral, tanto para idosos quanto para pessoas com deficiência. A diferença é que, no BPC da pessoa com deficiência, ainda há a avaliação médica e social da deficiência.
O que é a Regra de Proteção do Bolsa Família e ela me ajuda?
A Regra de Proteção permite que a família continue recebendo metade do Bolsa Família por um tempo quando a renda sobe um pouco. Desde a Portaria MDS nº 1.084/2025, quando a renda da família passa a incluir BPC de idoso, aposentadoria ou pensão, esse período é de apenas 2 meses. Para as famílias com BPC de pessoa com deficiência, o prazo é de até 12 meses.
Se eu entrar na Justiça, vou ganhar?
Não há como garantir. Existem decisões favoráveis às famílias, mas o tema ainda não foi pacificado pelos tribunais superiores, e o Governo sustenta que a própria lei manda contar o Bolsa Família. Cada caso precisa ser avaliado individualmente.
Resumo final
Desde 2025, o INSS soma o Bolsa Família à renda da família no pedido do BPC, e a legalidade dessa regra está sendo discutida na Justiça, sem decisão definitiva até agora. Para quem não quer esperar esse desfecho, as normas de 2026 criaram uma troca segura, em que a família continua recebendo o Bolsa Família durante a análise e só sai do programa se o BPC for concedido. O ponto de maior atenção é verificar quem é o responsável familiar no CadÚnico, porque a declaração só vale quando feita por essa pessoa ou pelo representante legal do requerente.
Legislação consultada. Lei nº 8.742/1993 (LOAS), art. 20, §§ 3º-A, 4º e 14, com as alterações das Leis nº 14.601/2023 e 15.077/2024. Lei nº 14.601/2023 (Programa Bolsa Família), arts. 4º e 6º. Decreto nº 6.214/2007, com a redação do Decreto nº 12.534/2025. Portaria Conjunta MDS/INSS nº 34/2025. Portaria MDS nº 1.084/2025. Instrução Normativa nº 54/SENARC/MDS, de 30/04/2026. Instrução Normativa Conjunta nº 1/SNBA/SENARC/MDS e INSS, de 25/06/2026. TRF5, 5ª Turma, Apelação Cível nº 0800250-80.2024.4.05.8504. STF, Tema 312. STJ, Tema 640. Informações atualizadas até 24 de setembro de 2026.
Wendell Aviz Advogado, OAB/PA 20.987
Este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual de cada caso.
O BPC garante um salário mínimo por mês, hoje R$ 1.621, à pessoa com 65 anos ou mais que vive em família de baixa renda, mesmo que ela nunca tenha contribuído para o INSS. Neste guia, você vai entender quem tem direito, como a renda da família é calculada, o que mudou nas regras recentemente e qual é o caminho para fazer o pedido.
O que é o BPC/LOAS
BPC é a sigla de Benefício de Prestação Continuada. Ele também é conhecido como LOAS, porque está previsto na Lei Orgânica da Assistência Social (Lei nº 8.742/1993). Os dois nomes se referem ao mesmo benefício.
O BPC existe para proteger quem chegou à velhice sem renda suficiente para viver com dignidade, seja porque trabalhou a vida inteira na informalidade, seja porque cuidou da casa e dos filhos, seja porque nunca conseguiu contribuir para o INSS. A garantia vem da própria Constituição Federal.
Art. 203. A assistência social será prestada a quem dela necessitar, independentemente de contribuição à seguridade social, e tem por objetivos:
(…)
V – a garantia de um salário mínimo de benefício mensal à pessoa portadora de deficiência e ao idoso que comprovem não possuir meios de prover à própria manutenção ou de tê-la provida por sua família, conforme dispuser a lei.
Em 2026, o salário mínimo foi fixado em R$ 1.621,00 pelo Decreto nº 12.797/2025, e esse é o valor pago todos os meses a quem recebe o BPC.
BPC não é aposentadoria
Essa é a confusão mais comum. A aposentadoria depende de contribuições pagas ao INSS ao longo da vida, enquanto o BPC é um benefício da assistência social, pago pelo Governo Federal a quem comprova necessidade. Por isso, as regras são diferentes.
O BPC não exige nenhum tempo de contribuição ao INSS.
O valor é sempre de um salário mínimo, nem mais, nem menos.
O BPC não paga 13º salário (abono anual).
O BPC não deixa pensão por morte para o marido, a esposa ou os filhos. Se o beneficiário falecer com valores ainda não recebidos, esse saldo é pago aos herdeiros.
Quem recebe aposentadoria, pensão ou outro benefício do INSS não pode receber o BPC ao mesmo tempo.
Quem tem direito ao BPC para idoso
A regra principal está no art. 20 da LOAS.
Art. 20. O benefício de prestação continuada é a garantia de um salário-mínimo mensal à pessoa com deficiência e ao idoso com 65 (sessenta e cinco) anos ou mais que comprovem não possuir meios de prover a própria manutenção nem de tê-la provida por sua família.
Na prática, o idoso precisa reunir três condições ao mesmo tempo. A animação abaixo resume cada uma delas.
Os três requisitos do BPC para idoso
Como usar. A animação começa sozinha quando você chega aqui e marca, um por um, os três requisitos. Para rever, toque em Ver a animação de novo.
Ter 65 anos ou maisNão importa se a pessoa já trabalhou ou contribuiu para o INSS.
Renda da família de até R$ 405,25 por pessoaÉ um quarto do salário mínimo de 2026 (R$ 1.621 dividido por 4).
CPF, CadÚnico atualizado e biometriaO cadastro no CadÚnico precisa ter sido feito ou atualizado nos últimos 24 meses.
Algumas situações costumam gerar dúvida, mas não impedem o pedido.
Idoso que mora em abrigo ou casa de repouso. A lei garante que o acolhimento em instituição de longa permanência não prejudica o direito ao BPC.
Idoso com perda de memória ou que não consegue assinar. O BPC não depende de interdição judicial. O pedido pode ser feito com a ajuda de um procurador ou responsável.
Estrangeiro que mora no Brasil. O Supremo Tribunal Federal decidiu, no Tema 173, que estrangeiros residentes no país também têm direito ao benefício, desde que cumpram os demais requisitos.
Já quem tem entre 60 e 64 anos ainda não pode pedir o BPC como idoso. Nessa faixa de idade, o benefício só é possível pela categoria de pessoa com deficiência, que tem regras próprias e exige avaliação médica e social.
Quem faz parte da família para o INSS
Para calcular a renda, o INSS não soma a renda de todo mundo que mora na casa. A lei diz exatamente quem entra no grupo familiar.
§ 1º Para os efeitos do disposto no caput, a família é composta pelo requerente, o cônjuge ou companheiro, os pais e, na ausência de um deles, a madrasta ou o padrasto, os irmãos solteiros, os filhos e enteados solteiros e os menores tutelados, desde que vivam sob o mesmo teto.
Veja que dois detalhes fazem toda a diferença. A pessoa só entra na conta se morar na mesma casa, e filhos e enteados só entram se forem solteiros. Assim, um filho casado, um genro, uma nora, um neto, um tio ou um amigo que more na mesma casa não fazem parte do grupo familiar do BPC, e a renda deles não deve ser somada.
Como calcular a renda por pessoa
A conta é simples. Soma-se a renda mensal das pessoas que fazem parte do grupo familiar e divide-se o resultado pelo número dessas pessoas. Se o valor por pessoa for igual ou menor que R$ 405,25, o requisito de renda está cumprido.
§ 3º Observados os demais critérios de elegibilidade definidos nesta Lei, terão direito ao benefício financeiro de que trata o caput deste artigo a pessoa com deficiência ou a pessoa idosa com renda familiar mensal per capita igual ou inferior a 1/4 (um quarto) do salário-mínimo.
Acompanhe o exemplo de Dona Maria, de 67 anos, que mora com os dois filhos solteiros.
A renda da família dividida entre as pessoas da casa
Como usar. A animação começa sozinha. Veja a renda total sendo dividida entre as três pessoas da casa. Na régua, o ponto verde mostra a renda por pessoa, e o traço vermelho é o limite. Se o ponto ficar à esquerda do traço, a renda está dentro do limite.
Renda total da famíliaR$ 1.200,00
Dona Maria67 anos, sem renda
R$ 400,00
Carlosfilho solteiro, ganha R$ 1.200
R$ 400,00
Joanafilha solteira, sem renda
R$ 400,00
limite R$ 405,25
R$ 400,00
R$ 0R$ 810,50
R$ 1.200 dividido por 3 pessoas dá R$ 400 por pessoa. Como fica abaixo de R$ 405,25, o requisito de renda está cumprido.
Se Carlos ganhasse R$ 1.300, a conta daria R$ 433,33 por pessoa, acima do limite. Nesse caso, o INSS tende a negar o pedido, mas isso não significa que a família esteja sem saída, como explicamos mais adiante.
Faça a conta com os números da sua família na calculadora abaixo.
Calculadora da renda por pessoa
Como usar. Digite no primeiro campo quantas pessoas da família moram na casa, contando o idoso, e no segundo a soma das rendas que entram na conta. O resultado e a barra mudam na hora. Se a barra passar do traço vermelho, a renda ficou acima do limite.
Renda por pessoa R$ 400,00
Dentro do limite de R$ 405,25.
Esta calculadora serve apenas como orientação e não substitui a análise do INSS. Lembre-se de não incluir as rendas que a lei manda deixar de fora, explicadas a seguir.
Rendas que não entram na conta
Este é um dos pontos mais importantes do guia, porque muita gente desiste do pedido sem saber que certas rendas não podem ser somadas. A regra mais conhecida protege os casais e as famílias com mais de um idoso.
§ 14. O benefício de prestação continuada ou o benefício previdenciário no valor de até 1 (um) salário-mínimo concedido a idoso acima de 65 (sessenta e cinco) anos de idade ou pessoa com deficiência não será computado, para fins de concessão do benefício de prestação continuada a outro idoso ou pessoa com deficiência da mesma família, no cálculo da renda a que se refere o § 3º deste artigo.
Na prática, se o marido de 70 anos recebe uma aposentadoria de um salário mínimo, esse valor não entra no cálculo quando a esposa de 66 anos pedir o BPC. O mesmo vale quando outro idoso da casa já recebe o BPC, e a lei ainda garante que o benefício pode ser pago a mais de um membro da mesma família.
Pelo regulamento do BPC (Decreto nº 6.214/2007, com a redação dada pelo Decreto nº 12.534/2025), também ficam fora da conta as bolsas de estágio, a renda de contrato de aprendizagem e os valores recebidos por causa de rompimento de barragens.
Teste seus conhecimentos. Toque em cada cartão para ver a resposta.
Entra ou não entra na conta da renda?
Como usar. Toque em cada cartão para ver a resposta. Toque de novo para voltar à pergunta.
Bolsa Família: o que mudou e o que está em discussão
Até junho de 2025, o valor do Bolsa Família não entrava no cálculo da renda para o BPC. O Decreto nº 12.534/2025 retirou essa proteção do regulamento, e desde então o INSS passou a somar o Bolsa Família à renda da família, o que aumentou o número de pedidos negados.
Essa mudança vem sendo contestada. Juízes federais e tribunais, como o Tribunal Regional Federal da 5ª Região em janeiro de 2026, têm entendido que um decreto não pode restringir um direito que a lei não restringiu, e por isso têm mandado excluir o Bolsa Família da conta. Até a data deste artigo, porém, não existe uma decisão que valha para todo o país, e cada caso é analisado individualmente. Explicamos essa discussão em detalhes, incluindo a nova opção de trocar o Bolsa Família pelo BPC sem ficar sem renda durante a análise, no artigo O INSS negou o BPC por causa do Bolsa Família. E agora?.
Desde 2026, também existe uma saída administrativa. As Instruções Normativas nº 54/SENARC/MDS e Conjunta nº 1/SNBA/SENARC/MDS e INSS permitem que o responsável familiar do Bolsa Família declare, no próprio pedido do BPC, que aceita sair do programa apenas se o BPC for concedido, e a família continua recebendo o Bolsa Família durante a análise.
Vale lembrar ainda que a própria LOAS permite que a mesma pessoa receba o BPC e as transferências de renda do governo, como o Bolsa Família, ao mesmo tempo. O que mudou foi a forma de calcular a renda, e não a possibilidade de acumular os dois benefícios.
E se a renda passar um pouco do limite?
O limite de um quarto do salário mínimo não é uma barreira absoluta. Em 2013, o Supremo Tribunal Federal, ao julgar os Recursos Extraordinários 567.985 e 580.963, entendeu que esse critério sozinho não é suficiente para medir a pobreza de uma família. Desde então, a Justiça admite que a necessidade seja comprovada por outros meios, mesmo quando a conta fica um pouco acima do limite.
A própria LOAS reconhece essa possibilidade.
§ 11. Para concessão do benefício de que trata o caput deste artigo, poderão ser utilizados outros elementos probatórios da condição de miserabilidade do grupo familiar e da situação de vulnerabilidade, conforme regulamento.
A lei também autoriza que o regulamento amplie o limite para até meio salário mínimo e aponta o que deve ser considerado no caso do idoso, que é a dependência de outras pessoas para as atividades do dia a dia (como tomar banho, se vestir e se alimentar) e os gastos da família com remédios, fraldas, tratamentos de saúde e alimentos especiais que o SUS não fornece gratuitamente.
Por isso, é importante guardar provas das despesas e das condições de vida da família.
Guarde notas fiscais e receitas de remédios, fraldas geriátricas e alimentação especial.
Peça declarações da farmácia popular ou da unidade de saúde quando algum remédio estiver em falta no SUS.
Reúna laudos médicos que mostrem a necessidade de cuidados diários.
Junte contas de luz, água e aluguel, que ajudam a mostrar o peso dos gastos básicos no orçamento.
CadÚnico e biometria, as exigências que não podem ficar para depois
Hoje, boa parte dos pedidos negados ou dos benefícios bloqueados tem origem em problemas de cadastro, e não na falta de direito.
§ 12. São requisitos para a concessão, a manutenção e a revisão do benefício as inscrições no Cadastro de Pessoas Físicas (CPF) e no Cadastro Único para Programas Sociais do Governo Federal – Cadastro Único, conforme previsto em regulamento.
O CadÚnico é feito no CRAS (Centro de Referência de Assistência Social) do seu município ou no posto de cadastramento indicado pela prefeitura. Desde a Lei nº 15.077/2024, o cadastro precisa estar atualizado há no máximo 24 meses, e as informações declaradas nele são as que o INSS usa para calcular a renda. O INSS também cruza esses dados com outras bases do governo, e, se encontrar uma renda maior do que a declarada, é a informação de maior renda que prevalece.
A biometria também passou a ser obrigatória. Ela é a identificação pelas digitais ou pelo rosto já registrada na Carteira de Identidade Nacional (CIN), no título de eleitor ou na CNH. Quando o idoso não consegue fazer o registro, a exigência passa para o responsável legal. A lei ainda dispensa a biometria enquanto o poder público não oferecer condições de fazê-la em locais de difícil acesso ou quando a pessoa tem dificuldade de deslocamento por idade avançada ou problema de saúde.
Atenção a um prazo importante. Se o INSS pedir que o requerente regularize o CPF, atualize o CadÚnico ou faça a biometria, isso deve ser feito em até 30 dias. Passado esse prazo, o regulamento considera que houve desistência, e o pedido é encerrado, obrigando a família a começar tudo de novo.
Documentos que você deve separar
Documento oficial com foto e CPF do idoso.
CPF de todas as pessoas do grupo familiar.
Comprovante de endereço atualizado.
Comprovante de inscrição ou atualização no CadÚnico (a folha resumo entregue pelo CRAS).
Comprovantes de renda de quem trabalha na casa, se houver.
Procuração ou documento de curatela, se o pedido for feito por outra pessoa.
Laudos, receitas e notas de despesas com saúde, quando existirem.
Se faltar algum documento, não deixe de fazer o pedido. O regulamento determina que a documentação incompleta não é motivo para o INSS recusar o requerimento logo de início, e a data do pedido é importante, porque é a partir dela que o benefício costuma ser pago quando aprovado.
Como fazer o pedido, passo a passo
O pedido é gratuito e pode ser feito diretamente pela família. Acompanhe o caminho completo na animação.
O caminho do pedido do BPC
Como usar. Os passos aparecem sozinhos, um de cada vez, de cima para baixo, na ordem em que acontecem. Para rever, toque em Ver a animação de novo.
CadÚnico em diaFaça ou atualize o cadastro no CRAS, informando corretamente quem mora na casa e a renda de cada um.
Biometria registradaConfira se o idoso tem CIN, título de eleitor com biometria ou CNH.
Pedido no INSSPelo aplicativo ou site Meu INSS, pela Central 135 ou em uma agência, escolhendo o Benefício Assistencial à Pessoa Idosa.
AcompanhamentoConsulte o andamento no Meu INSS e responda às exigências em até 30 dias.
ResultadoO INSS deve informar a decisão e, se negar, precisa explicar o motivo.
Se for negadoHá 30 dias para recorrer no próprio INSS, ou é possível buscar a Justiça Federal.
Acesse o Meu INSS pelo aplicativo ou pelo site gov.br/meuinss, entre com a conta gov.br e procure por Benefício Assistencial à Pessoa Idosa.
Ligue para o 135 se preferir fazer o pedido por telefone. A ligação é gratuita de telefone fixo.
Procure o CRAS se tiver dificuldade com o celular. As equipes podem orientar sobre o cadastro e o pedido.
Anote o número do protocolo e guarde o comprovante do pedido.
Confira as informações antes de enviar, porque o requerente confirma os dados do CadÚnico e responde por declarações falsas.
Pela lei, depois de cumpridas todas as exigências, o pagamento deve começar em até 45 dias. Na prática, a análise pode levar mais tempo, por isso é importante acompanhar o pedido pelo Meu INSS.
O INSS negou. E agora?
A carta de indeferimento deve trazer o motivo da negativa. Leia com atenção, porque é ele que indica o melhor caminho.
Recurso administrativo. O prazo é de 30 dias a partir do recebimento da comunicação. O recurso é feito pelo Meu INSS e analisado pela Junta de Recursos do Conselho de Recursos da Previdência Social.
Novo pedido. Quando o problema foi de cadastro (CadÚnico desatualizado, biometria pendente ou prazo perdido), muitas vezes o mais rápido é regularizar a situação e pedir de novo.
Ação na Justiça Federal. Quem teve o pedido negado pode entrar com uma ação no Juizado Especial Federal, onde não há custas no primeiro grau. A Justiça exige que antes tenha existido um pedido no INSS, e é nesse processo que costuma ser feita uma perícia social na casa da família, capaz de mostrar a realidade que a conta fria da renda não mostra.
Depois de aprovado, cuidados para não perder o benefício
O BPC não é vitalício no sentido de ser garantido para sempre. A lei determina que ele seja revisto pelo menos a cada dois anos, e o INSS cruza periodicamente os dados da família com outros cadastros do governo.
Quando o INSS identifica uma possível renda acima do limite, uma inconsistência no cadastro ou falta de biometria, ele envia uma notificação, normalmente pelo banco ou pelos canais de atendimento, e abre prazo de 30 dias para defesa ou regularização. Se o INSS não conseguir comprovar que a notificação chegou ao beneficiário nesse prazo, o valor do benefício pode ser bloqueado no banco. O bloqueio é desfeito quando o beneficiário ou seu responsável entra em contato com o INSS, o que deve acontecer até a data do pagamento do mês seguinte.
Atualize o CadÚnico sempre que alguém entrar ou sair da casa e, no máximo, a cada dois anos.
Informe o INSS sobre mudança de endereço, de estado civil ou sobre qualquer nova renda na família.
Fique atento ao extrato bancário e às mensagens no Meu INSS, porque é ali que chegam as notificações.
Não ignore uma notificação, mesmo que pareça um erro. O prazo corre do mesmo jeito.
Cuidado com golpes
Por atender pessoas em situação de vulnerabilidade, o BPC é alvo frequente de golpistas.
Desconfie de quem cobra para liberar o benefício. O pedido no INSS é gratuito.
Nunca passe a senha do gov.br por telefone, mensagem ou para desconhecidos. O INSS não pede senha por ligação.
Não assine documentos em branco nem entregue o cartão do benefício a terceiros.
Cuidado com ofertas de empréstimo feitas logo após a concessão do benefício. Confira no Meu INSS se há descontos que você não autorizou.
Perguntas frequentes
O BPC paga 13º salário?
Não. Por ser um benefício da assistência social, o BPC não dá direito ao abono anual.
Um casal de idosos pode receber dois BPCs?
Sim. O benefício pode ser pago a mais de uma pessoa da mesma família, e o BPC de um não entra no cálculo da renda do outro.
O BPC vira pensão quando o beneficiário falece?
Não. O BPC é pessoal e não gera pensão por morte. Os valores que o beneficiário tinha a receber e não recebeu em vida são pagos aos herdeiros.
Quem já é aposentado pode pedir o BPC?
Não. O BPC não pode ser recebido junto com aposentadoria, pensão ou outro benefício do INSS, com exceção da assistência médica, da pensão especial de natureza indenizatória e das transferências de renda do governo.
Ter casa própria impede o BPC?
Ser dono da casa onde mora não está entre os requisitos da lei e, por si só, não impede o benefício. Já o dinheiro de um aluguel recebido, por exemplo, é renda e entra no cálculo.
O idoso que recebe BPC pode trabalhar?
Qualquer renda nova do idoso entra na conta da renda da família. Se o valor por pessoa ultrapassar o limite, o benefício pode ser suspenso, por isso a situação deve ser informada ao INSS.
Preciso de advogado para pedir o BPC?
Não. O pedido administrativo pode ser feito pela própria família, de forma gratuita. A orientação jurídica costuma ser útil quando o pedido é negado, quando a renda fica perto do limite ou quando é preciso reunir provas da situação da família.
Resumo final
O BPC para idoso é um direito de quem tem 65 anos ou mais e vive em família com renda de até R$ 405,25 por pessoa em 2026. Para garantir esse direito, o caminho passa por três cuidados, que são manter o CadÚnico atualizado com informações corretas, fazer a biometria e entender quais rendas entram e quais ficam fora da conta. E, se o INSS negar, a história não termina aí, porque o recurso administrativo e a Justiça Federal continuam disponíveis, especialmente quando a família consegue mostrar, com documentos, a realidade em que vive.
Legislação consultada. Constituição Federal, art. 203, V. Lei nº 8.742/1993 (LOAS), art. 20, 20-B, 21, 21-B e 37, com as alterações das Leis nº 14.176/2021, 14.601/2023, 14.973/2024 e 15.077/2024. Decreto nº 6.214/2007 (Regulamento do BPC), com a redação dada pelo Decreto nº 12.534/2025. Decreto nº 12.797/2025 (salário mínimo de 2026). STF, RE 567.985 e RE 580.963 e Tema 173 (RE 587.970). Informações atualizadas até 24 de setembro de 2026.
Wendell Aviz Advogado, OAB/PA 20.987
Este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual de cada caso.
Ler o próprio nome num xingamento público dá um aperto que nenhuma explicação jurídica resolve. E a reação natural, tirar um print e desabafar com quem estiver perto, é justamente a que costuma custar o caso. Este texto mostra o que fazer nas primeiras horas, como guardar a prova do jeito certo, quanto tempo você tem e o que dá para exigir depois, inclusive sem advogado.
O que fazer nas primeiras horas
Antes de pensar em processo, indenização ou advogado, faça três coisas, nesta ordem.
Capture a tela inteira. Não recorte só a frase ofensiva. A captura precisa mostrar o endereço da página, o nome do perfil, a data, a hora e o conteúdo completo, com os comentários. Sempre que puder, faça no computador, porque o navegador mostra o endereço da página, o que o aplicativo do celular esconde.
Grave um vídeo da tela. Percorra devagar a publicação, os comentários e o perfil de quem publicou. Todo celular grava a própria tela, e esse vídeo é bem mais difícil de contestar do que uma imagem parada.
Copie e guarde o link. Cole o endereço da publicação num bloco de notas ou num e-mail enviado para você mesmo. Sem ele, pedir a remoção depois fica quase impossível.
Há também quatro reações que parecem naturais e atrapalham muito.
Não bloqueie o ofensor ainda. O conteúdo some da sua visualização junto com ele, e você perde o acesso à prova.
Não apague a conversa nem saia do grupo. O contexto é analisado junto com a frase, e é ele que mostra quem começou.
Não responda com outra ofensa. Quem revida deixa de ser apenas vítima e passa a ter um pedido contra si, dentro do mesmo processo.
Não exponha o ofensor publicamente. Divulgar o nome, o telefone ou o endereço dele, ou pedir que seus contatos o ataquem, abre um novo processo, agora contra você.
As primeiras horas depois da ofensa
Como usar. Os três passos aparecem sozinhos, na ordem em que devem ser feitos. Depois, toque em cada cartão vermelho para ver por que aquela reação prejudica o caso. Toque de novo para voltar.
1Capture a tela inteira, com endereço, perfil, data, hora e comentários.
2Grave um vídeo da tela, percorrendo a publicação e o perfil de quem publicou.
3Copie e guarde o link num bloco de notas ou num e-mail para você mesmo.
E o que evitar
Isso que aconteceu comigo é crime?
Depende do que foi dito, e o nome que a lei dá muda o caminho a seguir. São três condutas diferentes.
Se alguém publica que você cometeu um crime e isso é falso, há calúnia, prevista no art. 138 do Código Penal. Se conta um fato que mancha sua reputação, ainda que não seja crime, como dizer que você não paga fornecedores, há difamação, do art. 139. E se apenas te xinga, sem contar fato nenhum, há injúria, do art. 140.
Duas situações receberam tratamento mais rigoroso. A ofensa motivada por raça, cor, etnia ou origem saiu do Código Penal e passou a integrar a Lei 7.716/89, por força da Lei 14.532/2023, equiparada ao crime de racismo, e nesse caso quem age é o Ministério Público, sem que a vítima precise contratar advogado para a parte criminal. Já a humilhação que se repete contra a mesma pessoa em ambiente virtual configura o crime de intimidação sistemática virtual, o bullying virtual, do art. 146-A do Código Penal.
Existe ainda uma regra que muita gente desconhece.
Art. 141, § 2º Se o crime é cometido ou divulgado em quaisquer modalidades das redes sociais da rede mundial de computadores, aplica-se em triplo a pena.
Note que a lei fala em cometer ou divulgar, de modo que quem compartilha uma publicação ofensiva também pode responder por ela.
Qual é o nome do que aconteceu comigo?
Como usar. Toque na opção que mais se parece com o seu caso para ver como a lei chama essa conduta. Você pode trocar de opção quantas vezes quiser.
Escolha uma opção acima.
Este quadro é uma orientação geral. O enquadramento definitivo depende do texto exato da ofensa e do contexto.
Toda ofensa dá direito a indenização?
Não, e é melhor saber isso logo. A Justiça separa o dano moral daquilo que os juízes chamam de mero aborrecimento. Uma discussão ríspida, uma crítica dura ao seu trabalho ou um comentário isolado de mau gosto normalmente não rendem indenização.
O que costuma pesar é a lesão real à honra ou à reputação, como o xingamento pessoal, a acusação falsa de crime, a exposição vexatória diante de muita gente ou a conduta que se repete ao longo do tempo. Três perguntas ajudam a medir o seu caso. Quantas pessoas viram, e quem são elas. Se a ofensa atingiu algo concreto da sua vida, como cliente perdido ou constrangimento no trabalho. E se aquilo aconteceu uma vez só ou virou rotina.
Termômetro do dano moral
Como usar. Responda sim ou não às três perguntas. O termômetro sobe a cada sim e desce a cada não, e a leitura embaixo explica o resultado.
Muita gente viu a ofensa, ou gente que importa para você, como colegas, clientes ou familiares?
A ofensa atingiu algo concreto da sua vida, como um cliente perdido ou constrangimento no trabalho?
Aconteceu mais de uma vez, ou virou rotina?
Responda às perguntas para ver a leitura.
O termômetro não prevê o resultado de um processo. Ele só mostra como esses três fatores costumam pesar na análise do juiz.
E se a ofensa veio em mensagem privada?
Muda bastante. A calúnia e a difamação pressupõem que alguém além de você tome conhecimento do que foi dito, porque o que elas protegem é a sua reputação diante dos outros. Já a injúria atinge a sua dignidade e existe mesmo numa conversa reservada.
Na prática, o xingamento recebido em mensagem direta continua sendo ilícito, mas a indenização costuma ser mais difícil de obter, porque falta a repercussão que dá tamanho ao dano. O quadro se inverte em três situações, quais sejam, quando há ameaça, quando vem acompanhada de chantagem ou exigência de dinheiro, e quando as mensagens se repetem a ponto de perturbar a sua rotina, hipótese que pode configurar o crime de perseguição do art. 147-A do Código Penal. Em qualquer delas, guarde o histórico inteiro e registre boletim de ocorrência sem esperar.
Denunciar a publicação pelo aplicativo resolve?
Raramente, e essa é a parte que mais surpreende. Nos casos de ofensa à honra, a plataforma pode remover o conteúdo por iniciativa própria, com base nas suas regras internas, mas não é obrigada a isso só porque houve denúncia. A responsabilização dela depende de ordem judicial específica, conforme o art. 19 do Marco Civil da Internet.
Art. 19. Com o intuito de assegurar a liberdade de expressão e impedir a censura, o provedor de aplicações de internet somente poderá ser responsabilizado civilmente por danos decorrentes de conteúdo gerado por terceiros se, após ordem judicial específica, não tomar as providências para, no âmbito e nos limites técnicos do seu serviço e dentro do prazo assinalado, tornar indisponível o conteúdo apontado como infringente, ressalvadas as disposições legais em contrário.
O Supremo Tribunal Federal declarou esse artigo parcialmente inconstitucional em 2025, mas manteve a exigência de ordem judicial para os crimes contra a honra, entendimento confirmado no julgamento dos recursos concluído em junho de 2026 e repetido no Decreto nº 12.975/2026, que regulamentou o tema. Para a maior parte dos outros conteúdos ilícitos, basta a notificação da vítima, mas para calúnia, difamação e injúria continua sendo preciso ir à Justiça.
Há, porém, um atalho depois da primeira decisão. Se um juiz já reconheceu que determinada publicação é ofensiva, as cópias idênticas que voltarem a circular podem ser removidas com simples notificação à plataforma, sem necessidade de nova ordem judicial.
Duas exceções importam bastante. A denúncia de perfil falso é bem mais fácil de obter, porque entrou na regra geral da notificação. E a divulgação de imagem íntima sem consentimento nunca dependeu de ordem judicial, bastando a notificação da vítima ou de seu representante, e desde julho de 2026 a plataforma tem até duas horas, contadas da notificação, para tirar esse conteúdo do ar, conforme o Decreto nº 12.976/2026.
Ainda assim, denuncie e guarde o número de protocolo, porque ele comprova depois que a plataforma foi avisada.
Como guardar a prova do jeito certo
Quando o ofensor disser que nunca escreveu aquilo, ou que a conta dele foi invadida, a força do que você guardou é o que decide. As etapas abaixo se somam, e não se substituem.
O print. É o registro imediato e também o mais fácil de contestar, porque pode ser editado.
A gravação de tela. Mostra o conteúdo em contexto, com a navegação e os comentários, e é bem mais difícil de negar.
O arquivamento da página. Serviços gratuitos como o web.archive.org guardam uma cópia datada, que sobrevive se o ofensor apagar o original. Só funciona em páginas que abrem sem login, o que exclui a maior parte das redes sociais e dos grupos de mensagem.
A ata notarial. É a prova mais forte que existe, prevista no art. 384 do Código de Processo Civil.
A escada da prova
Como usar. Toque em cada degrau, de baixo para cima, para ver o que ele comprova e qual é o seu ponto fraco. A barra verde mostra quanto a prova se fortalece quando você soma os degraus.
Toque no primeiro degrau para começar.
A ata funciona assim. Você procura um cartório de notas, qualquer um, e o tabelião acessa a página na sua presença e lavra um documento oficial descrevendo o que estava publicado naquele momento. Como vem de quem tem fé pública, contestar esse documento é muito mais difícil do que contestar um print. Tem custo, conforme a tabela de emolumentos de cada estado, e o cartório informa o valor antes de lavrar.
Guarde também os indícios de autoria, ou seja, o perfil inteiro, as publicações anteriores no mesmo tom e qualquer reação do ofensor depois da ofensa. Isso enfraquece a alegação, quase sempre apresentada, de que a conta teria sido invadida.
Quanto tempo você tem para agir
São três prazos correndo ao mesmo tempo, e o mais curto é o que ninguém enxerga.
A plataforma só é obrigada a guardar por seis meses os registros que permitem descobrir quem está por trás de um perfil, conforme o art. 15 do Marco Civil. Depois disso, o rastro deixa de existir. Se o ofensor é anônimo, adiar equivale a abrir mão do caso.
Os outros dois são mais longos. Para a queixa-crime são seis meses contados de quando você descobriu quem foi o autor. Para a ação de indenização são três anos.
Calculadora dos três prazos
Como usar. Preencha a data da publicação ofensiva e, se já souber quem é o autor, a data em que descobriu. As datas-limite aparecem na hora, e a mais próxima fica em vermelho. Se ainda não sabe quem é o autor, deixe o segundo campo em branco.
As datas são estimativas para orientar a urgência. A contagem exata pode variar conforme o caso, por isso não deixe para o último dia.
E se eu não souber quem é o ofensor?
Se o perfil é anônimo ou falso, a identificação depende de ação judicial contra a plataforma, para obter os registros de acesso, seguida de nova requisição à empresa que fornece a internet. É um caminho técnico, que dificilmente se conduz sozinho.
Mas existe um cenário intermediário, que é o mais comum, quando você sabe quem é e não tem endereço nem CPF. Esse caso não impede a ação, porque o art. 319, § 1º, do Código de Processo Civil permite apresentar o pedido sem a qualificação completa, requerendo ao juiz as diligências necessárias para obtê-la.
Antes disso, procure o que estiver ao seu alcance de forma lícita e gratuita, como a consulta processual pública do tribunal, onde o endereço costuma constar de ações anteriores, o cadastro de CNPJ na Receita Federal, se a pessoa for sócia de empresa, perfis e anúncios públicos, contratos e recibos antigos, e a carta com aviso de recebimento enviada ao último endereço conhecido.
Evite as páginas que prometem revelar endereço e telefone a partir do CPF mediante pagamento. Boa parte dessas bases vem de vazamentos, a informação costuma vir errada e quem consulta também se expõe, porque a Lei Geral de Proteção de Dados alcança quem usa dado obtido de forma irregular.
Dá para processar sem advogado?
Em parte, sim. Vale separar os três caminhos, porque quase todo mundo quer os três ao mesmo tempo sem saber que cada um tem regra própria.
Tirar o conteúdo do ar depende de decisão judicial. Punir criminalmente depende de queixa-crime, que exige advogado, embora o boletim de ocorrência possa ser registrado pela própria vítima. E receber indenização por dano moral é o único dos três que você pode conduzir sozinho.
Três caminhos, três regras
Como usar. Toque em cada caminho para ver o que ele exige e se dá para seguir sem advogado. Toque de novo para fechar.
Nas causas de até vinte salários mínimos, a Lei 9.099/95 permite que a própria pessoa ajuíze a ação, sem advogado. E você não precisa escrever a petição, porque o pedido pode ser apresentado oralmente ao setor de atermação do Juizado, que o transforma em texto e faz a distribuição para uma das varas. A maior parte dos tribunais já oferece esse atendimento também por formulário na internet, bastando procurar no site do tribunal do seu estado as palavras atermação ou atermação online.
Um ponto que evita frustração. Preencher o formulário não significa que a ação já foi ajuizada, porque o setor ainda analisa os dados e pode pedir documentos que faltaram. Enquanto não houver número de processo, mantenha o telefone e o e-mail informados sempre à mão.
E um detalhe que faz toda a diferença. Além da indenização, peça expressamente a retirada do conteúdo, em caráter de urgência e com multa diária pelo descumprimento. Sem esse pedido, mesmo ganhando a ação a publicação continua no ar.
Quanto pedir
Você vai precisar informar um valor, e é aí que mais gente trava. Não existe tabela, e ninguém pode prometer um número, mas existem critérios, quais sejam, o alcance da publicação, a gravidade do que foi dito, a repetição da conduta, o prejuízo concreto sofrido e a condição econômica do ofensor.
Pedir um valor muito acima do razoável não aumenta a chance de receber mais, e costuma produzir o efeito contrário, porque enfraquece a credibilidade do relato. Some-se a isso um detalhe prático, pois o valor indicado é o que define se você pode ou não seguir sem advogado, já que acima de vinte salários mínimos a assistência passa a ser obrigatória.
As armadilhas e quando procurar um advogado
O procedimento do Juizado é acessível, e isso não quer dizer que seja sem risco.
Faltar à audiência extingue o processo e ainda pode gerar condenação em custas.
Recorrer exige advogado. Contra a sentença desfavorável você não recorre sozinho.
A gratuidade acaba no recurso. Quem perde em segundo grau paga custas e honorários da outra parte.
O ofensor pode revidar no mesmo processo. Se o pedido dele passar do limite de valor, o advogado se torna obrigatório para os dois lados.
Agir sozinho faz sentido quando o ofensor é conhecido, a prova está bem guardada e o pedido é apenas de indenização. Procure orientação profissional quando o perfil for anônimo, quando você quiser a remoção do conteúdo e não só a reparação, quando houver interesse na responsabilização criminal, quando a ofensa atingir seu trabalho ou sua empresa, ou quando o conteúdo tiver se espalhado por várias plataformas.
Posso seguir sozinho no Juizado?
Como usar. Marque as situações que se aplicam ao seu caso. A orientação no final muda a cada marcação. Se nenhuma se aplicar, deixe tudo desmarcado.
Situações que pedem um caminho diferente
Empresa atacada em avaliação. A pessoa jurídica também pode sofrer dano moral, conforme a Súmula 227 do Superior Tribunal de Justiça. Ainda assim, a crítica negativa de um cliente insatisfeito é legítima, e o que ultrapassa o limite é a afirmação falsa ou o ataque pessoal.
Quando quem ofendeu é um adolescente. O menor de dezoito anos não responde criminalmente, e sim por ato infracional, mas os pais respondem civilmente pelos atos dos filhos, conforme o art. 932, I, do Código Civil. Comece pela escola e pelo Conselho Tutelar, porque a rede de proteção costuma resolver mais rápido.
Montagem ou imagem alterada. Aqui há dois pedidos que caminham juntos, a ofensa em si e o uso indevido da sua imagem. Guarde o arquivo original que serviu de base, porque a comparação é o que demonstra a manipulação.
Imagem íntima divulgada sem consentimento. A remoção independe de ordem judicial, bastando a notificação da vítima, e a plataforma tem até duas horas para retirar o conteúdo depois de notificada. Não arquive a página, porque isso amplia a exposição, e procure imediatamente a polícia.
Perguntas frequentes
Print serve como prova?
Serve, mas é a prova mais frágil que existe, porque pode ser questionada quanto à autenticidade. Use como registro imediato e complemente com gravação de tela e, se possível, ata notarial.
Posso processar por xingamento em grupo de WhatsApp?
Sim. O grupo é ambiente com várias pessoas, o que caracteriza a exposição. Guarde o histórico completo da conversa, e não apenas a mensagem isolada.
O ofensor apagou a publicação. Perdi o caso?
Não, desde que você tenha guardado a prova antes. Apagar depois de notificado costuma ser lido como reconhecimento de que a ofensa existiu.
Quanto se recebe de indenização?
Não existe tabela. O valor é fixado caso a caso, considerando a gravidade da ofensa, o alcance da publicação, a repercussão sofrida e a condição econômica do ofensor. Desconfie de qualquer promessa de valor.
Posso processar quem apenas compartilhou?
Sim. A divulgação também é alcançada, e o próprio Código Penal menciona expressamente a conduta de divulgar.
Wendell Aviz Advogado, OAB/PA 20.987. Atua na Aviz Advocacia, com sede em Ananindeua/PA e atendimento online para clientes de todo o Brasil.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada do caso concreto por profissional habilitado.
A ANTT anunciou em 17 de setembro de 2026 o início da suspensão cautelar do registro de transportadoras que contratam frete abaixo do piso mínimo. A medida é aplicada antes do julgamento dos autos de infração, produz efeitos setenta e duas horas depois da publicação no Diário Oficial e paralisa a atividade da empresa. Este artigo discute o que a lei efetivamente autoriza, quais são os limites que ela própria impõe e quais pontos dessa nova estrutura tendem a ser levados ao Judiciário.
O ponto de partida
A obrigação de observar o piso mínimo de frete vem da Lei nº 13.703/2018. O que mudou em 2026 não foi a obrigação, foi a consequência do seu descumprimento.
A Medida Provisória nº 1.343, de 19 de março de 2026, inseriu na Lei nº 13.703/2018 os arts. 5º-A a 5º-F e criou uma escala que vai da medida cautelar ao cancelamento do registro. Em 5 de agosto de 2026, essa medida provisória foi convertida na Lei nº 15.485/2026, publicada no Diário Oficial da União de 6 de agosto, com alterações do Congresso e vetos presidenciais. No plano infralegal, vieram as Resoluções ANTT nº 6.077 e nº 6.078, de 25 de março de 2026.
O dispositivo que sustenta o anúncio da agência é o art. 5º-A, na redação da lei de conversão:
Art. 5º-A. Poderão ser aplicadas medidas cautelares e coercitivas de suspensão temporária do Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) ao transportador rodoviário de cargas que, de forma reiterada, contratar ou subcontratar serviço de transporte rodoviário de cargas por valor inferior ao piso mínimo de frete, quando houver risco concreto de continuidade da prática infracional, de prejuízo à efetividade da fiscalização ou de comprometimento da Política Nacional de Pisos Mínimos do Transporte Rodoviário de Cargas.
§ 1º As medidas previstas no caput deste artigo terão natureza preventiva e excepcional, não constituindo penalidade definitiva, e deverão ser motivadas pela ANTT, observados a proporcionalidade, a razoabilidade e os indícios de reiteração da conduta.
§ 2º Para fins do disposto neste artigo, considera-se prática reiterada a ocorrência de mais de 4 (quatro) autuações em datas distintas, no período de 6 (seis) meses.
Repare que o próprio legislador escreveu no § 1º as balizas da medida. Essa é a chave de leitura de todo o resto deste artigo, porque cada palavra ali funciona como requisito de validade, e requisito não atendido gera nulidade do ato.
A medida não é pena, e essa qualificação tem consequências
O § 1º diz que a suspensão cautelar tem natureza preventiva e excepcional e não constitui penalidade definitiva. Não se trata de retórica legislativa.
Se a medida é cautelar, ela precisa dos pressupostos de qualquer cautelar, ou seja, a probabilidade da infração e o perigo na demora. Se ela é excepcional, a regra é não aplicá-la, e a exceção exige demonstração. E se ela não é pena, não pode ser aplicada com finalidade punitiva nem para forçar o pagamento das multas em discussão.
Daí decorre a primeira consequência prática. A suspensão cautelar não pode ser motivada apenas pela existência das autuações, porque a existência das autuações é o pressuposto, não a justificativa. O ato precisa dizer, em relação àquela empresa, onde está o risco concreto de continuidade da prática, de prejuízo à fiscalização ou de comprometimento da política.
Uma motivação genérica, replicada em série para dezenas de empresas, é justamente o que o § 1º proíbe.
O gatilho é a autuação, não a condenação
Aqui está o nó jurídico central da nova estrutura.
O § 2º define prática reiterada como a ocorrência de mais de quatro autuações em datas distintas em seis meses. Autuação é ato de acusação, é o começo do processo administrativo sancionador, e não o seu resultado.
Compare com o art. 5º-B, que trata da suspensão por reincidência. Ali a lei exige nova infração no prazo de doze meses contado de decisão administrativa definitiva anterior. O legislador, portanto, sabia distinguir autuação de condenação, e escolheu a autuação apenas para a medida cautelar.
A tese de defesa que nasce disso é conhecida no direito administrativo sancionador. Restrição grave ao exercício da atividade econômica apoiada em acusações ainda não julgadas se aproxima de antecipação de pena, o que tensiona o devido processo legal e a ampla defesa do art. 5º, LIV e LV, da Constituição.
A tese contrária também existe e precisa ser levada a sério. Medida cautelar administrativa não pressupõe juízo definitivo, exatamente porque serve para interromper conduta em curso, e o direito administrativo convive com providências acautelatórias em diversos setores regulados. O que a lei exige, nesse caso, é justamente aquilo que o § 1º enumera, motivação, proporcionalidade e razoabilidade.
Na prática, o campo de disputa não é a existência da medida em abstrato, e sim a qualidade da fundamentação de cada ato concreto de suspensão.
Contraditório prévio ou posterior
A Lei nº 9.784/1999, que rege o processo administrativo federal, admite a medida cautelar sem oitiva prévia, mas em hipótese estreita:
Art. 45. Em caso de risco iminente, a Administração Pública poderá motivadamente adotar providências acauteladoras sem a prévia manifestação do interessado.
Dois elementos aparecem nesse dispositivo, o risco iminente e a motivação. Sem iminência demonstrada, a dispensa do contraditório prévio perde base legal, e o que sobra é restrição imposta sem defesa.
Some-se a isso o prazo de eficácia. A suspensão produz efeitos setenta e duas horas após a publicação no Diário Oficial da União. Esse intervalo é curto para qualquer reação, seja pedido de reconsideração na via administrativa, seja tutela de urgência na via judicial, o que reforça o argumento de esvaziamento prático do direito de defesa quando a empresa não é previamente ouvida.
Proporcionalidade e o meio menos gravoso
O art. 2º, parágrafo único, VI, da Lei nº 9.784/1999 veda a imposição de restrições e sanções em medida superior àquela estritamente necessária ao atendimento do interesse público. O § 1º do art. 5º-A repete a exigência.
A pergunta que o exame de proporcionalidade impõe é simples. Existe meio menos gravoso e igualmente eficaz para interromper a contratação abaixo do piso?
A própria nova estrutura sugere que sim. O CIOT passou a funcionar como trava prévia, de modo que, nas operações de carga lotação, o código não é gerado quando o valor informado fica abaixo do piso mínimo. Se o sistema já impede a operação irregular na origem, fica mais difícil sustentar que somente a suspensão do registro é capaz de fazer cessar a conduta.
Há ainda o efeito sobre terceiros. A suspensão do RNTRC não atinge apenas o infrator. Ela paralisa a frota, interrompe contratos em curso com embarcadores, afeta empregados e transportadores subcontratados que nada praticaram, e pode gerar passivo muito superior ao valor das multas em discussão. Esse efeito expansivo é argumento forte de desproporcionalidade em cada caso concreto.
Sanção política, e por que a analogia exige cuidado
É natural invocar aqui a jurisprudência do Supremo Tribunal Federal sobre sanções políticas, consolidada em três súmulas:
Súmula 70. É inadmissível a interdição de estabelecimento como meio coercitivo para cobrança de tributo.
Súmula 323. É inadmissível a apreensão de mercadorias como meio coercitivo para pagamento de tributos.
Súmula 547. Não é lícito à autoridade proibir que o contribuinte em débito adquira estampilhas, despache mercadorias nas alfândegas e exerça suas atividades profissionais.
A ratio é clara, o Estado não pode substituir os meios próprios de cobrança pela asfixia da atividade econômica do devedor.
Mas a transposição não é automática, e convém dizer isso com honestidade. As súmulas tratam de cobrança de tributo, e a suspensão do RNTRC é apresentada como exercício de poder de polícia sobre atividade regulada, não como meio de cobrança. A distinção é relevante, porque o registro no RNTRC é condição de exercício regular da atividade, e o poder de polícia regulatório admite medidas restritivas que a execução fiscal não admite.
O argumento se torna consistente quando o caso concreto mostra que a medida, na prática, está sendo usada para forçar o pagamento de multas ainda impugnadas. Aí a forma cautelar esconde função coercitiva de cobrança, e a vedação volta a incidir com força. É uma tese de fato antes de ser tese de direito, o que significa que depende de prova do histórico administrativo da empresa.
O vício que costuma preceder todos os outros
Antes de discutir proporcionalidade, muitas vezes há um problema anterior, a empresa nunca soube que foi autuada.
A intimação por publicação oficial é excepcional no processo administrativo federal:
Art. 26. (…)
§ 3º A intimação pode ser efetuada por ciência no processo, por via postal com aviso de recebimento, por telegrama ou outro meio que assegure a certeza da ciência do interessado.
§ 4º No caso de interessados indeterminados, desconhecidos ou com domicílio indefinido, deve ser efetuada a intimação por meio de publicação oficial.
A empresa de transporte inscrita no RNTRC não é interessado indeterminado, desconhecido nem de domicílio indefinido. Ela tem CNPJ, endereço e dados cadastrais na própria base da agência.
Quando a ciência do auto de infração se dá apenas por edital, sem tentativa regular de notificação pessoal, o prazo de defesa se esgota sem que a empresa tenha tido oportunidade de se manifestar. E essa autuação, viciada na origem, é depois computada na contagem das mais de quatro que autoriza a suspensão cautelar.
Isso significa que o vício de notificação deixou de ser questão apenas do auto individual. Ele contamina o gatilho da medida que paralisa a empresa, o que amplia bastante o interesse prático em impugná-lo.
Qual critério se aplica aos fatos anteriores à lei
Há um detalhe temporal que passa despercebido e tem efeito direto na contagem.
Na redação original da medida provisória, prática reiterada era a ocorrência de mais de três autuações em seis meses. A lei de conversão elevou o número para mais de quatro e acrescentou a exigência do risco concreto. Ou seja, o critério vigente é mais favorável ao administrado do que o anterior.
No direito administrativo sancionador, a orientação que prevalece na doutrina e em boa parte da jurisprudência é de aplicação da norma mais benéfica ao administrado. Daí se extrai que a contagem não pode ser feita pelo critério da medida provisória para fatos ocorridos na sua vigência.
Há ainda uma questão anterior. Autuações lavradas antes de 19 de março de 2026, quando a medida cautelar não existia no ordenamento, podem ser computadas para caracterizar a prática reiterada? A resposta negativa se apoia na irretroatividade da norma restritiva, e esse é um ponto que merece verificação caso a caso, porque muitas empresas têm autuações de 2025 no histórico.
A desconsideração da personalidade jurídica na esfera administrativa
A nova estrutura prevê, no art. 5º-C, a desconsideração da personalidade jurídica em casos de demonstração de dolo ou culpa de administradores ou controladores, desde que caracterizada fraude, abuso, desvio de finalidade ou confusão patrimonial.
O tema é sensível. O art. 50 do Código Civil trata do instituto em moldes judiciais, e o Código de Processo Civil criou incidente próprio, com contraditório específico. Existem, por outro lado, precedentes de desconsideração em sede administrativa em setores regulados, o que impede afirmar que a previsão é, por si, inválida.
O que se pode afirmar com segurança é que os requisitos materiais são cumulativos e exigem prova concreta. Confusão patrimonial e desvio de finalidade não se presumem da simples inadimplência regulatória, e a decisão que desconsidera precisa enfrentar cada elemento, sob pena de nulidade por ausência de motivação adequada.
O pano de fundo ainda não resolvido
Toda essa discussão se assenta sobre uma base que o Supremo Tribunal Federal não julgou definitivamente.
A política de pisos mínimos é questionada desde 2018 em ações diretas de inconstitucionalidade ajuizadas por entidades do setor produtivo e de transporte, entre elas a ADI 5.956, sob relatoria do ministro Luiz Fux, ao argumento de violação da livre iniciativa e da livre concorrência.
Um esclarecimento é necessário, porque a confusão circula com frequência no setor. A medida cautelar que havia suspendido a aplicação das penalidades naquela ação foi revogada pelo próprio Supremo em dezembro de 2018. Desde então a lei goza de presunção de constitucionalidade e a ANTT exerce o poder de polícia, de modo que nenhuma empresa deve presumir que suas multas estão suspensas por força daquela liminar. O mérito segue pendente.
Em 2026, já contra as penalidades criadas pela medida provisória, houve decisões da Justiça Federal favoráveis a empresas e a entidades representativas, inclusive suspendendo autos de infração e afastando a suspensão de registro, com fundamento no risco de paralisação da atividade antes de decisão administrativa final e no questionamento da fiscalização puramente eletrônica. Em sentido oposto, há decisões que reconhecem a legitimidade da fiscalização e admitem o controle judicial apenas sobre o ato concreto, recusando pedidos genéricos de abstenção de autuações futuras.
O cenário, portanto, é de dispersão jurisprudencial. Quem pretende discutir judicialmente precisa de caso bem instruído, e não de tese genérica.
Os vetos e o que eles deixaram em aberto
O texto aprovado pelo Congresso convertia em advertência as infrações de piso mínimo praticadas até a publicação da nova lei, alcançando processos administrativos em curso e multas ainda não pagas. O dispositivo foi integralmente vetado, sob o fundamento de renúncia de receita sem estimativa de impacto orçamentário e financeiro.
Não houve, portanto, anistia. Duas observações jurídicas decorrem disso.
A primeira é que os vetos ainda serão apreciados pelo Congresso Nacional, que pode derrubá-los, hipótese em que a discussão sobre o alcance da conversão em advertência voltaria à mesa, inclusive quanto a processos em curso.
A segunda é que o veto não encerra o debate sobre retroatividade benéfica em matéria sancionadora. A tese de que a norma posterior mais favorável deve alcançar fatos pretéritos não depende do dispositivo vetado, e continua disponível quanto às alterações que efetivamente entraram na lei, como a elevação do número de autuações e a redução do teto da multa majorada.
Síntese prática
Para a empresa que hoje se encontra na faixa de risco, a defesa se organiza em três frentes.
A base da contagem. Verificar quantas autuações existem em datas distintas nos últimos seis meses, quais delas foram notificadas apenas por edital e quais são anteriores a 19 de março de 2026, porque cada uma dessas circunstâncias afeta o gatilho da medida cautelar.
A motivação do ato. Se a suspensão for publicada, examinar se o ato demonstra o risco concreto exigido pelo caput e a proporcionalidade exigida pelo § 1º, ou se apenas repete a existência das autuações, o que abre caminho para anulação por vício de motivação.
A prova da operação. Reunir CIOT, MDF-e, conhecimentos de transporte e comprovantes de pagamento ao subcontratado viagem por viagem, porque a discussão sobre piso mínimo é, antes de tudo, discussão de prova, tanto na defesa administrativa quanto em eventual mandado de segurança.
A mudança de fundo, para o setor, é de natureza do risco. Enquanto a consequência era multa, a discussão podia esperar o processo administrativo. Com a suspensão do registro, o prejuízo se consuma em setenta e duas horas e não se desfaz com a anulação posterior do auto, o que desloca o problema do contencioso para a prevenção.
Normas e precedentes citados: Constituição Federal, arts. 5º, XIII, LIV e LV, e 170; Lei nº 13.703/2018, arts. 5º-A a 5º-F; Lei nº 15.485/2026; Lei nº 9.784/1999, arts. 2º, 26 e 45; Resoluções ANTT nº 6.077 e nº 6.078 de 2026; Súmulas 70, 323 e 547 do Supremo Tribunal Federal; ADI 5.956.
Wendell Aviz é advogado, inscrito na OAB/PA sob o nº 20.987. Este conteúdo tem finalidade exclusivamente informativa e não substitui a análise do caso concreto. O atendimento do escritório é realizado de forma online para clientes de todo o Brasil.
Cookies necessários ativam recursos essenciais do site como logins seguros e ajustes de preferências de consentimento. Eles não armazenam dados pessoais.
Nenhum
Cookies funcionais suportam recursos como compartilhamento de conteúdo em redes sociais, coleta de feedback e ativação de ferramentas de terceiros.
Nenhum
Cookies analíticos rastreiam interações dos visitantes, fornecendo insights sobre métricas como número de visitantes, taxa de rejeição e fontes de tráfego.
Nenhum
Cookies de publicidade entregam anúncios personalizados baseados em suas visitas anteriores e analisam a eficácia das campanhas publicitárias.
Nenhum
Cookies não classificados são cookies que estamos em processo de classificar, junto com os provedores de cookies individuais.